
Exclusiv
Și cum zicea Toma Caragiu în BD: ,,Acuma gata! Ghiozdanele și la școală cu voi! De data asta pe termen lung!”


In data de 09.03.2023, la Sediul Institutului Național de Statistică, a avut loc prezentarea Analizei activitătii sistemului penitenciar, in prezența secretarului de stat Bogdan Ilea, coordonatorul Administratiei Naționale a Penitenciarelor.
Secretarul de stat Bogdan Ilea, a transmis mesajul de mulțumire al ministrului justiției, Cătălin Predoiu, dar și câteva indemnuri pentru anul 2023: „cuvântul care va ghida activitatea polițistilor de penitenciare este Integritate”!
La solicitarea expresă a doamnei TM Stareța noastră nevinovată și neprihănită, revenim cu precizări, in contextul mesajului transmis de Bogdan Ilea – „cuvântul care va ghida activitatea polițistilor de penitenciare este Integritate”!
Prin adresa nr.3069/PPPH/18.05.2020 directorul Brânzan Celestin informează ,,că a luat măsuri de inventariere a bunurilor existente în popota unității, iar în măsura în care se constată că nu aparțin instituției, acestea vă vor fi restituite”. Păi dumneavoastră ce ați făcut ???? Mai stiți că i-ați cerut omului martor la combina Bosh moștenire de la mama lui ?

Pentru cei care nu cunosc, discutăm de obiecte aduse de o persoană într-un spațiu închis și asigurat, unde fiecare obiect a fost adus în Popotă numai cu aprobarea directorului.
Într-un Penitenciar conform Ordinelor și dispozițiilor legale ,, Nu intră și Nu iese, Ceva sau Cineva” fără aprobarea Directorului unității!
Așa că! De ce v-ați opus ilegal să restituiți persoanei vătămate bunurile? V-ați făcut stăpâni pe bunuri……
Din ciclul ,,Legea este pentru căței”!
Deci prea sfințită stareță, prea nevinovată, ca funcționar public aveți obligația de a acționa cu obiectivitate și corectitudine!
Ați sesizat directorul unității despre găsirea Procesului Verbal de custodie, furat din biroul gestionarului, pe care d-nul Polifrone a consemnat în PV întocmit de dânsul că nu există?
De ce vă întrebăm? Pentru că dumneavoastră ați continuat faimoasa inventariere , ca și cum nimic deosebit și ilegal nu s-a întâmplat.
În urma furtului acelui document, culmea înregistrat în contabilitatea penitenciarului cu 3 luni înainte, persoanei vătămate i s-a imputat contravaloarea a 25 kg brânza telemea.
Iar onor Notei de constatare DIP, ANP-ul a considerat acest fapt o încălcare gravă a prevederilor legale , cu urmări de sancționare disciplinare, administrative și penale.
La data de 25.05.2020, data când ați găsit documentele furate, ANP încă cerceta inventarierea faimosului scriitor Polifrone C., iar dumneavoastră și complicii dumneavoastră ați ascuns faptul că ceea ce a făcut Polifrone era de fapt o ,,Înscenare”.
Vă plângeți de afectarea imaginii, când dumneavoastră vă uitați la persoana vătămată cum se îneca apăsată de acuzațiile false, în timp ce aveați în mână ,,frânghia ” salvatoare, și mai spuneți că nu sunteți complice cu Hoții și Mafia.
Că tot vă dați nevinovată și neprihănită! De ce nu ați menționat în cadrul Procesului Verbal la Concluzii faptul că din constatările comisiei condusă de dvs. rezultă că Procesul Verbal întocmit de Polifrone Ciprian este fals în totalitate ?
Mai mult ca director adjunct și înlocuitor al directorului trebuia să cunoașteți plaja numerelor alocate deciziilor directorului.
De ce nu ați sesizat despre așa zisa ,, decizie” că nu a fost înregistrată cu număr corespunzător deciziilor directorului, având număr de înregistrare cu număr de documente ordinare? De ce ați folosit o decizie falsă în editarea Procesului Verbal de inventariere?
Suferiți de ,, cataractă intelectuală”?
Sunteți complice evident și indubitabil !!!
În procesul verbal de inventariere maica stareță notează:
1.,, Noi comisia, constituită în baza deciziei scrise a directorului penitenciarului Ploiești nr. 400007/01.04.2020 am procedat în perioada 06.04.2020 – 22.06.2020 la inventarierea elementelor de natura activelor, datoriilor capitalurilor aflate în gestiunea ”popota” a unității.”
Informațiile din acest paragraf din Procesul verbal de inventariere este menit să conducă despre activitatea de inventariere ce urmează să se efectueze în perioada 06.04.2020-22.06.2020 asupra gestiunii Popotă.
Cine cunoaște cum se fectuează normal o inventariere se gândește că afirmația,, gestiunea Popotă” face referire la Gestiunea Popotă ca și Locație și Președintele comisiei ar fi omis să treacă cele 5 locații aparținând Popotei( birou personal, sala de mese, sală preparare hrană, Depozit Beci -2 camere).
Dar nu la acest lucru s-a gândit maica noastră….Stați să vedeți!
Inițial s-a vrut separarea bunurilor aduse de C.C. pentru activitatea Popotei respectiv bunurile din contractul de sponsorizre (adică bunurile înregistrate în Contabilitate) de cele care nu sunt înregistrate și conform promisiunii directorului B.C. să fie restituite doamnei C.C.!
Ulterior, Mafia care cunoștea dezastrul bunurilor înregistrate în contabilitate, ne referim la bunurile achiziționate de Penitenciar și ca să nu rămână Popota goală, a venit cu această ,, luminată idee” de a se face inventarierea Patrimoniului Penitenciarului.
O idee creață care constituie dovada clară că prin această inventariere s-a dorit ascunderea lipsei bunurilor achiziționate de Penitenciar și furtul și substituirea cu bunurile personale ale doamnei C.C.
Maică stareță, au zis câțiva hoți! ,,Să moară mama de invidie! Ăștia hoți! Noi jucăm la amatori!”
Apropo !Au solicitat meditații, bineînțeles contra cost!!!
Haideți să analizăm pe înțelesul tuturor, să priceapă tot poporul cât de profesional se fură și cât de talentați sunt actorii noștri.
În continuarea Procesului Verbal maica stareță propovăduiește :
,,În conformitate cu Decizia directorului penitenciarului Ploiești nr. 400007/01.04.2020, gestionarii elementelor de natura activelor, datoriilor capitalurilor aflate în gestiunea ”popota” a unității sunt:
- Doamna Călin Cristina – Obiecte: Cazarmare Construcții, Agch, ETG Echipament Deținuți, ETG Echipament-Echipament protecție, Sanitar cadre, ETG-Echipament- Imprimate-rechizite-materiale tipografice.
- Doamna Deacu Mihaela – Obiecte: Alimente, Materiale – Alimente Popotă gestionate conform Deciziei nr.25436/23.03.2020 și procesului verbal nr. 25728/26.03.2020 (anexa 12).
,,Operațiunea de inventariere s-a desfășurat în vederea predării-primirii de gestiune între doamna Călin Cristina și doamna Deacu Mihaela.”
Doamnă dragă puteți să ne luminați în înțelepciunea dumneavoastră, ca să înțelegem și noi muritorii?
Noi am înțeles clar, foarte clar! Că de fapt nu trebuie să înțelegem !
1.Cum ați stabilit împărțirea gestiunii popotă pe 2 gestionari, dacă gestiunea popotă în data de 23.03.2020 a fost preluată de la Călin Cristina, în lipsa ei și fără respectarea prevederilor legale și d-na Deacu Mihaela a semnat PV întocmit de luare în primire a gestiunii POPOTĂ, deci are calitatea de GESTIONAR UNIC.
2.De ce ați procedat așa?
Doamna Deacu ca gestionar, după ce a semnat PV a lui Polifrone și a luat în primire gestiunea popotă, a dispus de bunurile aflate în gestiunea popotă din data de 23.03.2020 și până în data de 30.03.2020, când s-a închis popota ?
Păi după cum am înțeles noi, dumneavoastră ca o iubitoare de oameni, care țineți la imaginea dumneavoastră, ați urmărit scopuri necurate?
Mai mult, ați ținut ilegal agățată de gestiune persoana vătămată CC și la sfârșit ,tot ilegal i-ați imputat 2 fețe de masă care de fapt nu existau!!!
Cum era cu imaginea dumneavoastră???? Nevinovată, neprihănită??? Și vreți să ajungeți Director??? Doamne ferește!Păi, în comparație cu dumneavoastră, Zeus joacă la juniori!!!
Din modul de informare a activității desfășurate de comisia condusă de T.M. acela de ,, talmeș –balmeș,, se înțelege că:
- La data de 30.06.2020 -Gestiunea Popotă supusă inventarierii are doi gestionari responsabil popotă C.C. pensionat cu 22.06.2020 și Zâna noastră?????????
- Deși gestiunea popotă s-a predat în data de 23.03.2020, conform PV 25728, se mai predă o dată (pensionarul predă lui Zâna)
- Și comisia va efectua inventarierea elementelor de natura activelor, datoriilor capitalurilor aflate în gestiunea ”popota” a unității , adică scriptic .
Ce nu am înțeles ! De ce trebuia să ne înșire gestiunile din Contabilitate, cum au fost bunurile Popotei împărțite(scriptic) pe Gestiuni? Listele de inventariere sunt generate din Programul de contabilitate și puse la dispoziție de Financiar.(Dar……prietenii știu de ce? Vom vedea…)
Ați înțeles ceva? Că noi nu prea!
Ajutor! Maica stareță luminați-ne!
De data asta venim noi cu lumina !!! Preasfinția sa , ne aburește și ne fentează cu multă gargară, evită sistematic inventarierea reală, ca să acopere furturile. Atât și nimic mai mult ! Păi cum se poate? Păi se poate! Dacă făcea inventarierea faptic, cum scrie la lege se vedea clar bunurile lipsă și începeau cercetările. Deci cum stați cu nevinovăția ????
2.Cine este gestionarul popotei la data inventarierii? Ghicim sau dăm cu zarul ?
3.Care este activitatea pe care urmează comisia , cu onor condusă de dumneavoastră?
Este primul proces verbal de inventariere atipic pe care l-am văzut , din care nu se înțelege ce anume dorește comisia să efectueze?
Noi am înțeles că este un alt mare FAKE marca Penitenciarul Ploiești. O știți pe aia cu virgina și penicilina?

Păi Maică Stareță T.M. conform prevederilor legale privind inventarierea elementelor de natura activelor, datoriilor capitalurilor dacă vroiați să detaliați din exces de zel, ar fi trebuit să notați în Procesul verbal următoarele:
,,Gestiunile supuse inventarierii vor fi următoarele: mijloace fixe , obiecte de inventar, stocuri, registrul de casă și alte elemente de natura activelor, datoriilor și capitalurilor proprii.,,
În literatura de specialitate nu am întâlnit gestiuni supuse inventarierii: Gestiune- OBIECTE-ALIMENTE ,Gestiune –MATERIALE ALIMENTE sau Gestiunea 4 MATERIALE – ALIMENTE POPOTA-POPOTA-POPOTA!!!!!
Să ne ferească Dumnezeu! La Facultatea de la Ploiești se inventează noi denumiri de gestiuni !!!
În aroganța dumneavoastră ați crezut că nimeni nu o să citească acest mare ,,Fake”?
Ați lucrat ca niște ,, profesioniști”! Onor ANP-ul la pregătirea lor profesională nici nu au sesizat că e o super făcătură! Bravo!
Maică Stareță ai comis-o!
Dovadă că ai știut de la început despre faptul că inventarierea ce urmează a se efectua , împreună cu comisia pe care ai condus-o, nu se va face conform și cu respectarea prevederilor legale stă în prima filă a Procesului verbal.
Practic ați expus, în detaliu, modul ilegal de inventariere pe care l-ați aplicat și anume: inventarierea se va face conform evidenței bunurilor aflate înregistrate în Contabilitate și se va confrunta cu bunurile aflate fizic în Locația Popotă. Pe românește ați înlocuit bunurile lipsă, dar care se aflau înregistrate în Contabilitate(cumpărate pe banii Penitenciarului), cu bunurile din Popotă, care nu aparțineau Penitenciarului.
Conform declarațiilor de martor ale directorului și contabilului șef, nu se aflau bunuri în bucătărie din vechea gestiune, iar ceea ce s-a dorit a fost ca din totalul bunurilor din popotă (care toate erau aduse de Călin Cristina) , să fie extrase bunurile din contractul de sponosorizare(la acea dată nu se încheiase Convenția de anulare) de restul bunurilor . Simplu!
Pentru Maica Stareță T.M., vă rugăm să vă notați pentru pregătirea dumneavoastră profesională, ca Președinte al Comisiei de Inventariere și să nu vă mai plângeți că v-am alterat imaginea.
Temă pentru acasă:
1.Ce este inventarierea și de ce se face?
-Numărarea elementelor de natura activelor, datoriilor și capitalurilor proprii la fața locului în încăperile aparținând gestiunii supuse inventarierii .(reprezintă stocul faptic din Listele de inventar)
-Verificarea modului de gestionare a patrimoniului (înregistrările din contabilitate și trecute la stocul scriptic din Listele de inventar)
-Identificarea unor eventuale diferențe între soldul scriptic și cel faptic( ce se află în contabilitate și ce este prezent cu adevărat în locația inventariată)
2.– Scopul principal al inventarierii îl constituie stabilirea situaţiei reale a tuturor elementelor de natura activelor, datoriilor şi capitalurilor proprii ale fiecărei unităţi, precum şi a bunurilor şi valorilor deţinute cu orice titlu, aparţinând altor persoane juridice sau fizice, în vederea întocmirii situaţiilor financiare anuale care trebuie să ofere o imagine fidelă, clară şi completă a patrimoniului şi a performanţei unităţii pentru respectivul exerciţiu financiar.
Atât pentru azi, urmează episodul următor. (Cristina T.).
N. R: -Reamintim ca, investigatia noastra a pornit de la mafia gunoaielor si cum o firma din aceasta caracatita din Prahova „beneficiaza” de detinuti/”inchiriaza” la munca pe filiera Comisarului șef de poliție penitenciară Valentin MATEI, in baza proiectului lansat de director general al Administraţiei Naţionale a Penitenciarelor (ANP), Dan Halchin. Punerea in dependenta a Comisarului șef de poliție penitenciară Valentin MATEI de catre reprezentantii acestei societati ne-au determinat sa incepem dezvaluirile cu derapajele de la lege ale sefului – IMPUTERNICIT – la comanda Penitenciarului Ploiești, fiind o institutie esentiala a statului.
Sa reamintim povestea din spatele afacerii „Bomba ecologica de la Pleasa” care este demna de un film cu mafioti turnat la Holywood, nu inainte de a intreba (prietenii stiu de ce…): Florin Iosif de la TYMBARK este bine?
Furturi, falsuri si alte infractiuni succesive la Penitenciarul Ploiesti (IV)


Exclusiv
Dosarul Antigrindină – Partea a II a– Monopol, conflicte de interese, pseudo-monitorizare. Antigrindina, SRL: același furnizor, același arbitru, același câștigător
Știința de carton: cum se face meteorologie cu Excel și fără nori
Oficial, România are un sistem „modern, eficient, bazat pe studii de specialitate”.
Neoficial, sistemul pare bazat pe o formulă simplă:
Avem un aviz vechi, câteva hârtii, un ONG binevoitor și foarte multă imaginație.Studiul care știe, instituțiile care uită
Un studiu tehnic intern din 2016, făcut cu participarea ANM și a proiectantului general, spune negru pe alb:
- că există două tipuri de impact:
- poluarea aerului, solului și apei cu produși de reacție și iodură de argint;
- modificarea artificială a precipitațiilor și a norilor.
- și recomandă:
- hail‑pad‑uri,
- rețea de pluviometre,
- monitorizare sistematică în zona protejată, de intervenție și în aval.
După acest moment de luciditate tehnică, urmează… un deceniu de somn.
Recomandările nu se pun în practică, rețeaua nu se construiește, monitorizarea rămâne la stadiu de PowerPoint.
| Element recomandat (2016) | Implementare reală |
| Rețea pluviometre extinsă | Inexistentă |
| Zone martor în aval | Inexistente (confirmă ANM) |
| Monitorizare sistematică | Nu e realizată de ANM |
| Evaluare cumulativă pe program | Inexistentă |
Așa arată, în practică, „principiul precauției”: știm ce ar trebui făcut, nu facem, dar bifăm la dosar că „avem studii”.
Aviz de mediu cu autodeclarație
Articolul 27 din Legea 173/2008 pare scris special pentru confortul producătorului:
- Avizul de mediu pentru exploatare se emite:
- pe baza documentului care atestă „lipsa nocivității materialelor”,
- document emis… de cine proiectează și produce rachetele.
Adică:
| Actor | Rol pe hârtie | Rol în realitate |
| Proiectant / producător | Furnizează date tehnice „independente” | Furnizează propriul certificat |
| Autoritatea de mediu | Verifică nocivitatea materialelor | Se bazează pe hârtiile producătorului |
| Sistem SNACP | Respectă legea | Ocolește orice evaluare reală a impactului cumulativ |
În plus:
- există un acord de mediu unic din 2002, pentru un singur punct de lansare, expirat în 2003;
- nu rezultă nicio autorizație de mediu pentru funcționarea efectivă a sistemului național;
- nu există evaluare strategică de mediu pentru întregul program, deși este un program național pe termen lung.
Pe scurt: avem un acoperiș legal pentru o casă care între timp s‑a extins într-un cartier întreg.
ANM: instituția care nu are nori martor
ANM este, în teorie, arbitru neutru al cerului.
În practică, confirmă negru pe alb:
- nu are rețea proprie de „zone martor” dedicate evaluării SNACP;
- nu realizează o evaluare sistematică a efectelor modficărilor artificiale asupra norilor din aval.
Dar SNACP se laudă cu „eficiență ridicată”, „zone protejate”, „pagube inexistente”.
Cum se împacă?
- prin rapoarte contractate chiar de SNACP, cu firme/ONG‑uri plătite din același buget;
- rapoarte care:
- confundă lipsa plângerilor cu absența pagubelor;
- definesc „eficiența” ca raport între suprafețele declarate ca „protejate” și cele „de intervenție”;
- trasează hărți, intervievează primari, dar nu demonstrează cauzalitate.
| Întrebare științifică serioasă | Răspuns din „monitorizarea independentă” |
| A scăzut grindina datorită intervenției? | „Nu s-au raportat pagube” |
| E zona martor comparabilă cu zona tratată? | „Avem o zonă de comparație, deci e bine” |
| E separată variabilitatea naturală de efectul intervenției? | „Nu au fost plângeri” |
E ca și cum ai demonstra eficiența unui vaccin numărând câți oameni nu s‑au plâns de boală la primărie.
- Mediu? Apă? Iodură? „Nu ținem evidența, dar sigur e bine”
Două instituții cheie:
- Garda Națională de Mediu:
- nu are inventar al operatorilor,
- nu a făcut controale tematice,
- afirmă că activitatea e „o intervenție tehnologică bazată pe studii de specialitate”, fără să indice niciun studiu.
- ANMAP:
- declară că nu deține date sau studii privind acumularea de iodură de argint,
- nu efectuează analize ale concentrațiilor în sol sau apă.
Ambele pasează responsabilitatea către alte autorități. Rezultatul:
| Aspect | Situație actuală |
| Inventar operatori SNACP | Inexistent la GNM |
| Studii iodură de argint | Inexistente la ANMAP |
| Monitorizare argint în ape | Nu se face (administrație bazinală) |
| Evaluare de program SNACP | Necontractată vreodată |
E un fel de „lanț al slăbiciunilor” în care ultima verigă este – inevitabil – mediul.
Concluzia
SNACP nu e doar un experiment meteorologic.
E și un experiment sociologic: cât de puțină știință poți pune într-o politică publică care se declară „bazată pe știință” înainte să crape decorul?
Avem: aviz vechi, studiu neaplicat, monitorizare „independentă” plătită din interior,
și o instituție națională de meteorologie care nu măsoară exact ce contează.
Restul e… grindină de vorbe.
Până la proba contrarie, rămâne valabilă singura concluzie cinstită: Fermierii – Eroii tragici ai gliei, finanțatori ai adevărului
Restul e doar argint în nori, plumb în minciuni și tăcere grea în instituții.
Până atunci, fermierii rămân în același rol grotesc în care i‑a pus statul:
plătesc impozite, sunt declarați „beneficiari” pe hârtie, dar în realitate sunt doar decor în marele experiment de îmbogățire cu garduri, betoane și rachete păzite cu 82 de milioane pe an.Consultati arhiva: (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (AICI), (aic), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici),
(aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (AICI), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici) e (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici) , etc), sistemul antigrindină a fost o mafie transpartinică! Vom reveni. (Cristina T.).
Exclusiv
Ploiești, orașul „în curs de clarificare”: cum a ajuns bugetul local o groapă de gunoi pentru erori contabile, datorii moarte și decizii amânate din 2012 încoace
„Imagine fidelă cu rezerve”: orașul care arată bine doar după standardele de audit
Curtea de Conturi a României – Camera de Conturi Prahova a făcut radiografia financiară a Municipiului Ploiești și a celor 58 de entități subordonate (de la școli și spitale până la teatre și parcuri), în raportul de audit financiar asupra situațiilor financiare consolidate la 31.12.2025.
Concluzia oficială: „opinie cu rezerve”. Tradus din limbaj tehnic în româna de Ploiești: „nu e chiar praf, dar nici nu îndrăznim să spunem că e bine”.
Raportul și Scrisoarea către conducerea U.A.T.M. Ploiești din 28.08.2026 descriu un oraș în care:
- datoriile stau prin sertare sau în conturi greșite;
- creanțele se transformă în fosile contabile;
- facturile se blochează pe traseu între ANAF și contabilitate;
- controlul intern există doar ca să bifeze un standard, nu să oprească prostia înainte să coste bani.
Iar peste toate tronează o concluzie de manual: măsurile dispuse de Curtea de Conturi încă din 2012 au fost „implementate parțial”, adică orașul cară din an în an aceleași greșeli, ca pe o sacoșă veche de piață.
„Clienți” fără nume și firme-fantomă: 87 de milioane de lei pierdute în ceață
Curtea de Conturi constată că la final de 2025, în contul „Clienți” apar 822.191 lei. Frumos. Problema e că nu știe nimeni exact de la cine. Nu există evidență analitică pe fiecare persoană fizică sau juridică. Adică Ploieștiul știe că are de luat bani, dar nu de la cine.
În paralel:
- 82.660.245 lei creanțe bugetare la firme în insolvență sunt scoase din evidența curentă și mutate „în afară” (extrabilanțier), fără să se constituie ajustări pentru depreciere;
- 5.141.406,49 lei sunt trecuți la „Debitori peste un an” pentru două societăți comerciale radiate definitiv din Registrul Comerțului.
Pe scurt, conform Raportului Curții de Conturi, Ploieștiul:
- ține la activ datorii care nu mai există în viața reală;
- nu știe exact cine îi datorează bani;
- nu își asumă că o parte din creanțe sunt pierdute și ar trebui tratate ca atare.
Imaginea fidelă a situației financiare? Mai degrabă o poză veche, mișcată, prin abur.
Termoficare în „operațiuni în curs de clarificare”: 8,19 milioane lăsate la dospit
Un capitol special în Raportul Curții de Conturi este dedicat contului „operațiuni în curs de clarificare”, locul unde Ploieștiul aruncă ce nu vrea să decidă pe moment:
- 8.196.939,08 lei – diferențe în minus rezultate din recalcularea sumelor datorate operatorului de termoficare pentru perioada 2020–martie 2022, după ce instanța a infirmat aplicarea retroactivă a unei hotărâri de Consiliu Local;
- 1.119.307,80 lei – penalități de întârziere facturate în iulie 2025 de actualul operator de termoficare, plătite la finalul anului, dar ținute tot la „în curs de clarificare” până în februarie 2026.
Adică:
- plătești, dar nu ești sigur de ce;
- înregistrezi, dar nu știi unde;
- la final, Curtea de Conturi îți spune că situațiile financiare sunt denaturate, dar tu ai „operațiuni în curs de clarificare”, nu probleme.
RO e-Factura, varianta Ploiești: facturi descărcate, nu și gândite
Sistemul național RO e-Factura a fost făcut ca să elimine „pierderile” de documente și combinațiile pe sub masă. La Ploiești, raportul arată cum digitalizarea se oprește la download:
- 90 de facturi emise electronic către U.A.T.M. Ploiești au fost descărcate din Spațiul Privat Virtual, dar nu au ajuns în contabilitate în 2025;
- Administrația „Parcul Memorial Constantin Stere” nu a înregistrat în 2025 trei facturi de pază în valoare de 872.071,20 lei – cheltuiala și datoria apar în contabilitate abia la plată, în 2026.
Curtea de Conturi notează: datoriile sunt raportate eronat, iar rezultatul patrimonial pe 2025 e „înflorit”.
Pe românește: dacă nu bagi facturile în contabilitate, pare că stai mai bine decât ești. Până te prinde auditul.
Amenzi plătite de buget, nu de vinovați: de la „Republica de sub castani” la spitale
În afară de amenda de 130.685 lei aplicată pentru evenimentul „Republica de sub castani”, deja celebră, Raportul Curții de Conturi arată și alte sancțiuni:
- 50.646 lei – amenzi pentru drumuri neîntreținute, marcaje degradate și salubritate precară, toate plătite din bugetul local;
- 9.500 lei – amenzi aplicate Spitalului Municipal Ploiești;
- 13.700 lei – amenzi aplicate Spitalului de Pediatrie.
Nicăieri nu există:
- analize ale cauzelor;
- identificarea persoanelor responsabile;
- măsuri de recuperare a sumelor de la cei vinovați.
Conform Curții de Conturi, bugetul plătește, instituțiile ridică din umeri, iar sancțiunile devin cost de funcționare normală, nu excepție.
Dobânzi „invizibile” și rate întârziate: datoria publică, în varianta machiată
Pe lângă dobânzile plătite pentru credite neutilizate, deja discutate în materialele anterioare, raportul mai scoate la iveală o jonglerie importantă:
- 997.502,76 lei dobânzi aferente creditelor la bănci comerciale și împrumuturilor de la Ministerul Finanțelor nu au fost înregistrate în contabilitatea anului 2025;
- 980.030,19 lei – rate și dobânzi restante la 31.12.2025;
- 11.558,95 lei – dobânzi penalizatoare plătite pentru întârzieri.
Curtea de Conturi spune clar: nu este respectat principiul contabilității pe bază de angajamente, iar situațiile financiare nu reflectă corect costul real al datoriei publice.
Adică orașul nu doar se împrumută prost, dar mai și raportează cosmetizat cât îl costă împrumuturile.
Școli care nu virează ce datorează orașului: „lecții” de autonomie financiară
Raportul notează și situații „mici”, dar simptomatice:
- Școala Gimnazială „Nicolae Iorga” nu virează la bugetul local 50% din chiria aferentă bunurilor municipiului, așa cum prevede o hotărâre de Consiliu Local: 57.354 lei rămân blocați la școală.
Curtea de Conturi vorbește de:
- venituri ale bugetului local nerealizate la întregul potențial;
- rezultat patrimonial al școlii supraevaluat.
Pe scurt, fiecare face buget la el în curte și mai uită să dea partea orașului.
Investiții „în curs” de peste un deceniu: Catedrala Documentațiilor Pierdute
Din raport reiese și o galerie de absurd urbanistic-cultural:
- Teatrul „Toma Caragiu” ține în contul 231 (active în curs de execuție) 286.087,56 lei – documentații tehnice de mult predate Primăriei;
- Școala „Nicolae Titulescu” păstrează 48.938,89 lei ca investiții în curs pentru unități de învățământ comasate prin absorbție în 2011 și 2013, fără documente clare;
- Colegiul de Artă „Carmen Sylva” raportează 275.189,13 lei pentru o sală de concerte a cărei poveste s-a încheiat înainte de 2012.
Curtea de Conturi constată că aceste „investiții” nu mai au nici documentație completă, nici perspectivă reală. Dar în bilanț arată bine: par proiecte care „se fac”.
Garanții de bună execuție: bani blocați, evidență la „ghici”
Un alt capitol puțin vizibil publicului, dar esențial, este cel al garanțiilor de bună execuție din contracte:
- nu există o evidență clară a garanțiilor constituite, eliberate sau aflate în vigoare;
- datele din aplicația de contabilitate nu bat cu cele din sistemul național Forexebug;
- soldul raportat eronat ca garanții de bună execuție este de 11.611.068 lei.
Curtea de Conturi atrage atenția că, în lipsa unei evidențe serioase, există riscul să:
- expire instrumente de garantare fără ca Primăria să le poată folosi;
- se elibereze garanții prea devreme sau în cuantum greșit;
- nu poți repara, pe banii executantului, lucrări făcute prost.
În traducere: orașul își taie singur centura de siguranță în contracte.
Provizioane lipsă pentru litigii: când instanțele decid, bugetul e luat prin surprindere
Raportul Curții de Conturi consemnează și lipsa provizioanelor pentru litigii:
- 186.592 lei – valoarea litigiilor în care Ploieștiul a pierdut în primă instanță, fără ca municipalitatea să constituie provizioane;
- alte procese privind drepturi salariale admise în parte, atacate cu recurs, dar neacoperite de niciun fel de rezervă contabilă.
Nu există o procedură internă clară pentru:
- schimbul de informații între departamentul juridic și cel economic;
- estimarea realistă a sumelor ce pot deveni datorii certe.
Pe românește: se judecă, se pierde, dar în bilanț nu apare nimic până vine factura finală de la instanță.
Control intern „la poză” și recomandări vechi de 14 ani prăfuite în sertar
Capitolul „Bună guvernanță” din raport este de-a dreptul antologic:
- sistemul de control intern managerial nu este adaptat dimensiunii și complexității entității;
- nu previne, nu detectează și nu corectează erorile semnificative;
- riscurile privind patrimoniul, datoria publică, fondurile europene, creditele, raportările financiare sunt tratate superficial.
În plus:
- decizii și recomandări ale Curții de Conturi din 2012, 2014, 2015, 2016, 2019, 2020, 2021 și 2022 sunt doar parțial implementate;
- erorile vechi au fost pur și simplu preluate în situațiile financiare pe 2025, „la pachet”.
Curtea de Conturi spune elegant că sistemul nu e „viabil”. Traducere satirică: e ca un manual de siguranță într-o clădire în care toate extinctoarele sunt decorative.
Concluzie: Ploieștiul, orașul unde realitatea bugetară se ține „în curs de clarificare”
Din Raportul oficial al Curții de Conturi a României – Camera de Conturi Prahova, privind situațiile financiare consolidate ale U.A.T.M. Ploiești la 31.12.2025, și din Scrisoarea către conducerea municipiului din 28.08.2026, reiese un tablou coerent, oricât de absurd ar părea:
- creanțe fără titulari clari și datorii la firme dispărute din lume;
- investiții „în curs” de mai bine de un deceniu, fără șanse reale de finalizare;
- facturi electronice care se opresc pe drum, până când le găsește Curtea de Conturi;
- amenzi plătite din bani publici fără ca vreo persoană să răspundă;
- dobânzi neînregistrate, rate întârziate și penalități treatate ca „detaliu”;
- garanții de bună execuție ținute în evidență aproximativă;
- recomandări de audit vechi, uitate, dar încă reproduse an de an în rapoarte.
Ploieștiul nu e doar un caz de „proiecte ratate” sau „fonduri pierdute”. În forma rece descrisă de Curtea de Conturi, orașul arată ca o administrație care:
- pune la „operațiuni în curs de clarificare” tot ce nu vrea să rezolve;
- amână responsabilitatea până se prescriu datoriile sau se radiază firmele;
- tratează controlul intern ca pe o formalitate birocratică, nu ca pe un mecanism de protecție.
În timp ce pe hârtie „situațiile financiare prezintă o imagine reală și fidelă, cu rezerve”, în realitate, rezervele sunt exact ale ploieșteanului care se întreabă cine gestionează, de fapt, banii lui – și până când orașul său va rămâne blocat în contul mare al României numit: „în curs de clarificare”. (Cerasela N.).
Exclusiv
Dosarul Antigrindină – Partea I – Programul antigrindină: 39% realizat, 100% finanțat. Antigrindina – gaură neagră bugetară cu acoperire meteo
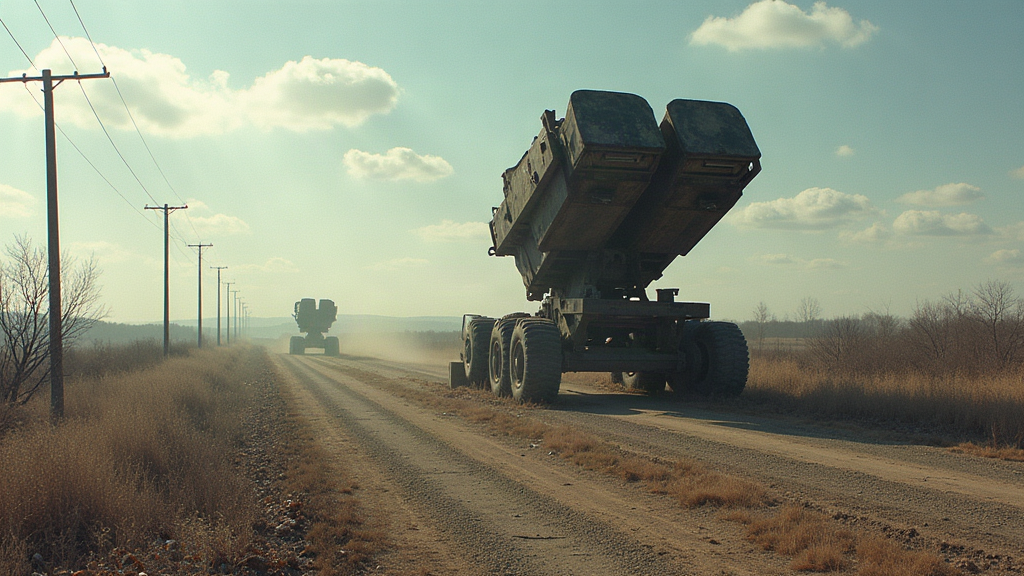
Republica gardurilor de aur și a rachetelor de conservare
Există țări care trimit rachete în spațiu.
Și există țări care trimit rachete în garduri, betoane și „pază și conservare”.
În România, Sistemul Național Antigrindină (SNACP) a reușit performanța unicată de a fi mai scump oprit decât pornit. În 2025, când programul era suspendat „de drept”, fără hotărâre de guvern de etapă, fără trageri, fără intervenții, fără nimic – bugetul a curs exemplar: 94,167 milioane lei. Pentru ce?
- Peste 80 de milioane lei pentru „pază și conservare”.
- Peste 8 milioane pentru personal.
- Zero rachete trase în nori. Doar bani trași pe nas.
Să traducem pe românește: când sistemul nu face nimic, costă aproape o sută de milioane. Când chiar „funcționează”, să ne imaginăm cât face.
Cum arată un an „mort” la SNACP
| Indicator |
2025 (sistem suspendat)
|
|---|---|
| Hotărâre de Guvern de etapă | Inexistentă |
| Intervenții cu rachete | 0 |
| Cheltuieli totale | 94,167 mil. lei |
| „Pază și conservare” | ~80,937 mil. lei |
| Cheltuieli de personal | ~8,357 mil. lei |
E un caz școală de „stat social” pentru rachete: rachetele nu mai lucrează, dar primesc pensie de întreținere, pază de lux și protecție socială completă. În timp ce agricultorul este învățat la televizor că „fără rachete, agricultura moare”.
Ironia ultimă: în anii fără trageri, culturile n‑au murit. Dar banii da.
Geometria mincinoasă a hectarului protejat
Pe hârtie, SNACP „protejează” 1,3 milioane ha la un cost decent (circa 18 euro/ha). În realitate, sub lupa devizelor și a suprafețelor efectiv acoperite, ies la suprafață cifrele necosmetizate:
| Versiune oficială |
Versiune „la rece”
|
|---|---|
| 1,3 mil. ha protejate | ~403.732 ha reale |
| Cost 18 euro/ha | Cost real > 100 euro/ha |
| „Program eficient, vital” | Program supradimensionat pe hârtie |
De aici și sloganul neoficial al sistemului:
„Nu-s multe hectare, doar le vedem în oglindă convectivă.”
Operator unic, producător unic, prețuri unice… de neatins
În centrul schemei se află o structură simplă:
- un singur mare producător de rachete antigrindină;
- același jucător, implicat în operarea unităților pilot;
- același nume, prezent în comitete, proiecte, studii, consilii.
Rezultatul?
- prețuri la rachete de până la 3–4 ori mai mari decât cele practicate de producătorul bulgar;
- uneori, diferențe de până la 800%.
| Element | România (contracte SNACP) |
Bulgaria (referință)
|
|---|---|---|
| Producător rachetă | Electromecanica (RO) | Producător bulgar |
| Preț unitar | 3–4× mai mare (uneori 800%) | Referință regională |
| Concurență | „selectivă”, aproape inexistentă | Piață regională normală |
Nu e nevoie de teorii conspiraționiste. E suficientă geometria banilor: dacă același actor scrie, furnizează, operează și „evaluează” tehnologia, surpriza nu e că prețurile sunt mari, ci că mai găsim încă ceva bani și pentru altceva în bugetul statului.
Concluzia:
SNACP, în interpretarea articolelor, nu e doar un sistem antigrindină. Este un sistem anti‑bun‑simț:
- nu funcționează fără bani,
- funcționează la fel de scump și când nu funcționează,
- iar când e „mort administrativ”, trăiește financiar mai bine ca niciodată.
Slogan de final, pentru afișele viitoare:
„Rachetele noastre nu știu dacă opresc grindina,
dar sigur nu se opresc din încasat.”Până la proba contrarie, rămâne valabilă singura concluzie cinstită: Fermierii – Eroii tragici ai gliei, finanțatori ai adevărului
Restul e doar argint în nori, plumb în minciuni și tăcere grea în instituții.
Până atunci, fermierii rămân în același rol grotesc în care i‑a pus statul:
plătesc impozite, sunt declarați „beneficiari” pe hârtie, dar în realitate sunt doar decor în marele experiment de îmbogățire cu garduri, betoane și rachete păzite cu 82 de milioane pe an.Consultati arhiva: (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (AICI), (aic), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici),
(aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (AICI), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici) e (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici), (aici) , etc), sistemul antigrindină a fost o mafie transpartinică! Vom reveni. (Cristina T.).

Dosarul Antigrindină – Partea a II a– Monopol, conflicte de interese, pseudo-monitorizare. Antigrindina, SRL: același furnizor, același arbitru, același câștigător
Știința de carton: cum se face meteorologie cu Excel și fără nori Oficial, România are un sistem „modern, eficient, bazat...

Ploiești, orașul „în curs de clarificare”: cum a ajuns bugetul local o groapă de gunoi pentru erori contabile, datorii moarte și decizii amânate din 2012 încoace
„Imagine fidelă cu rezerve”: orașul care arată bine doar după standardele de audit Curtea de Conturi a României – Camera...

Dosarul Antigrindină – Partea I – Programul antigrindină: 39% realizat, 100% finanțat. Antigrindina – gaură neagră bugetară cu acoperire meteo
Republica gardurilor de aur și a rachetelor de conservare Există țări care trimit rachete în spațiu. Și există țări care...

Sfântul Ionita de pe Facebook și soborul cu chiloți al Republicii TCE PLOIESTI
Într-un colț de internet, pe o pagină de Facebook plină de inimioare și rugăciuni, tronează imaginea omului bun: Ionita Florin,...

Derby-ul care l-a lăsat în offside pe Nae Comisionarul și mafia cailor dopați
Dacă ar fi existat un premiu pentru „Cel mai tare circ fără clovni, dar cu cai drogați”, Hipodromul Ploiești l-ar...

Cum a ratat Ploieștiul trenul miliardelor europene: epopeea fondurilor UE și PNRR sub Polițeanu
Constatări din Raportul Curții de Conturi a României – Camera de Conturi Prahova privind situațiile financiare consolidate ale U.A.T.M. Ploiești...

Mafia Antigrindină, rachetele de aur și ministra U.S.R. care se ascunde după nori
Într‑un colț de Europă numit România, cineva a avut o idee genială: „Dacă tot nu putem conduce agricultura, hai măcar...

Republica T.C.E. PLOIEȘTI: CV-ul cu 16 vieți, fina tuturor banilor și Raportul care nu există
Dl. Taboi, omul-orchestră care cântă doar la… raport În imperiul lui Nae Comisionaru’, unde clanul conduce iar autobuzele crapă...

Ploiești, orașul „regenerat” pe hârtie: Imperiul neregulilor sub Polițeanu, disecat de Curtea de Conturi
Raportul Curții de Conturi a României – Camera de Conturi Prahova privind situațiile financiare consolidate ale U.A.T.M. Ploiești la 31.12.2025....

Lovitura Curții de Conturi în „Mafia Antigrindină” – Fermierii din Prahova și Vrancea nu mai sunt „nebunii” din câmp, ci martorii-cheie (DOCUMENTE)
MAFIA ANTIGRINDINĂ ÎN COLȚUL RINGULUI – Cum trage statul cu rachete în nori, cu facturi în buget și cu noroi...

REPUBLICA T.C.E. PLOIESTI – FEUDA LUI NAE COMISIONARU’, FEMEIA-ORCHESTRĂ ȘI ORGANIGRAMA CU CHILOȚI
Republica TCE – de la societate publică la birt de gară Într-un colț de oraș numit pompos “societate de transport...

Republica permanenței pe dos: la IPJ Brașov, șefii încasează, fraierii veghează
Permanență de lux pentru șefi, „patriotism” gratis pentru subalterni În timp ce polițiștii de execuție din IPJ Brașov sunt împinși...

M.A.I. – „Concursul-fantomă” de la Dinamo: când posturile se dau, dar nu se prea iau
Concurs cu final anunțat: „Se caută ofițer, preferabil deja ales” Clubul Sportiv Dinamo București a reușit, încă o dată, performanța...

Sanatate, frate! Politia Română descoperă, după trei ani de basme, că sediile chiar au nevoie de autorizație sanitară
Trei ani ne-au ținut lecții cu „nu trebuie autorizație, totul e în regulă”, iar acum un răspuns oficial al Poliției...

113 polițiști, salvați în ultimele 14 zile de la „destituire cu acte în regulă”. Statul român, specialist în oameni cu termen de expirare
Când nu mai ai bani, tai de la investiții. Când nu mai ai idei, tai de la dreptate. Când nu...
-
Exclusivacum 3 zile
REPUBLICA T.C.E. PLOIESTI – FEUDA LUI NAE COMISIONARU’, FEMEIA-ORCHESTRĂ ȘI ORGANIGRAMA CU CHILOȚI
-
Exclusivacum 2 zile
Republica T.C.E. PLOIEȘTI: CV-ul cu 16 vieți, fina tuturor banilor și Raportul care nu există
-
 Featuredacum 4 zile
M.A.I. – Stăpânul de pe „WhatsApp”: epopeea lui Giugariu, adjunctul cu permis suspendat și nervi pe apa plată
-
Exclusivacum o zi
Sfântul Ionita de pe Facebook și soborul cu chiloți al Republicii TCE PLOIESTI
-
Exclusivacum 3 zile
Lovitura Curții de Conturi în „Mafia Antigrindină” – Fermierii din Prahova și Vrancea nu mai sunt „nebunii” din câmp, ci martorii-cheie (DOCUMENTE)
-
Exclusivacum 2 zile
Ploiești, orașul „regenerat” pe hârtie: Imperiul neregulilor sub Polițeanu, disecat de Curtea de Conturi
-
Exclusivacum o zi
Derby-ul care l-a lăsat în offside pe Nae Comisionarul și mafia cailor dopați
-
Exclusivacum 4 zile
Republica permanenței pe dos: la IPJ Brașov, șefii încasează, fraierii veghează