
Actualitate
Criza COVID-19 stârnește o criză de profitabilitate majoră pentru IMM-urile din construcții

Criza COVID-19 stârnește o criză de profitabilitate majoră pentru IMM-urile din construcții
Cum va ieși domeniul construcțiilor din criză? Mărimea companiilor contează!
Analiza Euler Hermes preconizează că insolvențele din sectorul construcțiilor din Europa vor crește cu 14 -24% în 2020, Spania și Franța atingând vârful, în timp ce Marea Britanie se poziționează la polul opus. Analiștii se așteaptă ca numărul insolvențelor să înregistreze o creștere de +24% în Spania, +19% în Franța și Olanda și +15% în Italia și Marea Britanie. Din cauza problemelor structurale, domeniul construcțiilor numără deja 20% din totalul insolvențelor, Covid-19 agravând vulnerabilitățile IMM-urilor, acestea devenind și mai fragile; companiile mari nu sunt nici ele imune.
Covid-19 a stârnit un șoc al rentabilității IMM-urilor din sectorul construcțiilor, acestea reprezentând partea cea mai importantă a companiilor din acest domeniu, cu o pondere a cifrei de afaceri de aproximativ 80% din totalul sectorului în Europa. Spre deosebire de marile companii diversificate, care sunt flexibile și bine poziționate astfel încât să poată face față crizei generate de Covid-19, un număr mare de IMM-uri ar putea întâmpina dificultăți majore.
În cazul României, privind din perspectiva cererii, sectorul construcțiilor a performat peste așteptări. Creșterea cu peste 22% a volumului lucrărilor de construcții în primele cinci luni ale anului 2020 (atât în serie brută cât și ajustat – sursa: INS), coroborată cu evoluții pozitive la nivelul tuturor segmentelor este un motiv de optimism. Fără a neglija impactul anului electoral în impulsionarea cererii, evoluția poate marca și o schimbare a politicii guvernamentale dinspre orientarea preponderent spre consum către o mai mare atenție pentru investiții. Într-adevar, proiectele mari de infrastructură încă nu apar în statistici – cele mai mari creșteri – de cel putin 50% – fiind pentru proiectele de reparații capitale și de întreținere.
În linie cu tendințele din alte țări referitoare la munca de la distanțăa, segmentul de construcții de birouri a avut rata de creștere cea mai scăzută la nivel structural – de doar 4% în primele 5 luni (serie brută) și ne așteptăm ca ritmul să scadă pe măsură ce proiectele începute înainte de răspândirea pandemiei ajung să fie finalizate.
Chiar dacă sectorul rezidențial a avansat cu peste 19%, numărul de autorizații pentru clădiri rezidențiale a scăzut cu 15% în primele 5 luni ale anului. Cumva în contrapondere, înlocuirea programului Prima Casa cu Noua Casa însoțit de o creștere substanțială a plafonului de garantare ar putea stimula dezvoltarea segmentului rezidențial și după 2020. Efectele potențiale sunt totuși controversate, putând ușor alimenta o inflație consistentă a prețurilor apartamentelor în lipsa vreunui șoc asupra veniturilor gospodariilor în următoarea perioadă.
Deși șocul pandemiei asupra veniturilor a fost mai mic pentru sectorul local al construcțiilor față de alte domenii economice, presiunile competitive împreună cu gradul mare de fragmentare al pieței și costurile cu măsurile de protecție față de pandemia care se răspăndește vor afecta marjele de profit în special pentru companiile mici.
IMM-urile locale de multe ori slab capitalizate și cu putere mică de negociere au un acces redus la facilitățile bancare, cu efect direct asupra lichidității și a încetinirii termenelor de plată. Deși numărul insolvențelor din construcții a scăzut cu mai mult de 30% în primele 5 luni ale anului (sursa: ONRC), ponderea acestora în total se menține pe un deloc de invidiat loc 2 după vastul domeniu al comerțului, crescând chiar spre 17% față de 15% în perioada omoloagă a anului trecut. Ne așteptăm ca numărul insolvențelor în construcții să crească începând cu primul trimestru din 2021 în lipsa unor măsuri de salvgardare a marjelor și implicit a solvabilității.
”Pentru anul 2020, preconizăm o scădere cu 25% a veniturilor pentru IMM-uri, ceea ce ar putea conduce la o diminuare de 2pp a marjelor Ebitda la 2%, față de o scădere de 1pp la 12-13% pentru companiile mari. De asemenea, putem observa în continuare că, în cazul deloc neobișnuit al unei datorii nete de șase ori mai mare decât nivelul Ebitda, aceasta ar putea genera fonduri insuficiente pentru acoperirea serviciului datoriei. Privind din perspectiva cererii, în România sectorul construcțiilor a performat înregistrând o creștere cu peste 22% a volumului lucrărilor de construcții în primele cinci luni ale anului 2020. În România, companiile mari au fost favorizate la nivelul profitabilității, în defavoarea IMM-urilor, prin accesul mai ușor la contractele publice și private dar mai ales prin prisma finanțării. Măsurile de ajutor pentru IMM-uri sunt limitate (ca și în cazul multor altor țări europene) la nivelul accesarii schemelor de ajutor de stat precum somajul tehnic sau garanții pentru facilitarea creditării bancare. ”, a declarat Mihai Chipirliu, CFA, Head of Risk Analysis Euler Hermes România.
Covid-19 stârnește o criza majoră de profitabilitate pentru IMM-urile din domeniul construcțiilor.
Înainte de răspândirea Covid-19, domeniul construcțiilor ieșea de pe un vârf ciclic, dar se află încă în expansiune, cele mai mari companii prezentând o perspectivă financiară solidă. Fiind însă un sector dependent de muncă fizică, domeniul construcțiilor a cunoscut o întrerupere semnificativă din cauza pandemiei de Covid-19, în ciuda fatului că a fost considerată o activitate esențială în multe țări. Ne așteptăm ca pandemia Covid-19 să accentueze dinamica de sens opus dintre companiile mari și cele mici din acest sector.
Partea cea mai importantă a acestui domeniu este reprezentata de IMM-uri care realizează aproximativ 80% din cifra de afaceri din Europa. Companiile cu mai puțin de 250 de angajați constituie 99% din totalul acestui sector, în timp ce cele mai mici business-uri – acelea cu mai puțin de 49 de angajați- reprezintă 98%. (vezi figura 1 și 2)
sursa: Eurostat, Euler Hermes, Allianz Research
Această structură este deosebit de pronunțată în Italia, unde 99% din sectorul construcțiilor este format din companii cu mai puțin de 20 de angajați. Urmează Olanda și Polonia cu 98% fiecare. În Spania și Germania IMM-urile realizeaza 85% și, respectiv 75% din cifra de afaceri a acestui sector. (vezi figura 3).
IMM-urile din Europa tind să fie concentrate pe construcții rezidențiale/comerciale și dezvoltări de proiecte, în timp ce în ingineria civilă, adică proiectele mari de infrastructura , ponderea companiilor mari este mult mai ridicată, la aproximativ 45%.
IMM-urile sunt structural mai puțin rentabile decât omologii lor mai mari, ca dovadă marjele Ebitda ce variază între 1% și 4% în funcție de mărime, comparativ cu 10%-14% pentru companiile mari. Motivele diferențierii rentabilității sunt destule, dar cel mai important îl putem atribui lipsei puterii de negociere, dimensiunii proiectului și scalabilității. IMM-urile funcționează adesea ca subcontractoarele companiilor mai mari, astfel încât majoritatea profiturilor revine acestora din urmă. Observăm că la capătul celălalt, IMM-urile germane sunt semnificativ mai rentabile decât cele franceze, cu o marjă medie Ebitda care este cu 800 puncte de baza mai mare. Atribuim acest lucru costului mai scăzut al resurselor umane determinat de accesul la o forță de muncă internă și externă mai ieftină. IMM-urile franceze fiind mult mai puțin profitabile în domeniul ingineriei civile (o consecință foarte logică a prevalenței companiilor foarte mari care obțin cea mai mare parte a beneficiilor contractelor publice). Germanii sunt mai activi în dezvoltarea de proiecte profitabile și, într-o mai mică măsură folosesc materii prime cu prețuri mai mici.
”În scenariul nostru de bază ne așteptăm ca cele două luni de carantină să fie urmate de o revenire în formă de U, ajungând la 85% din nivelul anterior al activității. Astfel, estimăm că veniturile din construcții vor scădea cu 25% în Europa în 2020. Având în vedere că cele mai mari companii vor observa diminuări ale veniturilor de 5-10% (sursa: anunțuri ale companiilor, Factset consensus), trebuie să concluzionăm că impactul pentru IMM-uri va fi semnificativ mai grav. Pe baza istoricului scăderilor marjelor de profit în contextul pierderilor de venit din anul 2009, preconizăm că IMM-urile vor suferi o compresie a marjei de 200 bps, de două ori mai mare decât cea a companiilor mari. Aceasta ar putea elimina aproape 50% din marja Ebitda a unei firme mici.”, a declarat Mihai Chipirliu, CFA, Head of Risk Analysis Euler Hermes România.
Tabelul de mai jos arată cum pentru un nivel de îndatorare de 6x față de EBITDA (nefiind neobișnuit), rămân fonduri insuficiente pentru acoperirea serviciului datoriei.
Figura 4 – Impactul compresiei cu 200 bps al marjei asupra capacității de acoperire a serviciului datoriei pentru un IMM standard din construcții
Pre-criză
Impact de criză scăzut
Impact de criză crescut
Venituri
100
80
75
Marja Ebitda
4%
3%
2%
Ebitda
4
2,4
1,5
Depreciere
1,6
1,6
1,6
Ebit
2,4
0,8
-0,1
Cheluielile cu dobânda
0,6
0,6
0,6
Datoriile nete/ Ebitda
6
6
6
Datorii/Total active
75%
75%
75%
Costul cu dobânda
2,5%
2,5%
2,5%
Serviciul datoriei
1,6
1,6
1,6
Necesarul de capital de lucru
1,5
1,44
1,35
Fluxul de numerar operațional net
2,5
0,96
0,15
Acoperirea dobânzii din fluxul net de numerar
4,2
1,6
0,25
Numerar disponibil pentru serviciul datoriei
1,9
0,36
-0,45
Cum se va apăra domeniul construcțiilor de criza provocată de COVID-19?
Cele mai comune strategii de adaptare, cum ar fi păstrarea lichidității prin reduceri de dividende și emisiuni pe scară largă de obligațiuni executate de o serie de companii mari, nu sunt disponibile pentru IMM-uri. Același lucru este valabil si pentru reducerile de cost agresive. Mai degrabă, IMM-urile care sunt adesea subcontractoare ale companiilor mari ar putea fi primele afectate de reducerile de cost ale companiilor mari, fiind supuse unor presiuni crescute la nivelul marjelor de profit. Folosirea pe scară cât mai largă a schemelor de ajutor de stat va crea în viitor presiuni suplimentare asupra fluxului de numerar printr-un cost crescut al îndatorării.
Într-o lume post-Covid-19, IMM-urile pot rămâne fără oportunități. Uitându-ne la politicile de sprijin din Germania, Italia, Franța, Spania și Maria Britanie constatăm că, deși pot acorda un ajutor, acesta nu va putea proteja pe deplin IMM-urile, chiar dacă includ sprijinul pentru construcția de locuințe prietenoase cu mediul. Stimulentele administrative precum cele de lucrări publice, infrastructură de sănătate, proiectele datorate schimbărilor climatice la scară largă, dar și oportunitățile oferite de piață vor favoriza proiectele marilor companii. Ne așteptăm ca acele segmente ale sectorului de construcții vizând energia și infrastructura să depășească așteptările în 2020 și 2021, care ar trebui să compenseze scăderea cererii pentru construcții de birouri, respectiv din domeniul vânzarii cu amănuntul a companiilor mari. În schimb, zonele tradiționale de activitate a IMM-urilor în construcții ar putea necesita stimuli substanțiali și pot deveni mai puțin profitabile din cauza costurilor legate de constrângerile sanitare, sau ar putea fi preluati de către dezvoltatori mai mari dacă cererea se îndreaptă structural spre dezvoltarea periferică a construcțiilor noi. Acest lucru se poate produce întrucât preconizăm o absorbție mult mai mare a funcționalității muncii de la distanță și o modificare a preferințelor pentru locuințe.
Insolvențele sunt așteptate să se majoreze în întreaga Europă cu 15-24%
Domeniul construcțiilor este unul dintre cele mai expuse sectoare când vine vorba despre insolvență. Acesta reprezintă în medie 20% din falimentul sectoarelor din marile țări europene și înregistrează cea mai ridicată pondere, fiind urmată de serviciile de vânzare cu amănuntul și de ospitalitate. Având în vedere impactul crizei Covid-19, estimăm insolvențele în 2020 pe țări, pe baza analizei noastre cu privire la capacitatea companiilor de a supraviețui în funcție de dimensiune. Din cauza dinamicii intre profitabilitatea în scădere, subcontractării și rezistenței la șocuri, presupunem că cea mai mare pondere a numărului de victime va fi printre companiile mici. Din această perspectivă estimăm că insolvențele ar putea înregistra o creștere cu +24% în Spania, +19% în Franța și Olanda și +15% în Italia și Marea Britanie în 2020. Estimăm acest lucru pe baza analizei noastre pentru fiecare țarăși în funcție de procentul de companii din fiecare grup de mărime cu șanse să supraviețuiască.
Figura 5 – Insolvențele majore pe sectoare
Sursa: Eurostat, Euler Hermes, Allianz Research
Cum va ieși domeniul construcțiilor din criză?
Revenirea din criza va fi de asemenea mult mai dificilă pentru companiile mici decât pentru cele mari având în vedere problema specifică și prevalentă a forței de muncă, a cărei intensitate măsurată ca angajați vs. venituri este semnificativ mai mare pentru IMM-uri: în general, o companie cu peste 250 de angajați generează venituri cu aproape 60% mai ridicate pe fiecare angajat decât o companie medie cu 0-50 angajați. În consecință, noile costuri suplimentare legate de forța de muncă cauzate de criza Covid-19 sunt astfel și mai împovărătoare. Doar costul suplimentar al echipamentului individual de protecție (EIP) ar putea reprezenta aproape 50% din nivelul EBITDA pentru companiile mici. (sursa: Eurostat, Euler Hermes)
Companiile mari au adoptat o serie de strategii de adaptare care ajută la absorbirea impactului. În primul rând acestea includ acțiuni de conservare a lichidităților sub formă de emisiuni la scară largă de obligațiuni și reduceri la dividende. Acest lucru este semnificativ: noile emisii de datorii reprezintă până la 20% din ultima datorie raportată în bilanț în unele cazuri, iar dividendele absorb între 12% și 37% din fluxurile de numerar pentru eșantionul de companii mari.
Schemele de șomaj tehnic și garanțiile de împrumut guvernamental sunt, totuși, la fel de accesibile și sunt utilizate de toate companiile. În medie, sectorul de construcții a trimis în șomaj tehnic 75-80% din forța de muncă în Marea Britanie, în timp ce în Germania 37% au utilizat această schema și 95% în Franța. Reducerile de costuri și de cheltuieli de investiții (capex) sunt căi posibile, dar, din nou, sunt mult mai fiabile pentru companiile mari. Acestea pot reduce subcontractanții și pot exercita o presiune semnificativă asupra prețurilor de licitație, ceea ce poate duce la niveluri scăzute de activitate și marje mici pentru IMM-uri. În final, în contextul unei utilizări mai scăzute a capacităților existente în piață, companiile mari sunt mai predispuse să urmarească și obținerea proiectelor de mai mică anvergură care reveneau de obicei companiilor mai mici.
Figura 6 – Creșteri incrementale de cost pentru EIP provocate de COVID-19 ca procent în EBITDA în funcție de mărimea companiei
Sursa: Eurostat, Euler Hermes, Allianz Research
Într-o lume post Covid-19, IMM-urile ar putea rămâne fără oportunități.
În ciuda crizei, vor exista și oportunități, iar sectorul cu siguranță va suferi schimbări structurale. Un indice P/E (Price per earnings) mediu pe piața bursieră actuală care scade la doar 10x în 2021 de la 26x în 2020 implică o recuperare semnificativă a câștigurilor (sursa – Factset, Euler Hermes). Consensul actual care implică o creștere medie a Ebitda de 24% pentru eșantionul nostru de companii mari confirmă acest lucru. Printre motive – un raport solid între valorile contractuale executate și cele încasate în jur de 1x și, mai important – abilitatea companiilor mari de a captura creștere din segmentul de infrastructură.
Rezidențial – Deoarece locațiile periferice și îndepărtate oferă un spațiu mai mare și mai multă accesibilitate, acest lucru ar putea determina cererea să se îndepărteze de centrele orașelor, ceea ce ar duce la diminuarea prețurilor locuințelor centrale. Întrucât centrele orașelor sunt caracterizate de obicei prin renovare în defavoarea activităților de construcții noi, acest segment ar putea să scadă, deși poate exista un impact pozitiv asupra cererii de locuințe noi în afara centrelor metropolitane. IMM-urile ar putea beneficia de activitatea periferică, non-centru dar vor fi, de asemenea, afectate de scăderea pe segmentul renovărilor.
Office – Introducerea muncii de la distanță ar putea fi consolidată prin considerente ce țin de mediu, societate și de guvernanța corporativă, în special prin reducerea utilizarii transportului precum și a amprentei de carbon datorată scăderii cererii pentru spații de birouri. Dintre toate tendințele structurale, cererea redusă de spații de birouri s-ar putea dovedi a fi cea mai puternică. În unele cazuri, ar putea exista o reconversie în spații de locuit, dar, din nou, dezvoltatorii mai mari ar avea cele mai importante beneficii.
Comercial/vânzarea cu amănuntul – Criza are potențialul de a accelera și mai mult penetrarea comerțului electronic. Acest lucru va afecta magazinele mici dar și centrele comerciale, prin creșterea probabila a procentului spațiilor vacante. Toate acestea ar putea duce la un număr redus de construcții noi, dar și la o activitate de modernizare redusă, domeniul de reconversie în spații de locuit fiind limitat.
Ospitalitate – În timp ce hotelurile și sectorul de ospitalitate sunt lovite puternic, în cele din urmă vor vedea o revenire a activității. Ar putea exista un impact minor în ceea ce privește reducerea structurală a călătoriilor, ca urmare a preocupărilor privind schimbările climatice.
Infrastructura și lucrări publice – Infrastructura este fără îndoială un sector care va beneficia în primul rând de programe de stimulare publică, dar și de tendințe structurale pe termen lung. Acest lucru a fost vizibil de-a lungul crizei, de exemplu prin intermediul companiilor care au observat o cerere susținută în infrastructura energetică. Segmentul va continua să dețină o activitate remarcabilă, iar politicile climatice de la nivelul următor vor susține acest lucru. Ecologizarea economiei va crește, favorizând proiectele mari. Mai mult, există o cerere publică sporită în sectorul sănătății deoarece guvernele aleg să dezvolte o strategie împotriva unei viitoare pandemii. Cererea de infrastructură a transporturilor ar putea fi determinată de tendințele cererii pentru birouri și locuințe. Toate acestea sunt domenii în care se remarcă cele mai mari companii din sector; IMM-urile vor primi comenzi ca și subcontractori dar nu vor obține aceeași profitabilitate.
În Germania, măsurile au o bază foarte largă și sunt orientate spre consum și nu direct către construcții. Motivăm acest lucru prin faptul că, la intrarea în criză, sectorul a dovedit faptul că este unul puternic. Preconizăm că la sfârșitul anului taxele vor reveni la normal (după reducerile de TVA recente), ceea ce, conform unor participanți din industrie, duce la costuri suplimentare ale birocrației. Accelerarea, relaxarea și avansarea ofertelor publice ar trebui să fie pozitive pentru sector, deși totul depinde de execuție. Dacă de licitațiile la nivel federal vor beneficia mai ales companiile mari, proiectele de stat și comunale au un impact mai mare pentru IMM-uri. Acestea sunt evidențiate prin intermediul unui sprijin federal de 5.9 miliarde EUR acordat landurilor pentru cheltuielile de investiții pe care le vedem ca baza a programului. Limitarea contribuțiilor de securitate socială la 40% va avea, de asemenea, un impact pozitiv pentru IMM-uri. Există și măsuri pozitive legate de energie: pe termen scurt, acestea se regăsesc în principal in îndepărtarea limitei de construcție a panourilor solare și sprijinirea măsurilor de renovare legate de eficiența energetică printr-o creștere de la 1 miliard de EUR in 2020 la 2,5 miliarde EUR in 2021 pentru programul de renovare a clădirilor cu emisie redusă de CO2. Toate acestea ar trebui să aibă un impact pozitiv imediat. O creștere a obiectivului pe termen lung de extindere a folosirii energiei eoliane din 2030 cu 5GW este pe termen foarte lung și depinde mult de o serie de alte probleme, cum ar fi planificarea, schemele de sprijin, prețurile la energie electrică și constrângerile sistemului electric. Vom putea vedea un impact de la mijlocul decadei, după anul 2025.
De asemenea, Italia a instituit sprijin pentru construcțiile legate de tranziția energetică: reducerea impozitelor pentru sistemele de optimizare a energiei, precum izolarea, încălzirea și schimbarea sistemelor de apă. Mai mult, există un bonus crescut pentru întărirea protecției seismice. Scutirea fiscală se ridică la 110% din costurile suportate, ceea ce considerăm a fi un stimulent puternic. De această scutire ar trebui să beneficieze sectorul rezidențial și cel al IMM-urilor, chiar dacă, în medie, acest tip de lucrări se adresează proiectelor relativ mici.
În Franța, companiile din toate sectoarele au acces la garanțiile publice pentru împrumuturi care au cunoscut o absorbție foarte largă. Acest lucru ajută la asigurarea necesarului de lichidități, dar generează și o tensiune financiară mai mare pentru anii următori, ca urmare a datoriei ridicate. Planul general de stimulare se concentrează pe sectoarele considerate probabil strategice, adică automobile și companii aeriene. Amprenta de carbon deja scăzută din Franța, rezultată din prevalența energiei nucleare, este doar una dintre explicațiile probabile.
Marea Britanie avea deja un program important în derulare din 2019. Aceasta a anunțat o schemă transversală de garanție a împrumuturilor de 330 miliarde GBP prin bugetul trecut in martie. Deoarece este vorba despre o schemă pentru companii mici și mari , există riscul ca unele firme să nu poata beneficia de acest plan. Amânarea plății TVA până în iunie a ajutat lichiditatea, dar aceasta nu este o măsură de stimulare.
Deși Spania sprijină sectoarele afectate prin intermediul sistemului de împrumuturi guvernamentale – ICO, acesta este destinat companiilor mijlocii și mari. În același timp, activitatea de licitații guvernamentale a scăzut cu 50% în al doilea trimestru din 2020.
Actualitate
Pentagonul caută locul pentru o nouă bază militară: selecția, programată până în iunie anul viitor

Statele americane au termen până la 1 decembrie să propună amplasamente pentru o nouă instalație militară de mari dimensiuni. Pentagonul vrea să aleagă locația până în iunie anul viitor, evaluând ofertele după patru criterii principale: suprafața disponibilă, capacitatea de cazare, autonomia energetică și de apă, precum și posibilitățile de finanțare public-privată.
„Vorbim despre o bază, dar ceea ce construim este un oraș”, a declarat Dale Marks, responsabilul desemnat să coordoneze identificarea și pregătirea amplasamentului.
Inițiativa a fost lansată după ce secretarul apărării, Pete Hegseth, a cerut identificarea unui loc optim pentru o instalație militară comună, fortificată și rezilientă, pe teritoriul continental al Statelor Unite. Motivația invocată include dezvoltarea rapidă a tehnologiilor disruptive, cooperarea tot mai strânsă între adversarii strategici și atacurile cibernetice persistente asupra infrastructurii esențiale.
O bază proiectată pentru războiul viitorului
Noua instalație ar urma să găzduiască formațiuni militare construite în jurul unor capabilități de ultimă generație: aripi de atac autonome fără pilot, brigăzi cu arme cu energie dirijată și sisteme antidronă, unități hipersonice și structuri operaționale comune sprijinite de inteligență artificială.
Pentru a limita suspiciunile că administrația ar favoriza statele conduse de republicani, procesul de selecție urmează să fie cât mai transparent. Este prevăzută formarea unui grup de evaluare, iar implicarea președintelui rămâne posibilă, fără să fi fost confirmată.
Patru criterii decisive pentru amplasament
Suprafață: Pentagonul caută terenuri cuprinse, în general, între 100.000 și 250.000 de acri. Vor putea fi analizate și propuneri mai mici sau mai mari, dacă prezintă avantaje deosebite.
Capacitate: Baza trebuie să poată găzdui între 15.000 și 25.000 de militari activi și familiile lor — în total, aproximativ 80.000–100.000 de persoane. Infrastructura va trebui să susțină și viitoare structuri militare cu un număr mare de sisteme autonome.
Autonomie: Instalația este concepută să funcționeze independent de rețelele civile. Planurile prevăd reactoare nucleare modulare de mici dimensiuni, microrețele energetice fortificate și sisteme proprii de captare, tratare și reciclare a apei. În primele 24 de luni de la implementare, baza ar trebui să demonstreze că poate susține 30 de zile continue de funcționare în condiții de luptă, fără acces la rețeaua electrică civilă sau la sursele externe de energie.
Parteneriate și finanțare: Statele sunt încurajate să propună parteneriate public-private. În această formulă, Departamentul Apărării ar putea finanța infrastructura direct legată de misiunea militară — inclusiv capacități de proiecție a forței, adăposturi subterane de comandă, depozite de muniții și poligoane de testare — iar investitorii comerciali ar putea dezvolta și administra infrastructura digitală de sprijin.
Nominalizările, urmate de o evaluare la scară locală
Până la 1 decembrie, guvernatorii și responsabilii militari ai statelor trebuie să trimită propunerile inițiale. Echipa coordonată de Marks va discuta apoi cu fiecare candidat pentru a dezvolta planurile și a compara avantajele și dezavantajele amplasamentelor.
Analiza va coborî până la detalii de proiectare și organizare: unde va fi amplasat perimetrul de securitate, dacă acesta va avea forma unui gard convențional și dacă locuințele vor fi construite de Pentagon sau de comunitățile locale. În unele variante, partenerii locali ar putea asigura servicii și infrastructură precum spitale și școli.
Costul total nu a fost estimat, deoarece locația nu a fost încă aleasă. Totuși, bugetul pentru 2028 ar urma să includă o alocare inițială pentru lansarea proiectului.
Actualitate
Peninsula Coreeană, sub presiune electronică: comunicațiile militare trebuie să reziste fără „condiții perfecte”
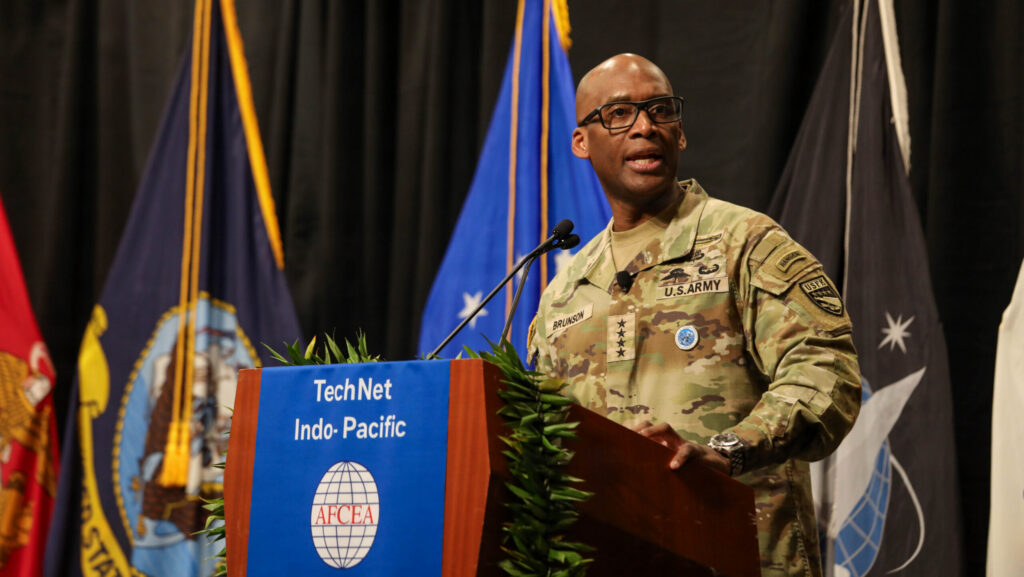
Sistemele electronice folosite de forțele americane și aliate sunt bruiate zilnic în Peninsula Coreeană, un mediu pe care generalul Xavier Brunson, comandantul Forțelor SUA din Coreea (USFK), l-a descris drept unul dintre cele mai contestate electromagnetic din lume.
Într-o prezentare susținută la conferința AFCEA TechNet Indo-Pacific din Hawaii, Brunson a avertizat că adversarii încearcă să perturbe GPS-ul, senzorii, serverele și rețelele. Fără să numească direct o țară, el a făcut referire la amenințarea nord-coreeană; regiunea este marcată, de asemenea, de capacitățile avansate de atac electronic ale Chinei.
Comunicații proiectate pentru bruiaj
Un sistem care funcționează doar cu comunicații prin satelit neîntrerupte, lățime de bandă nelimitată și fibră optică permanent disponibilă nu este potrivit unui teatru de operații contestat. „Nu va supraviețui 48 de ore în peninsulă”, a spus Brunson.
Răspunsul, potrivit comandantului, este construirea unor rețele redundante, capabile să mențină comanda și controlul când legăturile principale sunt întrerupte. USFK introduce rețele de înaltă frecvență, comunicații prin sateliți aflați pe orbite joase și rețele terestre de tip mesh.
Brunson a cerut industriei să aducă în regiune soluții ușoare, rezistente la bruiaj, cu probabilitate redusă de interceptare și detectare. A solicitat, de asemenea, interfețe de programare deschise și senzori de margine care să se integreze în rețelele comune de misiune fără dependență de un singur furnizor.
Interoperabilitatea trebuie proiectată de la început
Generalul a criticat practica de a construi sisteme exclusiv pentru rețele americane și de a adăuga ulterior interfețe pentru aliați. În operațiunile comune, interoperabilitatea nu poate fi o funcție secundară, adăugată după semnarea contractului.
„Trebuie să proiectăm pentru operațiuni combinate încă de la prima linie de cod”, a spus Brunson, pledând pentru o schimbare fundamentală a modului în care este concepută securitatea informațiilor.
Modelul tradițional, bazat pe rețele închise și perimetre de apărare, a impus construirea unor „conducte” separate ori de câte ori informațiile trebuiau partajate cu partenerii. Într-un conflict în care unitățile operează dispersat, această abordare poate izola formațiunile și poate limita imaginea operațională comună.
Alternativa propusă este securitatea centrată pe date: protejarea și etichetarea informației în sine, nu doar a rețelei prin care circulă. Brunson a ilustrat miza printr-un exemplu concret: pista unei rachete detectate de un radar coreean ar trebui verificată și transmisă rețelei aliate de focuri în milisecunde, nu în secunde.
Industria, chemată să adapteze produsul la misiune
Brunson a îndemnat companiile să studieze documentele strategice și cerințele armatei pentru a înțelege ce capabilități sunt necesare. Pentru a ilustra ideea, a folosit o analogie neobișnuită: succesul murăturilor feliate pentru hamburgeri.
Producătorul Vlasic, a spus el, a înțeles că oamenii aveau nevoie de felii de castravete murat, nu de castraveți întregi, pentru a-și pune produsul în hamburger. Industria de apărare trebuie să facă același lucru: să-și adapteze oferta la modul în care forțele vor lupta, în loc să încerce să impună un produs care nu răspunde cerințelor.
Ca exemplu de orientare strategică, Brunson a indicat documentul recent al Armatei SUA, How the Army Fights. Companiile, a spus el, ar trebui să-și raporteze soluțiile la conceptele operaționale descrise acolo și să dezvolte produse care funcționează la marginea rețelei.
Rețele pentru o forță dispersată și mobilă
Operațiile viitoare vor presupune forțe mai dispersate, schimbări de plan chiar înainte de sosirea în teatru și rețele aflate permanent sub atac. În aceste condiții, capabilitățile trebuie să funcționeze în medii austere și să se adapteze rapid.
Mesajul lui Brunson pentru industrie este direct: conectivitatea nu poate depinde de o infrastructură perfectă, iar interoperabilitatea nu poate fi lăsată pentru mai târziu. Sistemele trebuie să fie robuste, deschise și proiectate pentru operațiuni comune din prima etapă — pentru ca informația critică să ajungă la forțele care au nevoie de ea, chiar și atunci când adversarul încearcă să o blocheze.

Un telefon poate fi proiectat într-o țară, poate folosi componente produse în mai multe regiuni și poate fi asamblat în altă parte înainte să ajungă într-un magazin din România. Același lucru, la o scară diferită, se întâmplă cu hainele, alimentele, mașinile și serviciile digitale. Lanțurile de producție au devenit o formă concretă prin care globalizarea intră în viața de zi cu zi.
Conceptul nu se reduce la comerț. El include circulația capitalului, a informației, a tehnologiei și a oamenilor. Legăturile mai strânse dintre economii pot crea acces la piețe și produse noi, dar pot transmite și problemele mai repede. O întrerupere într-un port important sau o lipsă de componente poate afecta producția la mii de kilometri distanță.
O explicație despre ce este globalizarea devine mai clară când este legată de astfel de exemple, nu doar de definiții. Prețul unui produs importat poate fi influențat de transport, curs valutar, taxe, disponibilitatea materiilor prime și concurența dintre furnizori. Consumatorul vede rezultatul final, nu toate etapele.
Pentru firme, globalizarea poate însemna o piață mai mare, dar și mai mulți competitori. Un producător local poate vinde în afara țării mai ușor decât în trecut, în timp ce clienții locali pot compara produse din mai multe piețe. Avantajul accesului mai larg vine împreună cu presiunea de a concura la preț, calitate și livrare.
Tehnologia a accelerat procesul. O echipă poate lucra de la distanță pentru clienți din alte țări, iar o firmă mică poate cumpăra servicii software dezvoltate oriunde. În același timp, dependența de furnizori externi poate deveni vizibilă atunci când apar întârzieri sau schimbări de preț.
Globalizarea nu produce aceleași efecte pentru toată lumea. Unele industrii câștigă acces la cerere nouă, altele se confruntă cu concurență mai puternică. Unele locuri de muncă apar, altele se transformă sau dispar. De aceea, discuția este mai utilă când privește un sector concret decât când încearcă să eticheteze întregul proces drept bun sau rău.
Pentru a urmări astfel de teme economice în limbaj accesibil, publicații online precum Creditinfo pot servi drept punct de plecare, dar efectele globalizării se văd cel mai bine în exemple concrete. Pentru cumpărător apar în prețuri și disponibilitate, iar pentru o firmă în furnizori, clienți, costuri și riscuri.
Cursul de schimb este una dintre punțile dintre economia externă și prețul local. Chiar dacă un produs este vândut în lei, componentele sau materia primă pot fi cumpărate în altă monedă. Variațiile valutare nu se transmit automat și imediat în preț, dar pot influența costurile firmelor care depind de importuri.
Companiile încearcă să reducă riscul prin diversificarea furnizorilor sau prin stocuri de siguranță. Aceste măsuri au însă propriul cost. Un stoc mai mare blochează capital, iar mai mulți furnizori înseamnă relații și standarde de gestionat. Reziliența lanțului de aprovizionare nu este gratuită, ci o alegere între eficiență și rezervă.
Pentru consumator, originea produsului nu spune singură toată povestea. Un obiect asamblat într-o țară poate conține materiale și tehnologie din multe altele. Din acest motiv, eticheta finală surprinde doar ultima parte a unui traseu economic mult mai lung.
Serviciile fac parte din aceeași poveste. O companie românească poate cumpăra găzduire, software sau consultanță de la furnizori străini și poate vinde la rândul ei către clienți din alte țări. În astfel de cazuri, globalizarea nu mai înseamnă containere și fabrici, ci contracte, date și plăți transfrontaliere.
Cea mai simplă dovadă rămâne coșul de cumpărături. Etichetele, componentele și mărcile arată câte economii au contribuit la produsele obișnuite. Globalizarea nu este un fenomen îndepărtat, ci o rețea de relații care devine vizibilă de fiecare dată când una dintre legături se schimbă.

M.A.I. – „Funcționar public cu statut special”: prostul statului, cu normă întreagă și pensie la ofertă
De ce să nu te faci polițist în România: îți iei adio de la drepturi, îți iei țeapă la bani...

Juriștii cameleon de la IGPR: polițiști la leafă, contabili la minte, avocați împotriva propriului salariu
Avocatul „Diavolului”? Nu, Avocatul împotriva propriului portofel Îți poți imagina un avocat care intră în sală, își drege vocea și...

Poliția Capitalei se „reorganizează”: se taie criminalistica, se umflă organigrama și se plimbă scaunele dintr-o cameră în alta
Consiliu de conducere la DGPMB: se mișcă hârtiile, nu și străzile La sediul Direcției Generale de Poliție a Municipiului București...

Reforma lui Burcu: tăcere, aroganță și PowerPoint la secret. Poliția Penitenciară pusă la perete, fără să i se spună de ce
Când „dialogul social” înseamnă: veniți la ședință, dar veniți proști și pe întuneric SNPP, FSSP și FSANP au făcut ce...

BINGOUL GUNOIULUI: CUM DISPAR MILIOANELE, IAR CETĂȚENII RĂMÂN CU SACII ÎN BRAȚE
Bingo–Rosal – datoriile uriașe și „eroii” care țin spatele unei firme îngropate în gunoi și miliarde vechi de lei CURTEA...

Polițist acuzat că „închide ochii” la propriile fapte: deversare suspectă, intervenție contestată și suspiciuni de abuz de funcție în I.P.J. Prahova
Sesizare la 112, dar cu prea puține răspunsuri Un caz din Starchiojd ridică semne de întrebare despre verificarea reclamațiilor cetățenilor...

Specialist de clasă, datornic de serviciu: MAI îți dă sporul, apoi îți trimite nota de plată
În administrația românească, salariul poate deveni o surpriză cu termen de rambursare. Astăzi primești o majorare prin dispoziția unității. Mâine,...

DOMNULE MINISTRU, V-AȚI MUTAT MINISTERUL PE FACEBOOK? Poliția Penitenciară află de pe „news – feed” ce se întâmplă cu propriul sistem
„Mulțumim că aflăm și noi de pe Facebook!” – noua formă de dialog social În România anului 2026, reforma nu...

Serviciul Protecția Mediului al Poliției Locale Ploiești: munți de gunoi, dar eroina Constantinescu Camelia vânează parcări
Ploieștiul înecat în gunoaie, dar „spațiul verde” e dușmanul public nr. 1 Orașul sufocat de gunoaie, Poliția Locală sufocată de…...

MAI spală pe „program scurt” – prin Corpul de Control: intră o plângere, iese „nu se impune”
La Corpul de Control, rufele nu se cercetează. Se limpezesc din condei. Există spălătorii unde se spală haine. Și există,...

M.A.I. – Libertate de circulație, cu notificare obligatorie: excursia e liberă, dar întâi să afle aplicația
Registrul a fost tras pe dreapta. Birocrația a schimbat doar vehiculul. La I.T.P.F. Sighetu Marmației, polițistul de frontieră a primit,...

Apt limitat, răbdare nelimitată? ANP numără bolnavii, dar nu prea spune de ce
Centralizarea misterioasă: protecție medicală sau inventar pentru austeritate? Administrația Națională a Penitenciarelor a cerut unităților să numere polițiștii de penitenciare...

Diagnoză organizațională sau „batista pe țambal”? La IPJ Călărași, testul e pentru climat — nu pentru șefi
După sesizarea SIDEPOL, IGPR anunță verificări și o diagnoză organizațională. Sindicatul se teme că, în loc să lumineze problemele, instituția...

„Ambiții la ea acasă”. Arhitecta-șefă Veronica Rădună îl pune în întârziere pe primarul Polițeanu și anunță plângeri penale dacă hotărârea definitivă nu este executată
Un abuz turnat în beton, o hotărâre definitivă și un primar care preferă platoul „TV” Conflictul de la vârful Urbanismului...

Rachete, minciuni și iodură de argint: fermierii prahoveni CONFIRMĂ dezvăluirile Incisiv de Prahova despre mafia antigrindină!
Mafia antigrindină, prinsă între secetă, rachete și minciună: fermierii îi dau în judecata Cum a ajuns o „minune tehnologică” netestată,...
-
Exclusivacum 2 zile
Polițist acuzat că „închide ochii” la propriile fapte: deversare suspectă, intervenție contestată și suspiciuni de abuz de funcție în I.P.J. Prahova
-
Exclusivacum 3 zile
Apt limitat, răbdare nelimitată? ANP numără bolnavii, dar nu prea spune de ce
-
 Exclusivacum 4 zile
I.P.J. Prahova – Cascadorii „girofarului” – sezonul III: BMW-ul zburat, Renaultul kamikaze și Dacia-cazan cu folie de bezmetic de la Politia Baicoi
-
Exclusivacum o zi
Reforma lui Burcu: tăcere, aroganță și PowerPoint la secret. Poliția Penitenciară pusă la perete, fără să i se spună de ce
-
 Featuredacum 4 zile
Calificativ la ordin in M.A.I.: cum transformă ministrul «binele» polițiștilor în «nesatisfăcător» cu un simplu pix
-
 Exclusivacum 4 zile
Străpungerea de Vest a integrității de Est. Pământul e contaminat, primarul (Primarul Ploieștiului) e curat? (DOCUMENTE)
-
Exclusivacum 3 zile
Serviciul Protecția Mediului al Poliției Locale Ploiești: munți de gunoi, dar eroina Constantinescu Camelia vânează parcări
-
Exclusivacum 4 zile
Rachete, minciuni și iodură de argint: fermierii prahoveni CONFIRMĂ dezvăluirile Incisiv de Prahova despre mafia antigrindină!