
Diverse
Ce rol are BNR în reglementarea finanțărilor oferite integral prin internet?

E seară, telefonul vibrează pe masă, iar pe ecran apare reclama aceea pe care o știe deja toată lumea: bani repede, fără drumuri, fără dosar cu șină, fără discuții stânjenitoare la ghișeu. Pare simplu. Apeși, completezi câteva câmpuri, încarci un act, primești un răspuns. Din afară, toată povestea arată ca o combinație între comerț electronic și nerăbdarea noastră modernă. Numai că, dincolo de interfața lucioasă, finanțarea online nu trăiește într-un vid.
Aici intră în scenă Banca Națională a României. Nu cu o mantie teatrală și nici cu gesturi spectaculoase, ci cu ceva mult mai puțin fotogenic și mult mai important: reguli, autorizări, supraveghere și disciplină prudențială. Altfel spus, BNR nu se ocupă de farmecul reclamei, ci de scheletul instituțional care face posibil ca o finanțare acordată integral prin internet să nu fie doar rapidă, ci și legală, urmărită și, pe cât se poate, sănătoasă pentru piață.
Am observat că, atunci când se vorbește despre credite online, mulți oameni pun în aceeași oală tot ce apare pe internet. Bancă, IFN, platformă, intermediar, aplicație, magazin online cu plată în rate, totul pare o singură pădure de butoane și formulare. În realitate, lucrurile sunt mai nuanțate. Tocmai de aceea merită să răspundem limpede la întrebarea aceasta: ce face, concret, BNR atunci când vorbim despre finanțări oferite integral prin internet?
De unde începe, de fapt, rolul BNR
Rolul BNR începe înainte ca tu, ca utilizator, să vezi oferta. În lumea financiară, primul lucru care contează nu este site-ul frumos, ci cine stă în spatele lui. O finanțare acordată online poate fi oferită de o bancă, de o instituție financiară nebancară, adică un IFN, sau poate fi intermediată de o altă entitate care doar te pune în legătură cu un creditor. Pentru fiecare dintre aceste situații, întrebarea esențială este aceeași: cine are dreptul legal să facă asta și sub ce regim de control.
BNR este autoritatea centrală care autorizează și supraveghează băncile din România și are atribuții importante și în privința instituțiilor financiare nebancare. Asta înseamnă că nu orice companie care își face un site și scrie credit instant devine automat un jucător legitim în piață. Ca să poți credita în mod legal, ai nevoie de o formă de organizare recunoscută de lege și de încadrarea într-un cadru reglementat.
Aici apare prima confuzie a publicului. Mulți cred că BNR aprobă fiecare produs sau fiecare împrumut acordat online. Nu așa funcționează lucrurile. BNR nu stă să dea ștampilă pentru fiecare cerere de finanțare a unui client. Nu analizează dosarul lui Andrei din Pitești sau al Elenei din Cluj, nu decide dacă cineva primește 7.000 de lei sau 18.000 de lei. Rolul ei este mai sus, mai rece și mai sistemic. BNR aprobă, autorizează sau înscrie entități în registrele relevante, stabilește reguli de funcționare și le supraveghează ca să vadă dacă respectă normele aplicabile.
Pe scurt, banca centrală nu aprobă emoția clientului, ci cadrul în care acea emoție poate să devină contract.
Ce înseamnă, mai exact, reglementarea unei finanțări online
Când spunem reglementare, oamenii își imaginează adesea doar o lege și un teanc de hârtii. În practică, reglementarea înseamnă mult mai mult. Înseamnă cine poate acorda credite, cu ce capital, cu ce proceduri interne, cu ce limite de risc, cu ce obligații de raportare și cu ce controale.
În cazul finanțărilor oferite integral prin internet, faptul că interacțiunea se mută pe telefon sau laptop nu scoate creditorul din lumea regulilor. Dimpotrivă. Procesul digital schimbă forma, nu și nevoia de control. Un credit rămâne credit, chiar dacă îl ceri în papuci, de pe canapea, la unsprezece noaptea.
Aici BNR are un rol esențial, fiindcă reglementarea nu urmărește doar să existe contracte valide, ci și să existe instituții suficient de solide încât să nu transforme ușurința accesului în hazard. O piață a creditului complet digitală, lăsată fără filtre, ar aluneca repede într-o combinație neplăcută de marketing agresiv, evaluări superficiale și risc împins către oameni care înțeleg prea târziu ce au semnat.
BNR încearcă să prevină tocmai această alunecare. Nu poate elimina toate abuzurile și nici toate deciziile proaste ale consumatorilor, ar fi și absurd să pretindem asta, dar poate impune un cadru care obligă instituțiile să funcționeze cu anumite frâne.
BNR și autorizarea actorilor care acordă finanțări online
Primul mare rol al BNR este filtrul de intrare în piață. În cazul băncilor, vorbim despre autorizare. În cazul IFN-urilor, vorbim despre regimul instituit de lege, despre înscrierea în registre și despre supravegherea potrivit categoriei în care se află entitatea.
Asta contează enorm. Pentru client, diferența dintre o bancă și un IFN poate părea doar una de brand sau de viteză. Pentru reglementator, diferența este mai profundă. Băncile au un regim de autorizare și supraveghere mai complex, pentru că lucrează și cu depozitele publicului și au o importanță sistemică mai mare. IFN-urile, deși pot credita și ele legal, intră într-un alt tip de regim, adaptat activității lor.
Cu alte cuvinte, dacă vezi pe internet o ofertă de bani rapizi, prima întrebare serioasă nu este cât de repede intră banii, ci cine este creditorul și dacă acel creditor apare în registrele relevante sau are statutul legal necesar. Aici rolul BNR este foarte practic, nu doar teoretic. BNR ține registre publice și oferă pieței un reper minimal de verificare. Nu e un detaliu birocratic. E începutul igienei financiare.
Am să spun lucrurilor pe nume: internetul are talentul de a cosmetiza orice. O pagină bine făcută poate inspira încredere chiar și atunci când în spate e o firmă prea subțire pentru promisiunile pe care le face. Tocmai de aceea existența unei supravegheri instituționale contează mai mult în online decât la ghișeu. Pe ecran, aparența muncește mai mult decât realitatea.
Supravegherea prudențială, partea care nu se vede, dar ține casa în picioare
A doua zonă importantă în care intervine BNR este supravegherea prudențială. Sună tehnic, știu, și destul de neprietenește. Dar ideea e simplă. BNR nu vrea doar să existe creditori, ci creditori care nu se prăbușesc la primul val de neplată sau la prima perioadă mai rece din economie.
Supravegherea prudențială privește lucruri precum capitalul instituției, nivelul riscurilor asumate, calitatea portofoliului de credite, expunerile, lichiditatea, organizarea internă, controalele, raportările și modul în care instituția își administrează activitatea. Toate acestea contează și pentru creditele date online, chiar dacă utilizatorul nu le vede niciodată.
De fapt, în mediul digital aceste chestiuni devin și mai sensibile. Când procesul este automatizat, când scorarea se face rapid și când aprobarea pare să curgă aproape fără atingere umană, tentația comercială este să accelerezi tot. Să aprobi mai repede, mai mult, mai larg. BNR, prin logica supravegherii, vine și spune că viteza nu poate înlocui disciplina. O instituție care dă credite online trebuie să aibă proceduri de evaluare a riscului, sisteme de control și mecanisme interne care să nu transforme tehnologia într-un amplificator al imprudenței.
Aici e, după părerea mea, una dintre mizele mari ale momentului. Digitalizarea poate face finanțarea mai accesibilă, dar poate face și greșelile mai rapide. Dacă la ghișeu greșeai lent, online poți greși industrial.
BNR nu este singura autoritate, iar asta trebuie spus limpede
Când întrebăm ce rol are BNR, există tentația să-i atribuim totul. Nu este corect. BNR are un rol central, dar nu unic. În materia protecției consumatorului, a informării precontractuale, a clauzelor, a publicității și a anumitor obligații față de client, intervin și alte reguli și alte autorități.
Aici se produce multă confuzie, fiindcă oamenii spun uneori că un credit este aprobat de BNR, ca și cum asta ar însemna că toate detaliile ofertei au fost binecuvântate punctual de banca centrală. În realitate, BNR nu validează fiecare mesaj de marketing și nici nu garantează că orice produs comercializat de o entitate supravegheată este automat convenabil pentru client.
Ce face BNR este să se asigure, în limitele competențelor sale, că instituția funcționează într-un cadru reglementat și că respectă cerințele prudențiale și de organizare aplicabile. În paralel, alte norme legale și alte autorități veghează la partea de protecție directă a consumatorului. Clientul are nevoie să înțeleagă exact această împărțire, pentru că îl ajută să nu ia o formulă de reclamă drept certificat de confort absolut.
Tocmai de aceea formulări de tipul soluția de finantare 100% online, aprobată de BNR trebuie citite cu mintea limpede. Ele pot sugera un grad de legitimitate instituțională, dar pentru omul obișnuit e important să înțeleagă ce înseamnă exact această legitimitate: nu că BNR ți-a aprobat ție creditul, nu că ți-a verificat dacă rata îți va fi comodă peste un an, ci că entitatea operează într-un cadru care ține de aria de reglementare și supraveghere a băncii centrale.
Cum se schimbă lucrurile când finanțarea se acordă integral online
Mutarea procesului în online schimbă traseul clientului. Nu mai ai discuția clasică de la birou, nu mai semnezi cu pixul în prezența unui ofițer de credit, nu mai simți presiunea formală a unei sucursale. În locul lor apar formularul, validarea prin SMS, încărcarea documentelor, identificarea la distanță, semnătura electronică și fluxurile automate de analiză.
Rolul BNR devine aici foarte interesant, pentru că nu mai e vorba doar despre creditare, ci și despre felul în care instituția își organizează procesele. O finanțare integral online trebuie susținută de proceduri solide privind identificarea clientului, administrarea riscurilor, securitatea operațională, continuitatea activității și trasabilitatea deciziilor.
Pe românește, nu este suficient ca o instituție să aibă un buton de aplică acum. Trebuie să poată demonstra că știe cine e clientul, că păstrează urmele operațiunii, că gestionează corect datele și că are mecanisme prin care previne fraudele și reduce riscurile. Dacă tehnologia cade, dacă datele sunt compromise sau dacă algoritmii împing aprobări fără discernământ, problema nu mai este una de design, ci una de conformitate și de supraveghere.
În lumea financiară, fiecare scurtătură tehnică lasă o umbră juridică. BNR tocmai umbrele acestea le urmărește.
Identificarea clientului și cunoașterea clientelei
Una dintre piesele sensibile ale finanțării online este identificarea clientului. Când omul nu vine fizic în fața ta, trebuie să găsești o metodă suficient de sigură pentru a ști cu cine contractezi. Aici intră în joc regulile privind cunoașterea clientelei, prevenirea spălării banilor și verificările interne ale instituției.
BNR are relevanță în acest cadru pentru entitățile pe care le reglementează sau supraveghează, în corelare cu legislația națională privind prevenirea spălării banilor și cu regulile europene aplicabile. Cu alte cuvinte, finanțarea online nu înseamnă doar comoditate pentru client, ci și obligații mai elaborate pentru creditor. Să identifici la distanță nu e o joacă de aplicație, deși așa pare.
Adevărul e că tocmai partea aceasta, care pare plictisitoare, protejează cel mai mult sistemul. Fără cunoașterea clientelei, piața de credit online s-ar transforma repede într-un teren fertil pentru identități false, fraude, conturi folosite prin interpuși și alte improvizații deloc romantice. BNR nu face singură toată munca asta, dar are un rol real în cadrul de reglementare și supraveghere care obligă instituțiile să trateze serios identificarea și monitorizarea relației de afaceri.
Evaluarea bonității, adică momentul în care entuziasmul trebuie să întâlnească matematica
Orice finanțare sănătoasă, fie ea dată la ghișeu sau pe internet, are nevoie de evaluarea bonității clientului. Aici apare una dintre marile iluzii ale creditării online. Pentru că procesul e rapid, mulți cred că analiza nu mai există sau că a fost înlocuită de un fel de generozitate algoritmică. Nu. Cel puțin nu într-o piață care vrea să rămână cât de cât serioasă.
BNR nu calculează ea însăși scorul fiecărui client, dar rolul ei în arhitectura evaluării riscului este important. Prin regulile de prudență, prin cerințele de administrare a riscului și prin supravegherea instituțiilor, BNR pune presiune pe creditori să nu transforme acordarea de credite într-o tombolă. Instituțiile trebuie să aibă politici și proceduri, modele de evaluare și controale adecvate.
E drept, în piață există diferențe mari între jucători. Unele instituții au procese mai rafinate, altele sunt mai agresive comercial. Dar exact de aceea rolul băncii centrale nu trebuie judecat romantic. El nu e acela de a produce oferte frumoase, ci de a împiedica piața să alunece prea ușor în imprudență sistemică.
Din punctul meu de vedere, aici e poate cea mai importantă funcție a BNR în online: să le amintească tuturor că ușurința accesului la credit nu anulează obligația de a credita responsabil.
Registre, raportări și urme lăsate în sistem
O altă parte esențială a rolului BNR ține de registre și raportări. Într-o piață a finanțării online, informația circulă repede, dar tocmai de aceea trebuie și așezată în sisteme de evidență și monitorizare. Pentru anumite categorii de entități și în anumite condiții, există obligații de raportare către infrastructuri și evidențe relevante, inclusiv în materia riscului de credit.
Poate nu sună spectaculos, dar fără raportări și fără registre, supravegherea ar fi o poveste spusă la telefon. BNR are nevoie de date ca să înțeleagă expunerile, tendințele, concentrarea riscului și comportamentul din piață. Iar piața online, tocmai pentru că produce volume și viteză, face aceste date și mai importante.
Pentru client, asta înseamnă ceva foarte concret. Nu ești doar într-o conversație cu o aplicație drăguță. Intri într-un sistem financiar în care urmele contează. Cererea, aprobarea, rambursarea, întârzierile, toate acestea nu se evaporă doar pentru că au avut loc pe internet.
Rolul BNR în fața noilor riscuri tehnologice
Creditarea integral online aduce cu ea și riscuri care acum zece, cincisprezece ani nu aveau aceeași greutate. Riscul cibernetic, dependența de furnizori IT, vulnerabilitățile operaționale, întreruperile de sistem, fraudele digitale, folosirea defectuoasă a automatizării, toate acestea pot afecta direct activitatea de creditare.
BNR nu este o agenție de software, dar rolul ei de supraveghere atinge și aceste zone prin perspectiva guvernanței, a administrării riscurilor și a cerințelor privind continuitatea activității și controlul intern. O instituție care acordă finanțări online trebuie să demonstreze că nu și-a construit afacerea pe nisip tehnologic.
Asta mi se pare un semn de maturizare a pieței financiare. La început, digitalizarea era privită aproape exclusiv ca promisiune. Acum e privită și ca risc, ceea ce e sănătos. Fiecare lucru comod vine la pachet cu o nouă obligație de prudență. E o lecție banală, dar ne place mereu să o uităm când aplicația merge bine și banii intră repede.
Ce nu face BNR și de ce e bine să știm asta
Ca să înțelegem corect rolul BNR, trebuie să spunem și ce nu face. BNR nu negociază pentru tine costul creditului. Nu te oprește automat să iei un împrumut nepotrivit. Nu îți garantează că produsul ales este cel mai avantajos. Nu transformă în sigur orice lucru care poartă eticheta reglementat.
Mai mult, BNR nu este un fel de părinte sever care citește înainte toate reclamele și toate contractele individuale. În viața reală, responsabilitatea e împărțită. Instituția trebuie să respecte legea și normele aplicabile. Autoritățile competente își exercită atribuțiile. Iar clientul trebuie, totuși, să citească, să compare, să înțeleagă și să nu trateze contractul ca pe un simplu pas între două notificări de pe telefon.
Știu, nu e partea cea mai simpatică. Toată lumea ar vrea o formulă simplă, ceva de tipul dacă apare online și e sub ochiul BNR, atunci e perfect. Numai că lumea financiară nu funcționează așa. O instituție poate fi legală și totuși produsul să nu fie potrivit pentru tine. Poate fi supravegheată și totuși costul total să fie mare. Poate fi serioasă și totuși rata să te strângă mai mult decât ai admis la început.
Cum ar trebui să citească publicul ideea de finanțare online reglementată
Când publicul aude că o finanțare online este reglementată sau că instituția ține de aria de supraveghere a BNR, mesajul corect ar fi următorul: nu vorbim despre un actor apărut din neant, ci despre unul care operează într-un cadru oficial și verificabil. Asta este important. Nu rezolvă totul, dar schimbă mult discuția.
Înseamnă că există reguli de intrare în piață, cerințe de organizare, obligații de raportare și posibilitatea unor măsuri de supraveghere. Înseamnă că internetul nu anulează statutul juridic al creditorului. Înseamnă că procesul digital trebuie să stea pe o fundație instituțională, nu doar pe o interfață reușită și pe texte publicitare bine lustruite.
Dar mai înseamnă ceva, poate chiar mai util pentru omul obișnuit. Înseamnă că înainte să te uiți la cât de repede primești banii, ar trebui să te uiți la cine îi dă, în ce regim operează și ce cost total are produsul. Dacă punem întrebările în ordinea inversă, ajungem aproape întotdeauna la surprize neplăcute.
De ce rolul BNR a devenit mai important acum decât părea acum câțiva ani
Piața s-a schimbat. Oamenii sunt mai obișnuiți cu aplicațiile decât cu sucursalele, iar instituțiile financiare au înțeles repede că viteza și comoditatea vând. În astfel de perioade, rolul reglementatorului devine paradoxal mai puțin vizibil și mai important. Lumea nu-l mai vede, pentru că totul pare să se întâmple instant. Dar tocmai atunci ai nevoie de cineva care să se uite la infrastructură, nu la reclamă.
BNR are, în fond, rolul acela puțin ingrat al adultului din încăpere. Când piața se entuziasmează de digitalizare, banca centrală trebuie să întrebe despre capital, risc, control intern, securitate, raportare și robustețea modelului de business. Nu sună seducător. Nici n-ar trebui. Rolul ei nu este să seducă, ci să țină sistemul în limite suportabile.
Mie asta mi se pare esențial de înțeles. În economia digitală, multe lucruri se vând prin promisiunea lipsei de fricțiune. BNR există, într-o măsură importantă, tocmai ca să păstreze niște fricțiuni necesare. Nu frâne absurde, ci filtre care împiedică transformarea creditului online într-o improvizație scumpă.
Ce ar trebui să rețină un om obișnuit din toată povestea
Dacă ar fi să las tot textul acesta să se așeze într-o idee clară, ea ar suna așa: BNR nu este operatorul care îți dă banii, ci gardianul instituțional al terenului pe care acei bani pot fi oferiți legal și, în principiu, prudent. Rolul ei în reglementarea finanțărilor oferite integral prin internet este să autorizeze sau să încadreze entitățile relevante în arhitectura legală, să le supravegheze, să impună cerințe de organizare și prudență, să urmărească riscurile și să mențină piața într-un perimetru civilizat.
Finanțarea online nu este o excepție de la regulă, ci doar o formă nouă a aceleiași realități vechi: creditul mută bani din viitor în prezent și, tocmai de aceea, are nevoie de disciplină. Că semnezi pe hârtie sau pe ecran, esența rămâne aceeași. Cineva își asumă un risc, cineva își asumă o obligație, iar între ei trebuie să existe o ordine.
BNR nu poate ține loc nici de consilier personal, nici de avocat al fiecărui client, nici de antidot pentru impulsivitate. Dar poate face ceva extrem de important și, sincer, destul de rar apreciat la timp: poate împiedica piața să devină o stradă fără semafoare.
Iar în epoca în care împrumutul poate începe cu un click făcut în grabă, semaforul acesta contează mai mult decât pare.
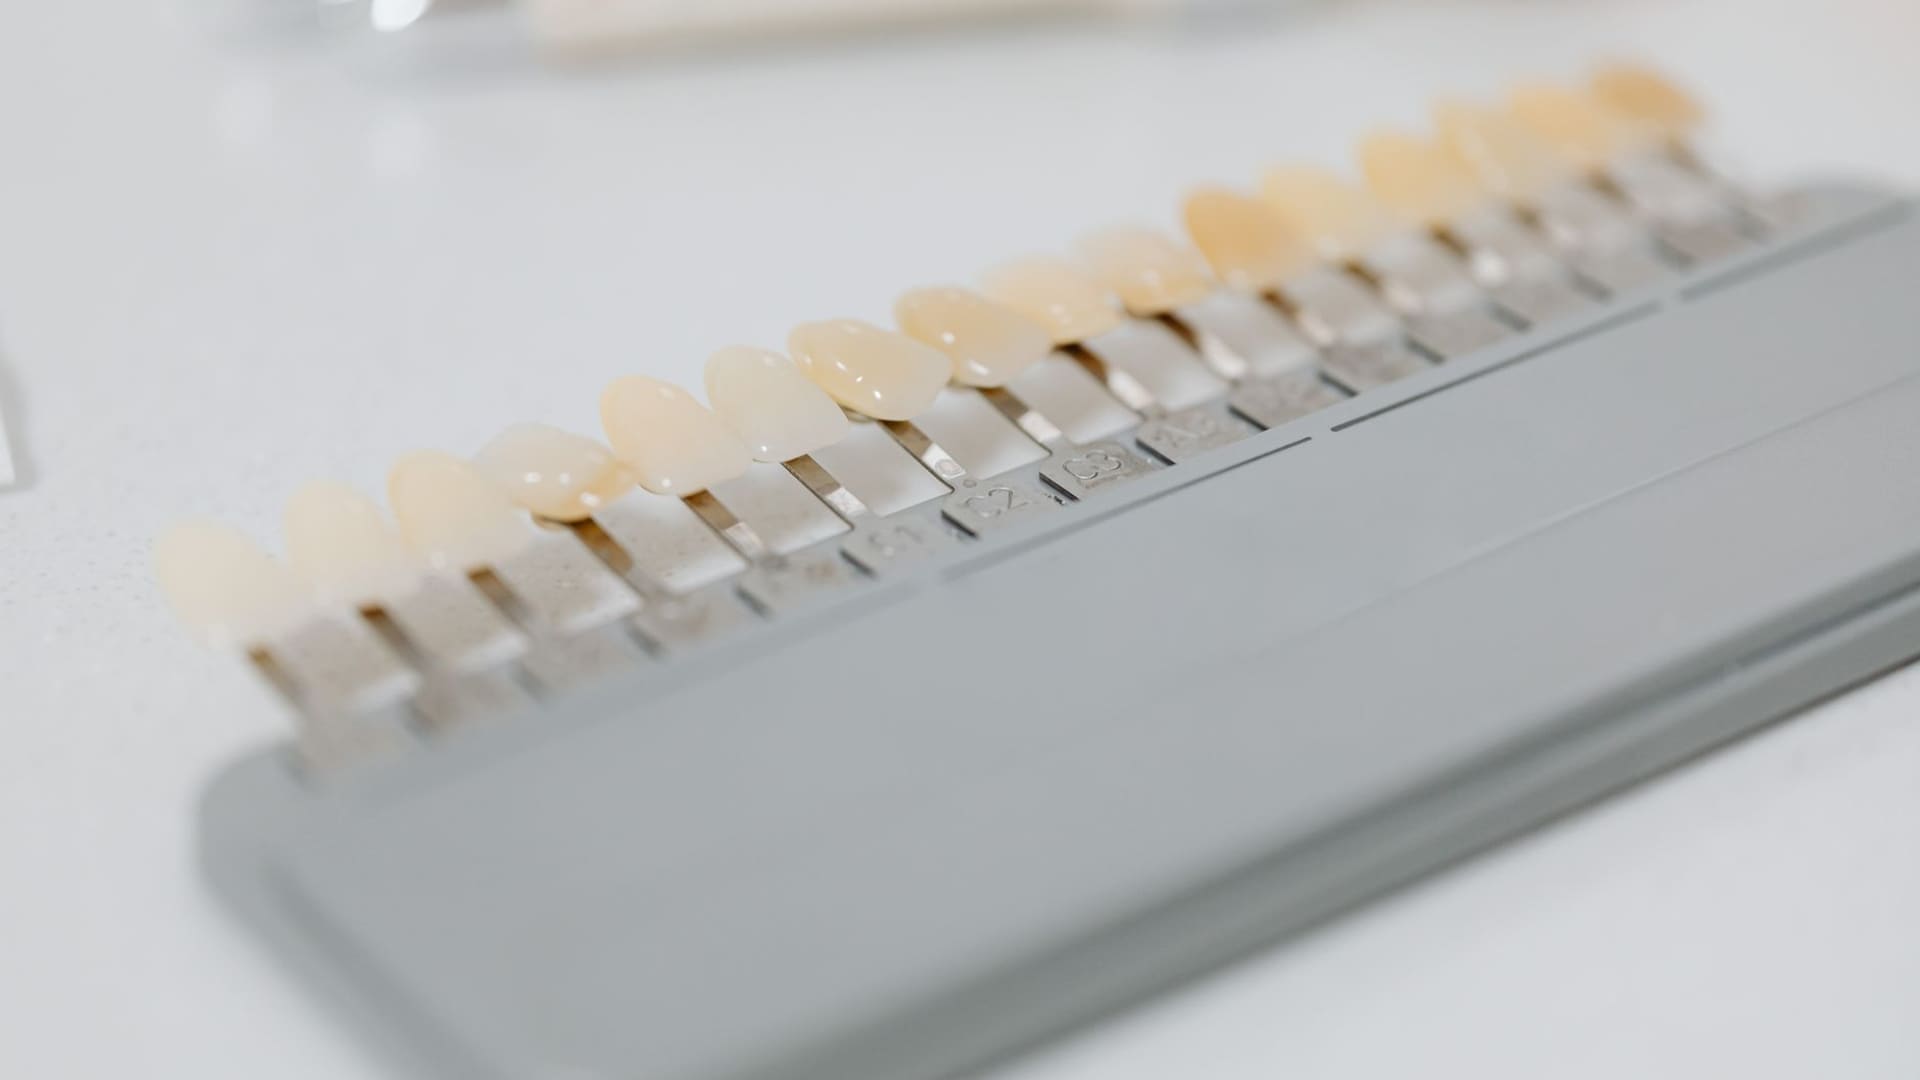
Puține întrebări primesc la cabinet răspunsuri atât de diferite ca aceasta: cât va ține coroana nouă. Se întâmplă adesea când o lucrare veche trebuie refăcută, după ce gingia s-a retras și a lăsat la vedere limita dintre coroană și dinte, iar pacientul vrea să știe ce material să aleagă de data aceasta și ce durată poate aștepta, realist. Răspunsul ține mai puțin de o cifră fixă și mai mult de o combinație între material, poziția dintelui în gură și obiceiurile de zi cu zi.
Ca reper general, o coroană dentară durează în medie între 5 și 15 ani, iar cu îngrijire bună poate depăși 30 de ani, potrivit informațiilor publicate de Cleveland Clinic. A doua cifră trebuie citită cu prudență, mai ales atunci când este atribuită unui material anume. Afirmațiile potrivit cărora o coroană din zirconiu ține „toată viața” nu au acoperire în studiile clinice, care urmăresc pacienții, în general, pe intervale de 5-15 ani, așa că nu pot descrie cum arată o astfel de lucrare după trei decenii. Ca la orice material, comportamentul zirconiului în timp depinde și de felul în care este realizată lucrarea, de dintele pe care stă și de modul în care este îngrijită.
Igiena, scrâșnitul dinților și gingia: factorii care scurtează viața unei coroane
Factorii asociați cu o durată mai scurtă sunt, în mare parte, aceiași pentru toate materialele. O igienă orală deficitară, retragerea gingiei, consumul frecvent de alimente foarte tari sau lipicioase și scrâșnitul dinților se numără printre cei mai des invocați în practica stomatologică. Contează și motivul pentru care s-a pus coroana, pentru că situația dintelui de la care se pornește diferă mult de la un caz la altul și influențează cât de bine își poate îndeplini lucrarea rolul. Alegerea materialului intră în această ecuație, însă nu poate compensa singură lipsa îngrijirii zilnice sau o problemă netratată.
Bruxismul, adică scrâșnitul sau încleștarea involuntară a dinților, supune coroana unor forțe repetate, adesea în timpul nopții, când pacientul nu le poate controla și uneori nici nu știe că există. Obiceiul merită luat în calcul încă de la începutul planului de tratament, înainte ca noua lucrare să fie solicitată ani la rând de presiuni pe care nimeni nu le-a anticipat. Pentru acești pacienți, clinica DentAllFine realizează și gutiere de bruxism, astfel încât protecția pe timpul nopții poate fi planificată odată cu noua coroană, în loc să fie discutată abia după prima ciobire.
Zirconiu, disilicat de litiu și metalo-ceramică după primii cinci ani
Pentru coroanele puse pe dinți naturali, diferențele dintre materialele moderne sunt mici în primii ani: la cinci ani, coroanele din zirconiu și cele din disilicat de litiu rezistă la fel de bine ca cele metalo-ceramice, potrivit unei meta-analize publicate în 2026 de Pjetursson și colaboratorii săi. Proporțiile de coroane încă prezente în gură la acest interval sunt apropiate: 98,5% pentru disilicatul de litiu monolitic, 97,3% pentru zirconiul placat cu ceramică, 97,1% pentru metalo-ceramică și 96,8% pentru zirconiul monolitic.
Aceste valori nu reprezintă o durată de viață garantată. Ele arată ce parte dintre coroanele urmărite în studii clinice pe adulți mai era în gură după cinci ani, fără să indice cât va rezista lucrarea unui anumit pacient. O diferență de un punct procentual între două materiale spune puțin despre un caz individual, în care contează la fel de mult igiena, felul în care se închid dinții și starea dintelui de sprijin. Cifrele privesc, în plus, doar coroanele fixate pe dinți naturali, iar datele raportate pentru coroanele pe implant nu se pot transfera direct asupra lor.
Pe molari și premolari, zirconiul monolitic față de cel placat cu ceramică
Pe dinții din spate, care preiau cea mai mare parte a efortului de masticație, zirconiul monolitic, realizat dintr-o singură bucată, a avut rezultate mai bune decât cel placat cu un strat de ceramică. Într-un studiu retrospectiv de cohortă limitat la molari și premolari, publicat în Journal of Prosthetic Dentistry în 2025, coroanele monolitice au avut o supraviețuire de 86,0% la zece ani, față de 71,0% pentru cele placate. Diferența dintre grupuri nu a fost însă semnificativă statistic, așa că rezultatul indică o tendință favorabilă variantei monolitice, nu o superioritate demonstrată. Fiind retrospectiv, studiul descrie evoluția unor lucrări deja realizate, fără să dovedească faptul că materialul în sine a produs diferența.
La coroanele placate, cea mai frecventă problemă tehnică descrisă în literatura de specialitate este ciobirea ceramicii de placare, stratul aplicat peste structura de zirconiu pentru un aspect mai apropiat de cel al dintelui natural. Din acest motiv, formulări de tipul „zirconiul nu se sparge niciodată” sunt înșelătoare: structura de bază poate rămâne intactă, în timp ce stratul de suprafață se ciobește. Coroana monolitică nu are un astfel de strat separat care să se poată desprinde, motiv pentru care merită luată în discuție pe dinții supuși unor forțe mari.
Poziția dintelui, tipul de zirconiu și semnele de bruxism, de lămurit cu medicul
Discuția devine mai utilă atunci când pornește de la poziția dintelui. Pentru un dinte frontal, aspectul estetic cântărește mult, iar la cinci ani coroanele din disilicat de litiu și cele din zirconiu au rezultate apropiate, ceea ce lasă loc preferințelor estetice ale pacientului. Pentru un molar, merită întrebat explicit dacă zirconiul propus este monolitic sau placat, având în vedere tendința observată pe dinții posteriori și riscul de ciobire a ceramicii de placare. La fel de relevant este dacă medicul observă semne de bruxism, de retragere a gingiei sau alte situații care pot scurta durata lucrării, pentru că acestea se pot discuta și trata în paralel cu alegerea coroanei. Sunt întrebări firești, iar evaluarea făcută înainte de tratament este momentul potrivit pentru ca pacientul să primească răspunsuri adaptate propriului caz.
Cifrele pe termen lung au și o latură pe care pacienții o observă rar: chiar și în grupul cu cele mai bune rezultate din studiul pe dinții posteriori, aproximativ una din șapte coroane monolitice nu mai era în gură după zece ani. Controalele periodice stabilite de medic după montare permit ca o retragere a gingiei sau o mică ciobire a placajului să fie observate devreme, când există mai multe variante de rezolvare decât în momentul în care pacientul simte singur o problemă.
Surse
Pjetursson et al., „A Systematic Review and Meta-analysis… Tooth-Supported Single Crowns, Part 1”, 2026, https://pubmed.ncbi.nlm.nih.gov/41489982/
„Long-term clinical outcomes of posterior monolithic and porcelain-fused zirconia crowns”, Journal of Prosthetic Dentistry, 2025, https://www.thejpd.org/article/S0022-3913(25)00072-1/fulltext
Cleveland Clinic, „Dental Crowns”, 2025, https://my.clevelandclinic.org/health/treatments/10923-dental-crowns

Colecțiile de sloturi video găzduite de platformele de cazinou licențiate în România cuprind o mare varietate de titluri de la unii dintre cei mai cunoscuți producători internaționali. Jocurile disponibile se diferențiază prin tematică, mecanici, funcții speciale, RTP și niveluri variate de volatilitate.
Pentru cei care au printre pasiuni distracția la cazino online, alegerea unui titlu nou nu ar trebui să se bazeze exclusiv pe grafică, pe aparențe legate de imagine sau pe popularitatea de moment. Înțelegerea caracteristicilor tehnice și a regulilor de funcționare poate contribui la formarea unor așteptări realiste și la o experiență de divertisment mai plăcută.
RTP și volatilitatea: două criterii fundamentale
Unul dintre primii indicatori care merită verificați la orice slot online se numește RTP (Return to Player), cunoscut drept rata de returnare a fondurilor către jucător. Acesta exprimă valoarea procentuală teoretică din totalul mizelor care ar reveni jucătorilor pe termen lung, conform modelului matematic al jocului.
De exemplu, un RTP menționat la nivelul de 96% indică o returnare estimată de 96 de unități pentru fiecare 100 de unități mizate, calculată pe un volum foarte mare de joc. Nu înseamnă că un utilizator va recupera 96% din banii jucați într-o sesiune individuală, căci rezultatele efective pot varia considerabil, iar RTP-ul nu garantează premii.
La nivelul unei sesiuni individuale sau chiar la nivelul unei experiențe personale, un jucător poate consemna un nivel al RTP-ului semnificativ mai redus sau semnificativ mai ridicat (chiar și peste 100% în cazul în care norocul este puternic de partea sa).
Volatilitatea descrie, în termeni generali, modul în care sunt distribuite rezultatele. Un anumit nivel de volatilitate nu garantează un rezultat favorabil, ci doar este o observație valabilă la nivel statistic.
Funcțiile speciale și mecanica unui slot online
Un alt criteriu important de selecție a jocurilor slots este reprezentat de funcțiile care diferențiază un titlu de altele. Unele sloturi video se bazează pe mecanici clasice, cu role și linii de plată fixe, în timp ce altele includ simboluri speciale, multiplicatori, funcții de colectare sau runde bonus.
Evident, sunt de interes și noile titluri lansate pe piață, așa cum sunt cele de pe platforma TopBet cazino (L1254520W001667 ONJN, 18+) – categoria „Nou”, acolo unde sunt grupate cele mai fresh jocuri de la furnizori licențiați.
Înainte de a încerca un joc nou, poate fi util să se verifice:
- liniile de plată sau modalitățile de premiere
- simbolurile speciale, inclusiv rolul simbolurilor wild și Scatter
- rundele bonus – condiții de activare și reguli ale funcțiilor suplimentare
- modul în care multiplicatorii influențează valoarea unui premiu, dacă sunt disponibili
- miza minimă și maximă acceptate în joc
Este demn de reținut faptul că regulile de desfășurare a acțiunii diferă de la un joc la altul, inclusiv între titluri care au teme vizuale asemănătoare. Consultarea tabelului de plăți și a instrucțiunilor furnizate de dezvoltator este o procedură utilă recomandată de jucătorii experimentați.
Tema vizuală, sunetul și interfața
Nimeni nu poate spune că imaginea este lipsită de importanță, cu atât mai mult în sectorul de divertisment! Aspectul unui slot online este relevant, chiar dacă nu este criteriul esențial de selecție. Unele titluri folosesc teme inspirate din mitologie, aventură sau lumi fantastice, în timp ce altele se concentrează pe simboluri tradiționale și interfețe minimaliste.
Grafica, animațiile și efectele sonore contribuie la atmosfera generală. Interfața merită de asemenea evaluată înainte de utilizare: instrucțiunile ar trebui să fie ușor de găsit, informațiile despre premii să fie lizibile, iar comenzile principale să funcționeze corect atât pe desktop și laptop, cât și pe dispozitive mobile.
Un design intuitiv poate simplifica navigarea, însă efectele vizuale elaborate nu reprezintă un indicator al unor șanse mai mari de declanșare a unor rezultate favorabile. Este important ca utilizatorii să facă diferența între experiența estetică și mecanismele de ordin matematic ce determină rezultatele aleatorii, cu software-ul RNG în prim-plan.
Bugetul și instrumentele de joc responsabil
Dincolo de caracteristicile referitoare efectiv la titlurile slots, setarea unui buget reprezintă o etapă importantă înainte de utilizarea oricărui joc de cazino online. Pentru o abordare ce respectă conceptul de joc responsabil, utilizatorii pot să-și stabilească o anumită sumă pe care își permit să o cheltuiască, precum și durata sesiunii.
Instrumentele de limitare a depunerilor, notificările privind timpul petrecut pe platforma iGaming și opțiunile de pauză pot sprijini respectarea acestor limite raționale. În final, ceea ce contează este distracția sustenabilă, cea care permite experiențe reușite în timpul liber, fără regrete ulterioare.
Jocurile de noroc pot crea dependență. Joacă responsabil și doar cu sume pe care ți le permiți. Accesul persoanelor sub 18 ani este interzis.

Piața pariurilor sportive este foarte dezvoltată în România, iar cei mai mulți dintre pasionați au migrat în online, datorită avantajelor față de agențiile clasice de cartier.
Viteza și digitalizarea sunt două dintre ele, iar pornind de la acestea, biletu-zilei.com a implementat o funcție valoroasă, și anume Bet Slip, prin care îți poți construi și paria biletul direct de pe site. În continuare îți explic pas cu pas cum funcționează și cu ce te ajută Bet Slip de la BZC.
Ce este Bet Slip-ul de pe biletu-zilei.com și cu ce te ajută
Noul Bet Slip care a fost implementat pe biletu-zilei.com reprezintă efectiv un widget inteligent, care îndeplinește funcția de bilet virtual. Mai exact, îți permite să adaugi pronosticuri direct din analizele experților și să formezi un bilet, pe care apoi îl joci direct la casa de pariuri.
Este interesant faptul că Bet Slip nu te limitează să pariezi doar recomandarea tipsterului care face o analiză. Această funcție îți permite să adaugi pe bilet și alte pronosticuri, deoarece are integrate și mai multe piețe de pariere.
Cu ce te ajută? În primul rând, salvează timp, deoarece folosind Bet Slip-ul vei salva automat pronosticurile pe bilet și, prin câteva clicuri, le joci direct la casa de pariuri. Astfel, nu mai pierzi timp notând separat ponturile experților și căutându-le apoi cotele pe site-ul agenției.
De asemenea, Bet Slip-ul de ajută să ai o experiență fluidă și mult mai organizată, deoarece fiecare pronostic se salvează pe bilet și rămâne acolo indiferent de câte avancronici deschizi sau câte ponturi selectezi. Poți deschide 20 de analize, de exemplu, iar Bet Slip-ul se va deschide în fiecare pagină, cu pronosticurile selectate anterior și cotele lor reale.
Cum folosești funcția de Bet Slip
Bet Slip-ul de pe biletu-zilei.com nu este doar util, ci și foarte ușor de folosit. Îți arăt în continuare pas cu pas cum folosești această funcție atunci când faci biletele la pariuri sportive.
Intră pe pagina cu ponturi
După ce deschizi site-ul biletu-zilei.com, pe telefon sau de la PC, vei vedea în meniul principal pagina cu ponturi și analize. De acolo nu trebuie decât să dai un click pe butonul cu denumirea „Vezi Pont” din dreptul fiecărui meci.
Vei ajunge apoi la analiza respectivei partide, unde poți citi pronosticul propus de expert și argumentele care au stat la baza selecției.
Selectarea pronosticului dorit și adăugarea pe Bet Slip
Dacă îți place pariul propus de expertul biletu-zilei.com, îl poți adăuga rapid pe biletul virtual, apăsând butonul situat sub pontul din analiză. Selecția va fi automat salvată pe Bet Slip și vei putea merge la alte meciuri dacă vrei să faci un bilet multiplu.
În cazul în care preferi un alt pronostic la meciul analizat de expert, sub butonul de adăugare a pariului propus vei găsi alte piețe de pariere, pe care le poți consulta pentru a identifica o altă predicție.
Parierea bet slip-ului
După ce ai adăugat pronosticurile preferate pe biletul virtual, trebuie să pariezi biletul construit cu Bet Slip. După cum spuneam, nu vei mai pierde timp să intri separat la casa de pariuri și să faci un nou bilet cu aceleași meciuri. Bet Slip-ul o face pentru tine imediat.
Tu doar introduci miza biletului direct în căsuța dedicată din Bet Slip (vezi imaginea de mai jos), după care apeși butonul „Alege operatorul și deschide biletul”. Mai departe, îți selectezi casa de pariuri la care vrei să joci biletul și cu un singur click vei fi direcționat către ea, cu selecțiile deja pregătite și încărcate pe bilet.
Tot ce îți rămâne de făcut este confirmarea pariului din contul tău pe respectiva platformă de jocuri. Îți spun din propria experiență că acest proces nu durează mai mult de 30 de secunde. Acesta este marele avantaj al funcției Bet Slip.
La ce agenții poți paria direct de pe Bet Slip?
Site-ul biletu-zilei.com colaborează doar cu operatorii de pariuri legali în România, care au licență din partea ONJN. În acest moment, poți paria direct biletul de pe Bet Slip la 5 dintre cele mai bune case de pariuri online din țara noastră: Superbet, Betano, Fortuna, Casa Pariurilor și Netbet.
Fiind vorba doar despre agenții licențiate, asta înseamnă că nu vei avea probleme de securitate și activitatea de pariere se va desfășura conform legislației în vigoare.
În funcție de evoluția pieței, site-ul poate adăuga pe viitor și alți operatori care să fie disponibili pentru Bet Slip. De aceea, îți recomand să verifici informațiile afișate pe biletu-zilei.com înainte de a utiliza această funcție.
Avantajele de a folosi bet slip-ul BZC
Bet Slip-ul de la site-ul BZC este o funcție valoroasă pentru pariori, care aduce avantaje majore. Iată care sunt cele mai importante dintre ele:
- Nu mai pierzi timp util – cu Bet Slip nu mai trebuie să cauți manual ponturile experților pe site-ul casei de pariuri, biletul putând fi pariat direct de pe biletu-zilei.com.
- Eviți scăderea cotelor – la pariuri sportive cotele se schimbă rapid, iar faptul că nu mai pierzi timp util te ajută de multe ori să pariezi biletul înainte să scadă cotele. În plus, Bet Slip iți și compară cotele oferite de agențiile disponibile.
- Joci doar la agenții legale – Bet Slip-ul este conectat doar cu operatorii de jocuri licențiați în România și nu te va trimite niciodată la case de pariuri ilegale.
- UX îmbunătățit – experiența de utilizare este mai simplă, mai clară și mult mai comodă folosind această funcție de la BZC.
Cine este biletu-zilei.com?
Biletu-zilei.com este unul dintre cele mai vechi și respectate site-uri utile pentru comunitatea de pariori din România. Are licență din partea ONJN pentru segmentul de ponturi și analize. Publică în fiecare zi avancronici detaliate și pronosticuri la meciuri din cele mai populare sporturi.
Reține că BZC nu este o casă de pariuri. Vorbim despre un site de analize și predicții, al cărui scop este de a oferi pariorilor conținut util și profesionist. Are în spate o echipă de experți din domeniul jocurilor de noroc, care nu oferă doar ponturi la pariuri, ci și argumente pentru recomandări.
Așadar, noul Bet Slip de pe biletu-zilei.com este unealta potrivită pentru orice parior, indiferent de nivelul de experiență. Adaugă și tu ponturile direct din analize, fă-ți biletul direct de pe site și pariază-l inteligent la operatorul de jocuri preferat. Dacă nu ai folosit până acum Bet Slip-ul, cu siguranță este cazul să îl descoperi!

CURTEA DE CONTURI CONFIRMĂ: BINGO–ROSAL (“BINGO PENAL”) A JEFUIT CETĂȚENII DIN PRAHOVA! INCISIV DE PRAHOVA – SINGURUL ZIAR CARE A DEZVĂLUIT, ÎN EXCLUSIVITATE, FURTUL CELOR 65.000 DE BUNURI DE RETUR! (DOCUMENTE)
INCISIV DE PRAHOVA LOVESTE DIN NOU: CURTEA DE CONTURI NE DA DREPTATE! SINGURUL ZIAR CARE A ARĂTAT, ÎN EXCLUSIVITATE, CUM...

Arhitectura dezmatului (II). Urbanism cu scaunul în valiză: Raduna are hotărâre definitivă, Pandele și Polițeanu au de dat explicații
Primăria a proiectat îndepărtarea. Instanța i-a prăbușit construcția pe procedură Cronica unui abuz administrativ la Ploiești a ajuns în punctul...

Strict secret: cum își ascund șefii M.A.I. abuzurile sub ștampilă
Polițistul care n-a avut voie să-și vadă propriul dosar În România anului 2026, ai voie să aperi legea, dar nu...

Camere, tăcere și confidențialitate la kilogram: cum își filmează MAI polițiștii, iar ANSPDCP se uită în altă parte
În aproape patru ani, Ministerul Afacerilor Interne și inspectoratele din subordine au transformat camerele de supraveghere în instrument de control...

M.A.I. – „Strict secret”: cum îți pierzi uniforma cu o notă pe care n-ai voie s-o vezi, dar trebuie s-o respecți
În România, poți fi dat afară din Poliție pentru ce-ai spus la televizor și pe site-ul sindicatului, în timp ce...

I.P.J. Prahova – „Boala Alzheimer” în uniformă (Episodul 6). Burlan Marius-Daniel – ecoul care minte în loc să clarifice
I.P.J. Prahova – Memoria de serviciu: funcționează numai în interesul echipajului Episodul 6. Burlan Marius-Daniel – ecoul cu antet și...

Protejat: I.P.J. Prahova, „filiala” Băicoi (III): Cum se spală imaginea, se bat oameni și se servesc combinații în oraș
Nu există niciun rezumat deoarece acesta este un articol protejat.

Cursanți pe banii lor, șefi pe banii statului. Cum a inventat M.A.I. „alocarea anterioară” ca să nu-și trimită polițiștii acasă, dar să-i trimită sigur în instanță
Bilet doar dus: spre curs, nu și spre casă Cine a spus că drumul spre „perfecționare profesională” e greu, n-a...

I.P.J. Prahova – „Doamna Treabă Mare” își caută turnătorii: SRPCIV Prahova, de la permise la normă la vânătoare de „dușmani ai poporului”
Vânătoare de „șopârle”: după scandal, nu se caută vinovații, ci sursele ziarului Ca urmare a articolului de investigație publicat de...

Concediu pe hard mode: polițistul la șanț, sporul la sertar, iar IPJ-ul la bătut câmpii
Curtea de Apel Târgu Mureș: „IPJ Bihor, luați loc, nota 4. Refaceți indemnizațiile!” Curtea de Apel Târgu Mureș a dat...

Dosarul Antigrindină – Partea a XV‑a – Cum a devenit hârtia scut balistic pentru iodură. Minciunile oficiale ale „Mafiei Antigrindină”, sub protecția Gărzii de Mediu și a APM Prahova. Documente!
Investigație proprie realizată în exclusivitate de ziarul de investigații Incisiv de Prahova. În România, iodura de argint nu cade doar...

I.P.J. Prahova – „Boala alzheimer” în uniformă (Episodul 5). Dumitrache & Stanciu – corul „așa zice șefu’, așa declar și eu
După ce i-am trecut prin bisturiu pe: Picior Florin-Alexandru – agentul-spray prins de propriul body-cam, Mataiche Marian – Rambo de...

IPJ Prahova, „filiala” Băicoi (II). Comandanta care urlă la victime: Elena-Laura Bulei, șefa Poliției Băicoi cu gura mai mare decât legea
Grădinița de cadre – ediția Baicoi: bătaie, botezuri și băi de „apă vie” la Poliția lui Pinochio & prietenii (aici)...

I.P.J. Prahova? MITREA, „DOAMNA TREABA MARE”, LA COMANDĂ: CUM SE FABRICĂ HAOSUL LA SRPCIV PRAHOVA
SRPCIV Prahova, structură care ar trebui să fie un pilon al siguranței rutiere, funcționează, potrivit relatărilor interne și investigatiilor Incisiv...

I.P.J. Prahova – „Boala alzheimer” în uniformă (Episodul 4). Achim Petronel – șeful care ține lacătul pe ușa legii
După ce i-am așezat pe masa de disecție pe: agentul-spray Picior Florin-Alexandru (Episodul 2), „Rambo” de serviciu Mataiche Marian (Episodul...
-
Exclusivacum 4 zile
I.P.J. Prahova? MITREA, „DOAMNA TREABA MARE”, LA COMANDĂ: CUM SE FABRICĂ HAOSUL LA SRPCIV PRAHOVA
-
Exclusivacum 4 zile
IPJ Prahova, „filiala” Băicoi (II). Comandanta care urlă la victime: Elena-Laura Bulei, șefa Poliției Băicoi cu gura mai mare decât legea
-
Exclusivacum 2 zile
Protejat: I.P.J. Prahova, „filiala” Băicoi (III): Cum se spală imaginea, se bat oameni și se servesc combinații în oraș
-
Exclusivacum 4 zile
I.P.J. Prahova – „Boala alzheimer” în uniformă (Episodul 5). Dumitrache & Stanciu – corul „așa zice șefu’, așa declar și eu
-
Exclusivacum 4 zile
Dosarul Antigrindină – Partea a XV‑a – Cum a devenit hârtia scut balistic pentru iodură. Minciunile oficiale ale „Mafiei Antigrindină”, sub protecția Gărzii de Mediu și a APM Prahova. Documente!
-
Exclusivacum 5 zile
I.P.J. Prahova – „Boala alzheimer” în uniformă (Episodul 4). Achim Petronel – șeful care ține lacătul pe ușa legii
-
Exclusivacum 2 zile
I.P.J. Prahova – „Doamna Treabă Mare” își caută turnătorii: SRPCIV Prahova, de la permise la normă la vânătoare de „dușmani ai poporului”
-
 Exclusivacum 5 zile
Ploiești, orașul în care barierele ilegale rezistă mai mult decât legea. IPJ Prahova, TCE și Bariera Omnia – anatomia unui oraș ținut în șantaj de „pile”