
Diverse
Top 10 greșeli pe care trebuie să le evitați atunci când alegeți și gestionați un cont de economii


Deschiderea și gestionarea unui cont de economii este o modalitate de a vă gestiona eficient banii. Cu toate acestea, ar trebui să fiți atenți la unele gafe în timpul și după selecție.
Experții în finanțe personale de la horacredit.ro au întocmit topul celor mai mari gafe pe care trebuie să le evitați atunci când selectați sau operați acest cont. Continuă să citești pentru a obține cele mai bune rezultate din economiile tale.
Alegerea unui cont cu comisioane mari
Diferite bănci au conturi bancare cu comisioane diferite. Merită să rețineți că economisirea banilor este prioritatea principală atunci când deschideți acest cont. Astfel, fii atent la tot ceea ce îți poate mânca economiile, inclusiv la comisioanele evitabile din cont.
Luați în considerare comisioanele unei bănci care taie peste comisioanele de retragere excesivă, cerințele de sold minim și plățile lunare. Având în vedere că economisiți pe termen mediu sau lung, aceste costuri se pot acumula și vă pot eroda semnificativ economiile.
Pentru a evita această gafă, vă recomandăm să acordați prioritate unui cont cu comisioane minime sau zero, dar care oferă totuși un APY ridicat pentru economiile dumneavoastră. De asemenea, puteți lua în considerare băncile online care oferă conturi de economii fără comisioane.
Trecerea cu vederea a cerințelor contului
Unele conturi de economii au cerințe privind soldul minim sau alte limitări. Așadar, citiți cele mai mici detalii pentru a înțelege orice astfel de cerințe înainte de a alege un cont. De exemplu, cele mai multe conturi cu randament ridicat pot necesita depozite minime sau pot restricționa de câte ori puteți retrage la un moment dat.
Nu comparați ofertele
Faptul că nu comparați diferite bănci în cadrul unei bănci sau între bănci este o altă greșeală de evitat. Nu alegeți prima ofertă pe care v-o flutură o bancă fără să o comparați cu alte alternative. Fiecare bancă oferă caracteristici, beneficii și rate ale dobânzii diferite.
Puteți evita această greșeală făcând o comparație amănunțită înainte de a deschide un cont la o instituție financiară. Comparați toate ofertele pe care le oferă băncile online, băncile tradiționale și alte cooperative de credit. Puteți căuta pe internet pentru a afla ce instituție financiară oferă cele mai bune beneficii.
Concentrează-te doar pe rata dobânzii
În timp ce nivelul ratei dobânzii este esențial atunci când alegeți un cont de economii bun, acesta nu este singurul aspect de luat în considerare. Este prudent să luați în considerare comisioanele bancare, cerințele privind soldul minim și ușurința cu care vă puteți accesa banii.
Pentru a vă scuti de această bătaie de cap, luați în considerare un cont care se aliniază cu modul în care intenționați să vă utilizați economiile. De asemenea, ar trebui să evaluați mai multe dimensiuni ale potențialului dvs. cont și ale instituției financiare. De asemenea, luați în considerare restricțiile de retragere și transfer ale unui cont. Amintiți-vă de alte elemente suplimentare, cum ar fi opțiunile de mobile banking ale băncii, rețeaua de bancomate și plățile online ale facturilor.
Nu acordați prioritate tehnologiei și securității
Faptul că nu acordați prioritate securității și tehnologiei este o altă gafă pe care trebuie să o evitați atunci când cumpărați un cont de economii. În această eră a serviciilor bancare online, multe conturi au prevederi online. Așadar, cercetați și selectați o instituție financiară cu măsuri de securitate etanșe pentru a vă proteja fondurile împotriva hoților online.
Deschiderea unui singur cont de economii
Poate părea convenabil să vă consolidați economiile într-un singur cont. Cu toate acestea, această consolidare poate fi o aventură și o strategie riscantă. De ce? Pentru că ați putea suferi pierderi în cazul în care instituția financiară aleasă de dvs. are probleme financiare sau contul nu oferă rate competitive. În plus, v-ați putea confrunta cu provocări de monitorizare dacă economisiți pentru mai multe proiecte fără legătură între ele.
La fel ca atunci când cauți un bani împrumut urgent doar cu buletinul, diversificarea este esențială pentru::
- Gestionarea eficientă a riscurilor.
- Asigurarea faptului că sunteți pe drumul cel bun pentru toate obiectivele de economisire.
Așadar, vă recomandăm să vă distribuiți economiile în diferite conturi sau soluții financiare. De exemplu, puteți deschide un cont cu randament ridicat pentru fiecare obiectiv de economisire, cum ar fi vacanța, construcția, îmbunătățirea casei etc.
Retragerea frecventă a banilor
Retragerea prea frecventă este o gafă operațională gravă care trebuie evitată, deoarece un cont de economii este destinat economiilor pe termen lung. Prin urmare, utilizarea acestui cont pentru tranzacții regulate îi anulează scopul. Ar trebui să vă angajați să vă abțineți de la retrageri regulate din acest cont, cu excepția cazului în care este total inevitabil.
Nu reevaluați și nu vă realiniați
Unii economiști nu își reevaluează și nu își realiniază circumstanțele financiare personale dinamice. Cu un peisaj economic fluid, lucrurile se pot schimba și vă pot afecta semnificativ norocul. De exemplu, vă puteți confrunta cu noi oportunități de investiții și de economisire, situația dvs. financiară și a veniturilor se poate schimba, iar obiectivele dvs. de economisire se pot, de asemenea, schimba.
Prin urmare, fiți proactivi în ceea ce privește reevaluarea strategiilor dvs. financiare personale și adaptarea corespunzătoare. Această abordare vă permite să vă personalizați contul de economii pentru a vă alinia la circumstanțele actuale și la planurile pe termen lung.
Nu vă urmăriți progresul
În cele din urmă, a nu urmări progresul economiilor este o altă gafă pe care trebuie să o evitați odată ce ați deschis un cont de economii bun. Alegerea celui mai bun cont și depunerea de bani în el în mod regulat este bună, dar nu este tot ce ai nevoie. Urmărirea sumelor economisite și dacă există abateri este vitală pentru a menține un cont de economii sănătos.
Pentru a evita această greșeală, rezervați-vă timp lunar sau trimestrial pentru a vă revizui economiile. Această evaluare vă va permite să știți cât mai aveți nevoie să economisiți și vă va motiva să vă ridicați șosetele pentru a vă atinge mai repede obiectivele de economisire. În acest fel, veți fi mai bine poziționat pentru a ști când să încetați să mai economisiți pentru un anumit proiect și să canalizați acele fonduri către alte întreprinderi profitabile.
Gânduri finale
La fel ca greșelile pe care le fac europenii atunci când caută credite instant doar cu buletinul, aceștia pot face alegeri greșite atunci când administrează conturi de economii. Am discutat cele zece greșeli principale pe care le fac oamenii atunci când cumpără și operează acest tip de cont. Mingea este în terenul dumneavoastră să folosiți aceste informații pentru a alege cel mai bun cont și pentru a-l gestiona mai eficient.

Un telefon poate fi proiectat într-o țară, poate folosi componente produse în mai multe regiuni și poate fi asamblat în altă parte înainte să ajungă într-un magazin din România. Același lucru, la o scară diferită, se întâmplă cu hainele, alimentele, mașinile și serviciile digitale. Lanțurile de producție au devenit o formă concretă prin care globalizarea intră în viața de zi cu zi.
Conceptul nu se reduce la comerț. El include circulația capitalului, a informației, a tehnologiei și a oamenilor. Legăturile mai strânse dintre economii pot crea acces la piețe și produse noi, dar pot transmite și problemele mai repede. O întrerupere într-un port important sau o lipsă de componente poate afecta producția la mii de kilometri distanță.
O explicație despre ce este globalizarea devine mai clară când este legată de astfel de exemple, nu doar de definiții. Prețul unui produs importat poate fi influențat de transport, curs valutar, taxe, disponibilitatea materiilor prime și concurența dintre furnizori. Consumatorul vede rezultatul final, nu toate etapele.
Pentru firme, globalizarea poate însemna o piață mai mare, dar și mai mulți competitori. Un producător local poate vinde în afara țării mai ușor decât în trecut, în timp ce clienții locali pot compara produse din mai multe piețe. Avantajul accesului mai larg vine împreună cu presiunea de a concura la preț, calitate și livrare.
Tehnologia a accelerat procesul. O echipă poate lucra de la distanță pentru clienți din alte țări, iar o firmă mică poate cumpăra servicii software dezvoltate oriunde. În același timp, dependența de furnizori externi poate deveni vizibilă atunci când apar întârzieri sau schimbări de preț.
Globalizarea nu produce aceleași efecte pentru toată lumea. Unele industrii câștigă acces la cerere nouă, altele se confruntă cu concurență mai puternică. Unele locuri de muncă apar, altele se transformă sau dispar. De aceea, discuția este mai utilă când privește un sector concret decât când încearcă să eticheteze întregul proces drept bun sau rău.
Pentru a urmări astfel de teme economice în limbaj accesibil, publicații online precum Creditinfo pot servi drept punct de plecare, dar efectele globalizării se văd cel mai bine în exemple concrete. Pentru cumpărător apar în prețuri și disponibilitate, iar pentru o firmă în furnizori, clienți, costuri și riscuri.
Cursul de schimb este una dintre punțile dintre economia externă și prețul local. Chiar dacă un produs este vândut în lei, componentele sau materia primă pot fi cumpărate în altă monedă. Variațiile valutare nu se transmit automat și imediat în preț, dar pot influența costurile firmelor care depind de importuri.
Companiile încearcă să reducă riscul prin diversificarea furnizorilor sau prin stocuri de siguranță. Aceste măsuri au însă propriul cost. Un stoc mai mare blochează capital, iar mai mulți furnizori înseamnă relații și standarde de gestionat. Reziliența lanțului de aprovizionare nu este gratuită, ci o alegere între eficiență și rezervă.
Pentru consumator, originea produsului nu spune singură toată povestea. Un obiect asamblat într-o țară poate conține materiale și tehnologie din multe altele. Din acest motiv, eticheta finală surprinde doar ultima parte a unui traseu economic mult mai lung.
Serviciile fac parte din aceeași poveste. O companie românească poate cumpăra găzduire, software sau consultanță de la furnizori străini și poate vinde la rândul ei către clienți din alte țări. În astfel de cazuri, globalizarea nu mai înseamnă containere și fabrici, ci contracte, date și plăți transfrontaliere.
Cea mai simplă dovadă rămâne coșul de cumpărături. Etichetele, componentele și mărcile arată câte economii au contribuit la produsele obișnuite. Globalizarea nu este un fenomen îndepărtat, ci o rețea de relații care devine vizibilă de fiecare dată când una dintre legături se schimbă.
Diverse
Comenzi online de produse pentru intimitate: de ce discreția coletului și livrarea la locker cântăresc decisiv

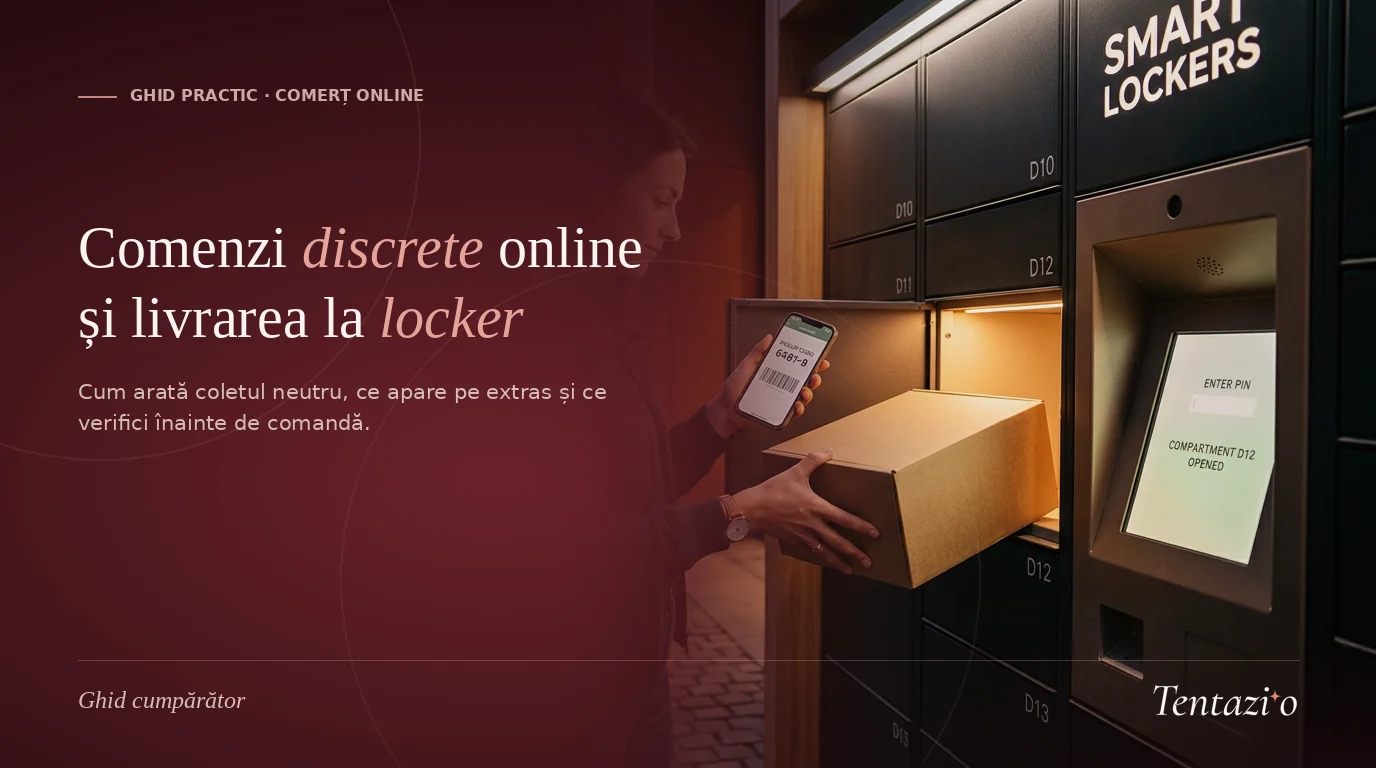
Când cineva comandă pentru prima dată un produs destinat vieții intime, întrebarea care apare cel mai des nu este legată de reduceri sau de ambalajul comercial al produsului, ci de un lucru mult mai pământesc: cum ajunge coletul, cine îl vede și ce apare scris pe cutie sau pe extrasul bancar. Într-un oraș în care curierul sună exact când ești în ședință sau lasă pachetul la recepție ori la un vecin amabil, discreția nu mai este un moft de marketing, ci criteriul practic după care mulți cumpărători aleg magazinul.
De aici vine și preferința tot mai clară pentru livrarea în locker: nu mai depinzi de intervalul curierului, nu porți conversații la ușă și ridici coletul în douăzeci de secunde, în drum spre casă, pe baza unui cod primit pe telefon.
Ce înseamnă, concret, o comandă discretă de la plată până la ridicare
Mulți comercianți pun cuvântul „discret” pe prima pagină, însă cumpărătorul atent se uită la patru detalii verificabile: cum arată cutia la exterior, ce scrie pe eticheta de transport, unde ajunge factura și ce apare în aplicația băncii.
Atunci când parcurgi o categorie amplă de jucării sexuale și erotice pentru adulți, diferența dintre un magazin improvizat și unul bine pus la punct se vede imediat din felul în care sunt explicate atât produsele, cât și regulile de livrare. În informațiile sale oficiale pentru clienți, Tentazio precizează patru reguli clare:
- Colet complet neutru:expedierea se face din depozitul propriu din România în cutie de carton natur sau plic opac, fără numele site-ului, fără denumirea produselor și fără imagini ori pliante în interior;
- Etichetă AWB strict legală:pe colet apar doar datele obligatorii pentru transport, fără descrierea conținutului;
- Factură exclusiv electronică:documentele fiscale ajung pe e-mail, astfel încât în pachet nu există hârtii cu denumirea articolelor comandate;
- Extras bancar discret:plata online cu cardul, Apple Pay sau Google Pay apare pe extras doar cu numele societății comerciale (`TENTAZIO SRL`), nu cu produsele din coș.
De ce lockerul Easybox rezolvă exact partea cea mai incomodă a livrării
Pentru mulți clienți, adevărata problemă nu este comanda în sine, ci telefonul curierului la ora 11:30, când ești în birou sau în trafic. Livrarea la locker schimbă complet această dinamică: alegi punctul de ridicare apropiat de casă sau de serviciu, primești codul unic pe telefon și deschizi sertarul fără să interacționezi cu nimeni și fără să semnezi în fața cuiva.
În condițiile comerciale afișate pe site, transportul în România costă 20 lei la locker sau 25 lei la adresă și devine gratuit peste pragul de 250 lei, iar comenzile plătite până la ora 14:00 într-o zi lucrătoare pleacă spre curier în aceeași zi, cu livrare estimată în 1–3 zile lucrătoare. Două detalii practice merită însă avute în vedere înainte de plată:
- Timpul de păstrare în locker este limitat(în mod uzual 3 zile calendaristice de la primirea codului), după care coletul se întoarce automat;
2. Produsele voluminoase nu încap în compartimentele de locker, motiv pentru care sistemul afișează direct livrarea la adresă atunci când gabaritul depășește dimensiunea sertarului.
De asemenea, magazinul explică deschis de ce lucrează cu plată online și nu cu ramburs: coletele nerevendicate în această nișă nu pot fi tratate superficial, iar plata securizată 3-D Secure menține procesul rapid și previzibil.
Cinci criterii rapide după care recunoști un magazin serios înainte să plătești
Când pui în balanță două site-uri din această nișă, diferența nu stă în câte bannere promoționale au pe prima pagină, ci în cât de limpede îți răspund la cinci întrebări înainte să introduci cardul:
- Stoc propriu în România sau livrare intermediată?Un magazin care expediază direct din depozitul propriu își controlează ambalajul neutru, timpul de predare la curier și eventualele înlocuiri în garanție;
- Fișe tehnice complete, nu doar două rânduri de text:la un produs pe care nu îl mai poți returna după desigilare, ai nevoie să vezi din start materialul exact, lungimea inserabilă, diametrul, tipul de alimentare (încărcare USB magnetică sau baterii) și nivelul de impermeabilitate;
- Costul final afișat înainte de plată:prețul cu TVA inclus și taxa de transport la locker sau la adresă trebuie să fie vizibile în coș, fără comisioane adăugate pe parcurs;
- Datele firmei și canalul de contact la vedere:o adresă de e-mail funcțională, un număr de telefon cu program clar și o politică de confidențialitate conformă GDPR îți arată cu cine stai de vorbă dacă vrei să modifici sau să anulezi comanda înainte de expediere;
- Ghiduri de alegere și întreținere scrise pe înțelesul clientului:când un magazin îți explică deschis ce lubrifiant merge cu siliconul medicinal, de ce diametrul contează mai mult decât lungimea și cum se curăță corect produsul, șansele să alegi potrivit de la prima comandă cresc considerabil.
Ce verifici în fișa produsului înainte să desigilezi cutia
În comerțul cu produse intime există o regulă legală pe care merită să o știi înainte să comanzi: ai 14 zile calendaristice pentru retur dacă produsul este sigilat, însă odată desigilat intră sub excepția legală de igienă și nu mai poate fi returnat doar pentru că ți se pare prea mare sau ai fi vrut alt model. Desigur, dacă apare un defect tehnic, garanția legală de conformitate de 24 de luni se aplică inclusiv produselor desigilate.
Tocmai de aceea, alegerea unui sex shop online în care fiecare fișă de produs trece clar materialul (silicon medicinal, TPE sau ABS), lungimea totală, lungimea inserabilă, diametrul în centimetri, nivelul de rezistență la apă și modul de încărcare îți scutește banii și timpul. Când știi exact ce comanzi și cum arată coletul care ajunge în locker, toată experiența rămâne simplă, discretă și lipsită de surprize.

Două credite pot porni de la aceeași sumă și pot ajunge la rate lunare foarte diferite. La prima vedere, comparația pare simplă: alegi oferta cu rata mai mică și ai rezolvat problema. În realitate, lucrurile sunt mai complicate. O rată redusă poate ascunde o perioadă mai lungă de rambursare, un cost total mai mare sau comisioane care nu sar imediat în ochi.
De aceea, atunci când analizezi o finanțare, suma lunară nu ar trebui privită izolat. Un credit înseamnă un ansamblu de costuri, termene și obligații care trebuie înțelese înainte de semnare. Diferențele apar tocmai în detaliile pe care mulți le ignoră atunci când se uită doar la valoarea ratei.
Cine compară două oferte exclusiv după suma plătită lunar riscă să aleagă varianta care pare mai ușoară pe termen scurt, dar este mai scumpă pe termen lung.
O rată mai mică nu înseamnă automat un credit mai ieftin
Să presupunem că două instituții oferă aceeași sumă. Prima propune o rată mai mare pentru o perioadă mai scurtă, iar a doua afișează o rată mai mică, dar întinde rambursarea pe mai multe luni. Pentru bugetul lunar, a doua variantă poate părea mai confortabilă. La final însă, totalul plătit poate fi semnificativ mai mare.
Aici intervine diferența dintre „cât plătesc lunar” și „cât mă costă creditul în total”. Sunt două întrebări diferite, iar ambele contează.
Pentru o comparație mai corectă, trebuie urmărită suma totală de rambursat, nu doar rata. La aceasta se adaugă dobânda, comisioanele, eventualele costuri de administrare și alte elemente prevăzute în contract.
DAE este, de asemenea, un indicator important, pentru că ajută la compararea costurilor între produse financiare. Totuși, nici acesta nu ar trebui analizat singur, fără a lua în calcul durata și suma totală de plată.
Un instrument precum un calculator credit poate ajuta la o simulare orientativă, mai ales atunci când vrei să vezi cum se schimbă rata în funcție de perioadă sau de suma împrumutată. Simularea nu înlocuiește însă lectura condițiilor contractuale.
Durata schimbă radical imaginea unui credit
Perioada de rambursare este unul dintre factorii care influențează cel mai mult costul final. Cu cât creditul se întinde pe mai multe luni, cu atât rata poate deveni mai ușor de suportat. În același timp, costul total poate crește.
Aici apare una dintre cele mai frecvente capcane de percepție. Consumatorul vede o rată mai mică și are impresia că oferta este mai avantajoasă. În realitate, plătește mai mult timp și, implicit, poate ajunge să achite o sumă mai mare per total.
Înainte de a lua o decizie, este util să testezi mai multe scenarii. Ce se întâmplă dacă reduci perioada cu șase luni? Dar dacă alegi o rată puțin mai mare? Diferența lunară poate fi suportabilă, în timp ce economia la final poate fi relevantă.
La fel de important este să verifici dacă rata se potrivește cu bugetul real. Un credit nu trebuie calculat la limita maximă a veniturilor disponibile. Dacă după plata ratei nu mai rămâne aproape nimic pentru cheltuieli neprevăzute, orice problemă poate crea un nou dezechilibru.
Dacă analizezi ofertele disponibile pe credius.ro sau pe platformele altor furnizori, comparația utilă este cea făcută între costurile complete, nu doar între cifrele afișate cel mai vizibil.
Comisioanele, penalitățile și rambursarea anticipată pot schimba decizia
Un alt element care merită verificat atent este structura comisioanelor. Unele costuri apar de la început, altele pot interveni pe parcurs. Important este să știi exact în ce condiții se aplică.
Trebuie analizate și penalitățile pentru întârziere. Chiar dacă intenția este să plătești la timp, este bine să știi care sunt consecințele unei eventuale întârzieri și cât de repede pot crește costurile.
Rambursarea anticipată este un alt detaliu relevant. Dacă situația financiară se îmbunătățește și vrei să închizi creditul mai devreme, merită să știi ce condiții se aplică și dacă există costuri asociate.
În practică, alegerea unui credit înseamnă mai mult decât găsirea celei mai mici rate. Înseamnă să înțelegi întregul traseu al banilor: cât primești, cât plătești lunar, cât timp plătești și cât dai înapoi în total.
Comparația bună începe, așadar, acolo unde se termină reclama. Cifrele mari și mesajele despre rapiditate pot atrage atenția, dar decizia corectă stă în detalii.
Aceeași sumă împrumutată poate genera costuri foarte diferite în funcție de durată, dobândă, comisioane și condiții. De aceea, înainte de semnare, merită să pui toate ofertele pe aceeași linie și să compari nu doar rata de azi, ci și costul de mâine.
Un credit potrivit nu este neapărat cel cu rata cea mai mică, ci acela pe care îl înțelegi complet și pe care îl poți susține fără să transformi bugetul lunar într-o problemă permanentă.

M.A.I. – „Funcționar public cu statut special”: prostul statului, cu normă întreagă și pensie la ofertă
De ce să nu te faci polițist în România: îți iei adio de la drepturi, îți iei țeapă la bani...

Juriștii cameleon de la IGPR: polițiști la leafă, contabili la minte, avocați împotriva propriului salariu
Avocatul „Diavolului”? Nu, Avocatul împotriva propriului portofel Îți poți imagina un avocat care intră în sală, își drege vocea și...

Poliția Capitalei se „reorganizează”: se taie criminalistica, se umflă organigrama și se plimbă scaunele dintr-o cameră în alta
Consiliu de conducere la DGPMB: se mișcă hârtiile, nu și străzile La sediul Direcției Generale de Poliție a Municipiului București...

Reforma lui Burcu: tăcere, aroganță și PowerPoint la secret. Poliția Penitenciară pusă la perete, fără să i se spună de ce
Când „dialogul social” înseamnă: veniți la ședință, dar veniți proști și pe întuneric SNPP, FSSP și FSANP au făcut ce...

BINGOUL GUNOIULUI: CUM DISPAR MILIOANELE, IAR CETĂȚENII RĂMÂN CU SACII ÎN BRAȚE
Bingo–Rosal – datoriile uriașe și „eroii” care țin spatele unei firme îngropate în gunoi și miliarde vechi de lei CURTEA...

Polițist acuzat că „închide ochii” la propriile fapte: deversare suspectă, intervenție contestată și suspiciuni de abuz de funcție în I.P.J. Prahova
Sesizare la 112, dar cu prea puține răspunsuri Un caz din Starchiojd ridică semne de întrebare despre verificarea reclamațiilor cetățenilor...

Specialist de clasă, datornic de serviciu: MAI îți dă sporul, apoi îți trimite nota de plată
În administrația românească, salariul poate deveni o surpriză cu termen de rambursare. Astăzi primești o majorare prin dispoziția unității. Mâine,...

DOMNULE MINISTRU, V-AȚI MUTAT MINISTERUL PE FACEBOOK? Poliția Penitenciară află de pe „news – feed” ce se întâmplă cu propriul sistem
„Mulțumim că aflăm și noi de pe Facebook!” – noua formă de dialog social În România anului 2026, reforma nu...

Serviciul Protecția Mediului al Poliției Locale Ploiești: munți de gunoi, dar eroina Constantinescu Camelia vânează parcări
Ploieștiul înecat în gunoaie, dar „spațiul verde” e dușmanul public nr. 1 Orașul sufocat de gunoaie, Poliția Locală sufocată de…...

MAI spală pe „program scurt” – prin Corpul de Control: intră o plângere, iese „nu se impune”
La Corpul de Control, rufele nu se cercetează. Se limpezesc din condei. Există spălătorii unde se spală haine. Și există,...

M.A.I. – Libertate de circulație, cu notificare obligatorie: excursia e liberă, dar întâi să afle aplicația
Registrul a fost tras pe dreapta. Birocrația a schimbat doar vehiculul. La I.T.P.F. Sighetu Marmației, polițistul de frontieră a primit,...

Apt limitat, răbdare nelimitată? ANP numără bolnavii, dar nu prea spune de ce
Centralizarea misterioasă: protecție medicală sau inventar pentru austeritate? Administrația Națională a Penitenciarelor a cerut unităților să numere polițiștii de penitenciare...

Diagnoză organizațională sau „batista pe țambal”? La IPJ Călărași, testul e pentru climat — nu pentru șefi
După sesizarea SIDEPOL, IGPR anunță verificări și o diagnoză organizațională. Sindicatul se teme că, în loc să lumineze problemele, instituția...

„Ambiții la ea acasă”. Arhitecta-șefă Veronica Rădună îl pune în întârziere pe primarul Polițeanu și anunță plângeri penale dacă hotărârea definitivă nu este executată
Un abuz turnat în beton, o hotărâre definitivă și un primar care preferă platoul „TV” Conflictul de la vârful Urbanismului...

Rachete, minciuni și iodură de argint: fermierii prahoveni CONFIRMĂ dezvăluirile Incisiv de Prahova despre mafia antigrindină!
Mafia antigrindină, prinsă între secetă, rachete și minciună: fermierii îi dau în judecata Cum a ajuns o „minune tehnologică” netestată,...
-
Exclusivacum 2 zile
Polițist acuzat că „închide ochii” la propriile fapte: deversare suspectă, intervenție contestată și suspiciuni de abuz de funcție în I.P.J. Prahova
-
Exclusivacum 3 zile
Apt limitat, răbdare nelimitată? ANP numără bolnavii, dar nu prea spune de ce
-
 Exclusivacum 4 zile
I.P.J. Prahova – Cascadorii „girofarului” – sezonul III: BMW-ul zburat, Renaultul kamikaze și Dacia-cazan cu folie de bezmetic de la Politia Baicoi
-
Exclusivacum o zi
Reforma lui Burcu: tăcere, aroganță și PowerPoint la secret. Poliția Penitenciară pusă la perete, fără să i se spună de ce
-
 Featuredacum 4 zile
Calificativ la ordin in M.A.I.: cum transformă ministrul «binele» polițiștilor în «nesatisfăcător» cu un simplu pix
-
 Exclusivacum 4 zile
Străpungerea de Vest a integrității de Est. Pământul e contaminat, primarul (Primarul Ploieștiului) e curat? (DOCUMENTE)
-
Exclusivacum 3 zile
Serviciul Protecția Mediului al Poliției Locale Ploiești: munți de gunoi, dar eroina Constantinescu Camelia vânează parcări
-
Exclusivacum o zi
Poliția Capitalei se „reorganizează”: se taie criminalistica, se umflă organigrama și se plimbă scaunele dintr-o cameră în alta