
Diverse
“Suntem la momentul în care transparența și dialogul cu clienții este crucial pentru o bancă” – Alina Radu, conciliator CSALB, avocat

- Banca să fie conștientă că, la un moment dat, trebuie să își sprijine consumatorul care se poate afla într-o situație neprevăzută
- Educația financiară este capacitatea unui consumator de a evalua produsele care îi sunt puse la dispoziție și a decide care i se potrivește cel mai bine
- Acum 8 ani, după înființarea CSALB, consumatorii veneau cu o abordare destul de agresivă, aruncând vina exclusiv asupra băncilor pentru ce li se întâmpla. Acum vin să negocieze
- Băncile acordau fără a explica suficient produse financiare pentru care consumatorii nu erau pregătiți, precum cardurile de credit
- Nu este justificabilă abordarea băncilor pentru câștigarea cotei de piață, în perioada de creditare dinaintea crizei financiare din 2008
- Cu informațiile pe care le-au avut la dispoziție, băncile puteau fi un pic mai diligente
- CSALB a câștigat credibilitate în primii ani datorită reputației conciliatorilor
- Suntem la momentul în care transparența și dialogul cu clienții este crucial pentru o bancă
- Ne dorim ca băncile să-și facă o analiză a litigilor, să vadă în care dintre ele pot să se înțeleagă cu consumatorii și să-i cheme ele însele către conciliere
PODCAST: https://www.youtube.com/watch?v=4WeAVbTU23E&t=1672s
Cornel Dinu, fondator Banking News
Aș vrea să ne spuneți și cât de mult poate contribui CSLB la conștientizarea importanței pe care o are o bună administrare a banilor?
Alexandru Păunescu, director juridic BNR, Președintele Colegiului CSALB
Conștientizarea pleacă de la educație. Până la urmă ce înseamnă educația financiară? Este capacitatea unui consumator de a evalua produsele care îi sunt puse la dispoziție și a decide (cu niște informații medii) ce produs îi se potrivește cel mai bine. Până la urmă, instituția financiară este cea care trebuie să îi pună la dispoziția consumatorului niște informații minimale cu privire la produsul vândut. Doar că este la fel de important ca respectivul consumator să meargă cu câteva elemente dinainte. Să știe ce presupune un contract de credit, de exemplu.
VIDEO: https://www.youtube.com/shorts/E4fU0rj0Gb8
Dacă ne raportăm la legislația existentă vorbim de imprevizibilitate. Adică lucrurile nu mai stau la fel cum stăteau când s-a încheiat contractul respectiv. Această imprevizibilitate trebuie să fie analizată cu atenție de consumatori: într-o perioadă atât de lungă de timp (până la 30 de ani) se poate întâmpla inclusiv modificarea majoră a situației economice generale, pentru că un credit ipotecar, de pildă, poate traversa mai multe cicluri economice. Dar și banca, pe cealaltă parte, trebuie să fie conștientă de faptul că la un moment dat consumatorul, aflându-se într-o situație neprevăzută, o să aibă nevoie de sprijinul ei pentru a putea să deruleze în continuare creditul.
VIDEO: https://www.youtube.com/shorts/Ozjj-mUaFCQ
Și atunci există acele variante pe care consumatorii le-au accesat prin CSALB de atâta timp: de re-eșalonare, rescadențare, reducerea unor costuri. Că vorbim de comisioane, inclusiv diminuarea soldului principalului, creditului și așa mai departe. Sunt situații în care cele două părți trebuie să re-echilibreze contractul, care nu se dezechilibrează ca urmare a acțiunii uneia dintre cele două părți, ci pentru că se întâmplă de multe ori situații neprevăzute dpentru ambele părți. Dacă vă aduceți aminte, acum câțiva ani, unele instituții ale statului spuneau că băncile au înrobit consumatorii. Dându-le un credit, banca i-a transformat în robi. Oamenii nu sunt robii băncilor, ci ai propriilor bunuri pe care le-au achiziționat cu creditele respective.
Din fericire, de la înființarea acum 8 ani a CSALB, lucrurile s-au schimbat radical: dacă la început consumatorii veneau cu o abordare destul de agresivă, aruncând vina exclusiv asupra băncilor pentru că li se întâmpla, în momentul acesta vin să negocieze cu băncile în cadrul CSALB.
Cornel Dinu, fondator Banking News
Dacă în perioada 2006-2008 oamenii au fost euforici pentru că voiau să se ridice peste nivelul la care trăiseră până atunci, după criza financiară din 2008, achizițiile de case, creditele ipotecare s-au făcut mult mai responsabil…
Alexandru Păunescu, director juridic BNR, Președintele Colegiului CSALB
Între 2006-2008 a fost o problemă legată mai degrabă de experiența pe care o aveam imediat după perioada comunismului. Practic nu am existat pe piața capitalistă, nu am avut economie de piață mai bine de 50 de ani.
VIDEO: https://www.youtube.com/shorts/UJaTVdfY7NA
Primele credite ipotecare s-au acordat undeva în 2001-2002. În anii de creditare euforică era mai degrabă o necesitate de a reduce decalajele între noi și vesticii care au avut jumătate de secol la dispoziție să își dezvolte propria persoană și avuția. Era vorba de lipsa unei experiențe mai degrabă decât lipsa de educație financiară. Experiența de a avea un credit, posibilitatea, capacitatea de a lua o casă. Deci este cumva justificabilă abordarea consumatorului.
N-aș putea să spun că a fost la fel de justificabilă maniera de abordare din partea băncilor. În această euforie toată lumea a mers pe creștere. Băncile voiau să câștige cotă de piață, au apărut creditele date în franci elvețieni și părea că este o variantă mult mai avantajoasă pentru consumatori și nu pe termen scurt, ci pe termen lung. Nu s-a gândit nimeni că la un moment dat Banca Elveției o să schimbe politica monetară și că se vor devaloriza foarte puternic leul și alte valute în raport cu francul.
După criza financiară vina a fost plasată doar asupra băncilor, iar lucrurile au luat-o pe o pantă populistă. De fapt, nu vina, ci responsabilitatea era de ambele părți. Este adevărat că băncile ar fi avut posibilitatea, cu informațiile pe care le-au avut la dispoziție, să fie un pic mai diligente. Vă aduceți aminte de celebrele reclame la creditele cu buletinul pentru care nu conta dacă aveai adeverință de venit.
VIDEO: https://www.youtube.com/shorts/odri_yTSiRY
Primeai prin cutia poștală fel de fel de carduri de credit, produse care sunt destinate mai ales persoanelor cu venituri ridicate. Funcționalitatea în sine a cardului de credit nu era explicată suficient de către bănci. A trebuit să avem parte de experiența capitalismului pentru ca lucrurile să se cristalizeze. Eu mi-aduc aminte că undeva prin anii 2000 vorbeam cu niște prieteni din Grecia care îmi spuneau că au cumpărat o mașină de spălat și un televizor cu rate fără dobândă. La noi băncile nu ofereau aceste produse la momentul respectiv.
Cornel Dinu, fondator Banking News
Cum s-a schimbat abordarea băncilor în acești ani și ce au învățat ele în urma colaborării cu CSALB?
Alexandru Păunescu, director juridic BNR, Președintele Colegiului CSALB
A fost o perioadă destul de lungă de timp în care CSALB a trebuit să câștige încrederea ambelor părți. Eu, la acel moment, în calitate de coordonator al întregului proiect, mă așteptam ca începutul să fie dificil. În primul rând, ideea de conciliere, de negociere, de compromis, era ceva destul de exotic în perioada maximă de conflict, în anii 2015-2016. Faptul că Banca Centrală a fost prezentă în proiectul CSALB a reprezentant o prezumție de încredere. Cu toate acestea, trebuia dovedit faptul că CSALB este viabil, că poate să ofere o soluție și să reprezinte o variantă clară față de instanță. În primul rând trebuia să câștigăm credibilitate, iar acest lucru s-a întâmplat în primul rând datorită reputației conciliatorilor: profesori la facultatea de Drept, avocați, foști judecători, au susținut și au dat încredere acestui proiect.
Cornel Dinu, fondator Banking News
Dar pentru un consumator ce ar trebui să însemne CSALB și cum îl poate ajuta această instituție?
Alina Radu, conciliator CSALB, avocat Partener
Practic, chiar acolo unde un consumator nu ar avea câștig de cauză în instanță, pentru că, de exemplu, contractul este corect făcut prin raportare la legislația care este acum în vigoare cu privire la protecția consumatorului, rămâne deschisă posibilitatea de a obține beneficii în cadrul CSALB, în urma negocierii cu banca.
VIDEO: https://www.youtube.com/shorts/TGUsiPiPPfs
S-a constatat acest lucru și în cazul creditelor în CHF. Consumatorii au văzut că și pe această chestiune nu este ceva alb sau negru. Băncile au venit cu niște soluții, unii consumatori au acceptat acele propuneri, iar alții au mers în instanță. Însă, în instanță au fost sentințe diverse, unele în favoarea consumatorilor, altele în favoarea băncilor.
VIDEO: https://www.youtube.com/shorts/xKlx9KPFlAA
Ceea ce pot observa în ultimul timp este că sunt consumatori care își definesc bine nevoile lor financiare când se adresează CSALB, dar nu știu cum să abordeze banca. Și atunci intervine sarcina noastră să vedem cum traducem pentru banca nevoile pe care le au consumatorii, astfel încât să-i putem ajuta.
În ultima vreme am avut multe discuții cu consumatorii în care spuneau că dacă nu primesc înțelegere de la banca cu care au contract, își vor refinanța împrumutul la o altă bancă și vor pleca de la instituția de credit care s-a arătat inflexibilă la nevoile lor. Suntem la momentul în care transparența și dialogul cu clienții este crucial pentru o bancă. Pe de altă parte sunt și persoane care, deși nu au nevoi reale, încearcă un pic să profite și să exploateze contextul.
Cornel Dinu, fondator Banking News
Ați spus în mai multe rânduri că CSALB își dorește ca judecătorii să recomande părților implicate într-un proces o înțelegere amiabilă, în afara instanțelor de judecată. De câte procese au fost degrevate instanțele de judecată datorită negocierilor în cadrul CSALB?
Alexandru Păunescu, director juridic BNR, Președintele Colegiului CSALB
Cifrele s-au dublat de la an la an. Sunt în ultimii trei ani peste 500 de dosare care au venit din instanță și s-au soluționat amiabil la CSALB. Noi sperăm să crească această cifră și pentru asta le cerem judecătorilor concursul, mai ales că este și în avantajul lor să scape de o parte din dosarele cu care sunt împovărați. Este foarte important ca oamenii care se adresează instanței să afle din partea judecătorilor că există posibilitatea soluționării alternative.
VIDEO: https://www.youtube.com/shorts/8S8RhnYHp6w
Dacă vorbim deja de niște dosare care sunt într-un stadiu avansat de soluționare în instanțe, nici băncile nu au neapărat un interes, pentru că sunt foarte aproape de sentință în acele cazuri. Dar, dacă un litigiul este într-un stadiu incipient, au și ele interesul să-l soluționeze amiabil, din cauza costurilor pe care le implică un proces. Ne dorim ca băncile să-și facă o analiză a litigilor și să vadă în care dintre ele pot să se înțeleagă cu consumatorii și să-i cheme ele însele către conciliere. Iată că în peste 500 de situații băncile au reușit să înlocuiască lupta din instanță cu beneficiile aduse de încrederea câștigată din partea consumatorilor. Noi nu vorbim de o obligație pentru magistrați în a le aduce la cunoștință părților că există CSALB. Vorbim de sfatul pe care aceștia îl pot da părților că se poate rezolva și așa un litigiu, de manieră amiabilă.

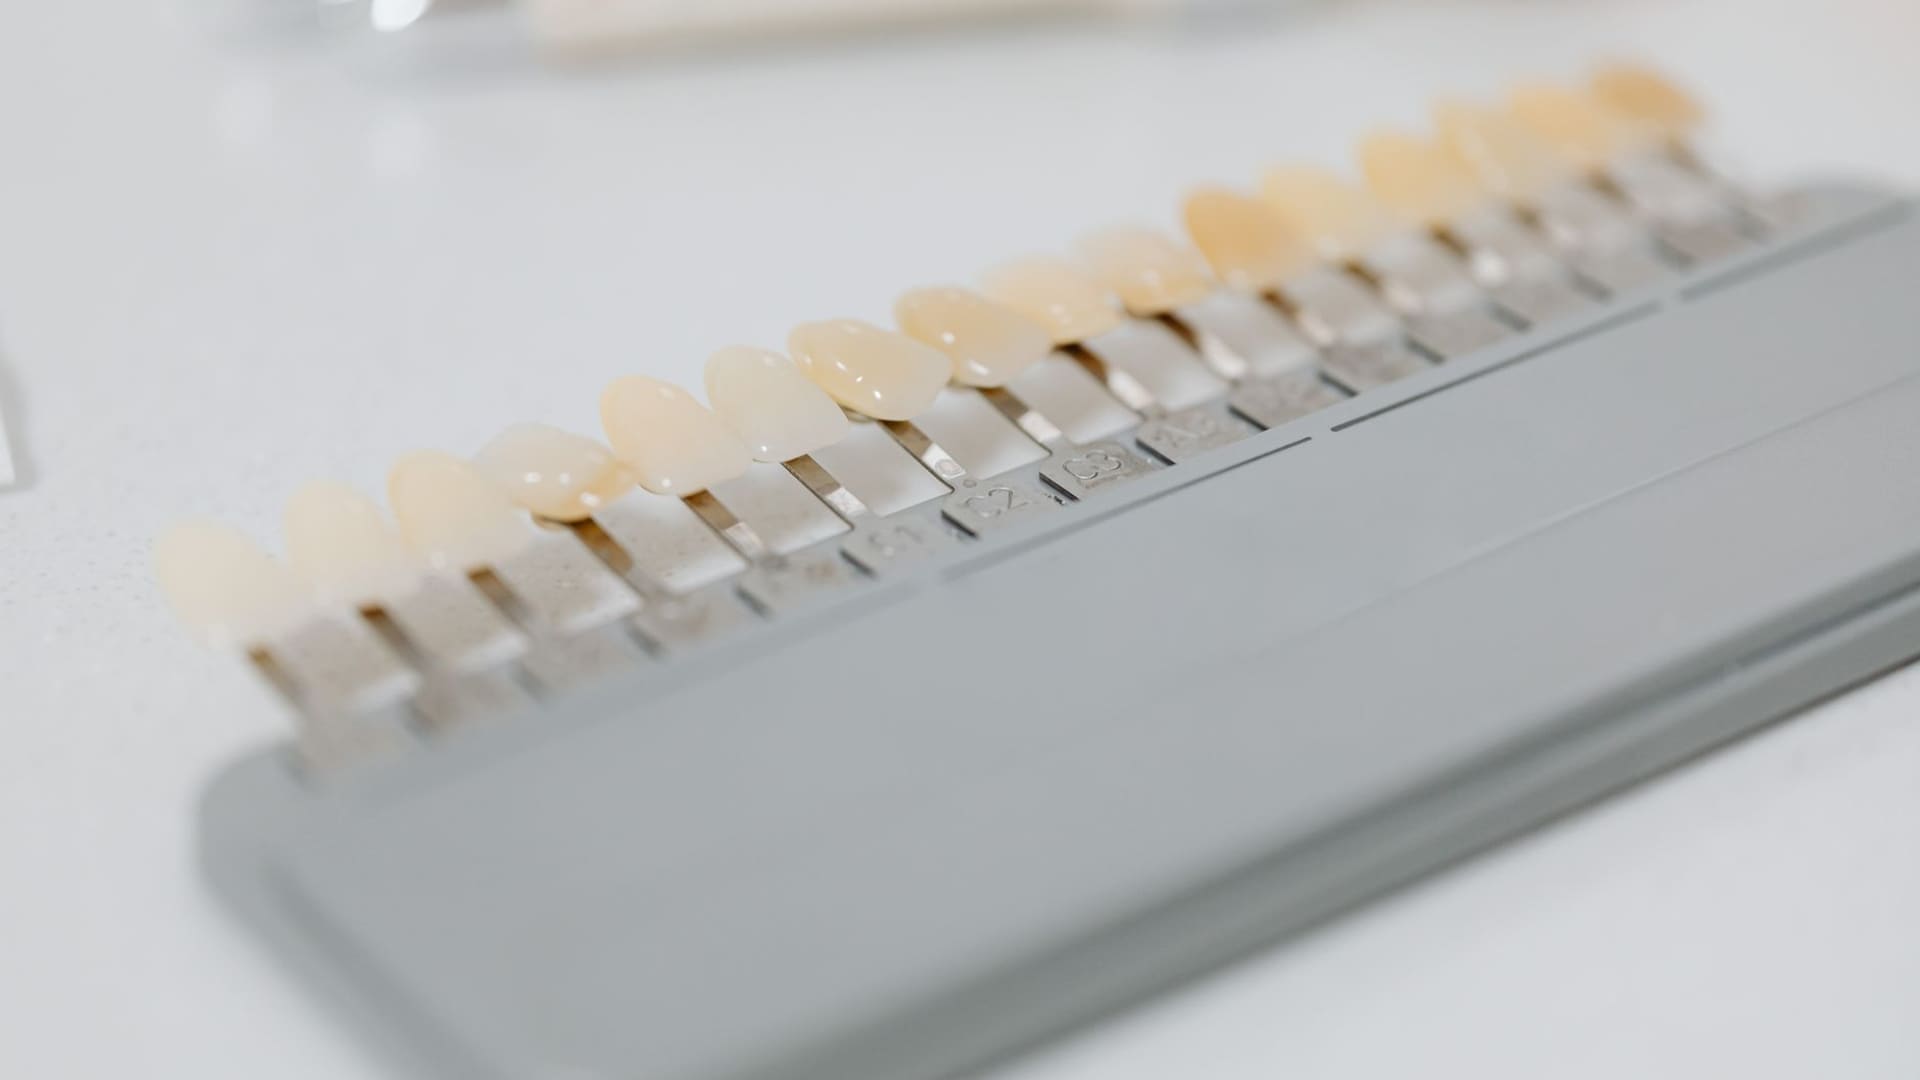
Puține întrebări primesc la cabinet răspunsuri atât de diferite ca aceasta: cât va ține coroana nouă. Se întâmplă adesea când o lucrare veche trebuie refăcută, după ce gingia s-a retras și a lăsat la vedere limita dintre coroană și dinte, iar pacientul vrea să știe ce material să aleagă de data aceasta și ce durată poate aștepta, realist. Răspunsul ține mai puțin de o cifră fixă și mai mult de o combinație între material, poziția dintelui în gură și obiceiurile de zi cu zi.
Ca reper general, o coroană dentară durează în medie între 5 și 15 ani, iar cu îngrijire bună poate depăși 30 de ani, potrivit informațiilor publicate de Cleveland Clinic. A doua cifră trebuie citită cu prudență, mai ales atunci când este atribuită unui material anume. Afirmațiile potrivit cărora o coroană din zirconiu ține „toată viața” nu au acoperire în studiile clinice, care urmăresc pacienții, în general, pe intervale de 5-15 ani, așa că nu pot descrie cum arată o astfel de lucrare după trei decenii. Ca la orice material, comportamentul zirconiului în timp depinde și de felul în care este realizată lucrarea, de dintele pe care stă și de modul în care este îngrijită.
Igiena, scrâșnitul dinților și gingia: factorii care scurtează viața unei coroane
Factorii asociați cu o durată mai scurtă sunt, în mare parte, aceiași pentru toate materialele. O igienă orală deficitară, retragerea gingiei, consumul frecvent de alimente foarte tari sau lipicioase și scrâșnitul dinților se numără printre cei mai des invocați în practica stomatologică. Contează și motivul pentru care s-a pus coroana, pentru că situația dintelui de la care se pornește diferă mult de la un caz la altul și influențează cât de bine își poate îndeplini lucrarea rolul. Alegerea materialului intră în această ecuație, însă nu poate compensa singură lipsa îngrijirii zilnice sau o problemă netratată.
Bruxismul, adică scrâșnitul sau încleștarea involuntară a dinților, supune coroana unor forțe repetate, adesea în timpul nopții, când pacientul nu le poate controla și uneori nici nu știe că există. Obiceiul merită luat în calcul încă de la începutul planului de tratament, înainte ca noua lucrare să fie solicitată ani la rând de presiuni pe care nimeni nu le-a anticipat. Pentru acești pacienți, clinica DentAllFine realizează și gutiere de bruxism, astfel încât protecția pe timpul nopții poate fi planificată odată cu noua coroană, în loc să fie discutată abia după prima ciobire.
Zirconiu, disilicat de litiu și metalo-ceramică după primii cinci ani
Pentru coroanele puse pe dinți naturali, diferențele dintre materialele moderne sunt mici în primii ani: la cinci ani, coroanele din zirconiu și cele din disilicat de litiu rezistă la fel de bine ca cele metalo-ceramice, potrivit unei meta-analize publicate în 2026 de Pjetursson și colaboratorii săi. Proporțiile de coroane încă prezente în gură la acest interval sunt apropiate: 98,5% pentru disilicatul de litiu monolitic, 97,3% pentru zirconiul placat cu ceramică, 97,1% pentru metalo-ceramică și 96,8% pentru zirconiul monolitic.
Aceste valori nu reprezintă o durată de viață garantată. Ele arată ce parte dintre coroanele urmărite în studii clinice pe adulți mai era în gură după cinci ani, fără să indice cât va rezista lucrarea unui anumit pacient. O diferență de un punct procentual între două materiale spune puțin despre un caz individual, în care contează la fel de mult igiena, felul în care se închid dinții și starea dintelui de sprijin. Cifrele privesc, în plus, doar coroanele fixate pe dinți naturali, iar datele raportate pentru coroanele pe implant nu se pot transfera direct asupra lor.
Pe molari și premolari, zirconiul monolitic față de cel placat cu ceramică
Pe dinții din spate, care preiau cea mai mare parte a efortului de masticație, zirconiul monolitic, realizat dintr-o singură bucată, a avut rezultate mai bune decât cel placat cu un strat de ceramică. Într-un studiu retrospectiv de cohortă limitat la molari și premolari, publicat în Journal of Prosthetic Dentistry în 2025, coroanele monolitice au avut o supraviețuire de 86,0% la zece ani, față de 71,0% pentru cele placate. Diferența dintre grupuri nu a fost însă semnificativă statistic, așa că rezultatul indică o tendință favorabilă variantei monolitice, nu o superioritate demonstrată. Fiind retrospectiv, studiul descrie evoluția unor lucrări deja realizate, fără să dovedească faptul că materialul în sine a produs diferența.
La coroanele placate, cea mai frecventă problemă tehnică descrisă în literatura de specialitate este ciobirea ceramicii de placare, stratul aplicat peste structura de zirconiu pentru un aspect mai apropiat de cel al dintelui natural. Din acest motiv, formulări de tipul „zirconiul nu se sparge niciodată” sunt înșelătoare: structura de bază poate rămâne intactă, în timp ce stratul de suprafață se ciobește. Coroana monolitică nu are un astfel de strat separat care să se poată desprinde, motiv pentru care merită luată în discuție pe dinții supuși unor forțe mari.
Poziția dintelui, tipul de zirconiu și semnele de bruxism, de lămurit cu medicul
Discuția devine mai utilă atunci când pornește de la poziția dintelui. Pentru un dinte frontal, aspectul estetic cântărește mult, iar la cinci ani coroanele din disilicat de litiu și cele din zirconiu au rezultate apropiate, ceea ce lasă loc preferințelor estetice ale pacientului. Pentru un molar, merită întrebat explicit dacă zirconiul propus este monolitic sau placat, având în vedere tendința observată pe dinții posteriori și riscul de ciobire a ceramicii de placare. La fel de relevant este dacă medicul observă semne de bruxism, de retragere a gingiei sau alte situații care pot scurta durata lucrării, pentru că acestea se pot discuta și trata în paralel cu alegerea coroanei. Sunt întrebări firești, iar evaluarea făcută înainte de tratament este momentul potrivit pentru ca pacientul să primească răspunsuri adaptate propriului caz.
Cifrele pe termen lung au și o latură pe care pacienții o observă rar: chiar și în grupul cu cele mai bune rezultate din studiul pe dinții posteriori, aproximativ una din șapte coroane monolitice nu mai era în gură după zece ani. Controalele periodice stabilite de medic după montare permit ca o retragere a gingiei sau o mică ciobire a placajului să fie observate devreme, când există mai multe variante de rezolvare decât în momentul în care pacientul simte singur o problemă.
Surse
Pjetursson et al., „A Systematic Review and Meta-analysis… Tooth-Supported Single Crowns, Part 1”, 2026, https://pubmed.ncbi.nlm.nih.gov/41489982/
„Long-term clinical outcomes of posterior monolithic and porcelain-fused zirconia crowns”, Journal of Prosthetic Dentistry, 2025, https://www.thejpd.org/article/S0022-3913(25)00072-1/fulltext
Cleveland Clinic, „Dental Crowns”, 2025, https://my.clevelandclinic.org/health/treatments/10923-dental-crowns

Colecțiile de sloturi video găzduite de platformele de cazinou licențiate în România cuprind o mare varietate de titluri de la unii dintre cei mai cunoscuți producători internaționali. Jocurile disponibile se diferențiază prin tematică, mecanici, funcții speciale, RTP și niveluri variate de volatilitate.
Pentru cei care au printre pasiuni distracția la cazino online, alegerea unui titlu nou nu ar trebui să se bazeze exclusiv pe grafică, pe aparențe legate de imagine sau pe popularitatea de moment. Înțelegerea caracteristicilor tehnice și a regulilor de funcționare poate contribui la formarea unor așteptări realiste și la o experiență de divertisment mai plăcută.
RTP și volatilitatea: două criterii fundamentale
Unul dintre primii indicatori care merită verificați la orice slot online se numește RTP (Return to Player), cunoscut drept rata de returnare a fondurilor către jucător. Acesta exprimă valoarea procentuală teoretică din totalul mizelor care ar reveni jucătorilor pe termen lung, conform modelului matematic al jocului.
De exemplu, un RTP menționat la nivelul de 96% indică o returnare estimată de 96 de unități pentru fiecare 100 de unități mizate, calculată pe un volum foarte mare de joc. Nu înseamnă că un utilizator va recupera 96% din banii jucați într-o sesiune individuală, căci rezultatele efective pot varia considerabil, iar RTP-ul nu garantează premii.
La nivelul unei sesiuni individuale sau chiar la nivelul unei experiențe personale, un jucător poate consemna un nivel al RTP-ului semnificativ mai redus sau semnificativ mai ridicat (chiar și peste 100% în cazul în care norocul este puternic de partea sa).
Volatilitatea descrie, în termeni generali, modul în care sunt distribuite rezultatele. Un anumit nivel de volatilitate nu garantează un rezultat favorabil, ci doar este o observație valabilă la nivel statistic.
Funcțiile speciale și mecanica unui slot online
Un alt criteriu important de selecție a jocurilor slots este reprezentat de funcțiile care diferențiază un titlu de altele. Unele sloturi video se bazează pe mecanici clasice, cu role și linii de plată fixe, în timp ce altele includ simboluri speciale, multiplicatori, funcții de colectare sau runde bonus.
Evident, sunt de interes și noile titluri lansate pe piață, așa cum sunt cele de pe platforma TopBet cazino (L1254520W001667 ONJN, 18+) – categoria „Nou”, acolo unde sunt grupate cele mai fresh jocuri de la furnizori licențiați.
Înainte de a încerca un joc nou, poate fi util să se verifice:
- liniile de plată sau modalitățile de premiere
- simbolurile speciale, inclusiv rolul simbolurilor wild și Scatter
- rundele bonus – condiții de activare și reguli ale funcțiilor suplimentare
- modul în care multiplicatorii influențează valoarea unui premiu, dacă sunt disponibili
- miza minimă și maximă acceptate în joc
Este demn de reținut faptul că regulile de desfășurare a acțiunii diferă de la un joc la altul, inclusiv între titluri care au teme vizuale asemănătoare. Consultarea tabelului de plăți și a instrucțiunilor furnizate de dezvoltator este o procedură utilă recomandată de jucătorii experimentați.
Tema vizuală, sunetul și interfața
Nimeni nu poate spune că imaginea este lipsită de importanță, cu atât mai mult în sectorul de divertisment! Aspectul unui slot online este relevant, chiar dacă nu este criteriul esențial de selecție. Unele titluri folosesc teme inspirate din mitologie, aventură sau lumi fantastice, în timp ce altele se concentrează pe simboluri tradiționale și interfețe minimaliste.
Grafica, animațiile și efectele sonore contribuie la atmosfera generală. Interfața merită de asemenea evaluată înainte de utilizare: instrucțiunile ar trebui să fie ușor de găsit, informațiile despre premii să fie lizibile, iar comenzile principale să funcționeze corect atât pe desktop și laptop, cât și pe dispozitive mobile.
Un design intuitiv poate simplifica navigarea, însă efectele vizuale elaborate nu reprezintă un indicator al unor șanse mai mari de declanșare a unor rezultate favorabile. Este important ca utilizatorii să facă diferența între experiența estetică și mecanismele de ordin matematic ce determină rezultatele aleatorii, cu software-ul RNG în prim-plan.
Bugetul și instrumentele de joc responsabil
Dincolo de caracteristicile referitoare efectiv la titlurile slots, setarea unui buget reprezintă o etapă importantă înainte de utilizarea oricărui joc de cazino online. Pentru o abordare ce respectă conceptul de joc responsabil, utilizatorii pot să-și stabilească o anumită sumă pe care își permit să o cheltuiască, precum și durata sesiunii.
Instrumentele de limitare a depunerilor, notificările privind timpul petrecut pe platforma iGaming și opțiunile de pauză pot sprijini respectarea acestor limite raționale. În final, ceea ce contează este distracția sustenabilă, cea care permite experiențe reușite în timpul liber, fără regrete ulterioare.
Jocurile de noroc pot crea dependență. Joacă responsabil și doar cu sume pe care ți le permiți. Accesul persoanelor sub 18 ani este interzis.

Piața pariurilor sportive este foarte dezvoltată în România, iar cei mai mulți dintre pasionați au migrat în online, datorită avantajelor față de agențiile clasice de cartier.
Viteza și digitalizarea sunt două dintre ele, iar pornind de la acestea, biletu-zilei.com a implementat o funcție valoroasă, și anume Bet Slip, prin care îți poți construi și paria biletul direct de pe site. În continuare îți explic pas cu pas cum funcționează și cu ce te ajută Bet Slip de la BZC.
Ce este Bet Slip-ul de pe biletu-zilei.com și cu ce te ajută
Noul Bet Slip care a fost implementat pe biletu-zilei.com reprezintă efectiv un widget inteligent, care îndeplinește funcția de bilet virtual. Mai exact, îți permite să adaugi pronosticuri direct din analizele experților și să formezi un bilet, pe care apoi îl joci direct la casa de pariuri.
Este interesant faptul că Bet Slip nu te limitează să pariezi doar recomandarea tipsterului care face o analiză. Această funcție îți permite să adaugi pe bilet și alte pronosticuri, deoarece are integrate și mai multe piețe de pariere.
Cu ce te ajută? În primul rând, salvează timp, deoarece folosind Bet Slip-ul vei salva automat pronosticurile pe bilet și, prin câteva clicuri, le joci direct la casa de pariuri. Astfel, nu mai pierzi timp notând separat ponturile experților și căutându-le apoi cotele pe site-ul agenției.
De asemenea, Bet Slip-ul de ajută să ai o experiență fluidă și mult mai organizată, deoarece fiecare pronostic se salvează pe bilet și rămâne acolo indiferent de câte avancronici deschizi sau câte ponturi selectezi. Poți deschide 20 de analize, de exemplu, iar Bet Slip-ul se va deschide în fiecare pagină, cu pronosticurile selectate anterior și cotele lor reale.
Cum folosești funcția de Bet Slip
Bet Slip-ul de pe biletu-zilei.com nu este doar util, ci și foarte ușor de folosit. Îți arăt în continuare pas cu pas cum folosești această funcție atunci când faci biletele la pariuri sportive.
Intră pe pagina cu ponturi
După ce deschizi site-ul biletu-zilei.com, pe telefon sau de la PC, vei vedea în meniul principal pagina cu ponturi și analize. De acolo nu trebuie decât să dai un click pe butonul cu denumirea „Vezi Pont” din dreptul fiecărui meci.
Vei ajunge apoi la analiza respectivei partide, unde poți citi pronosticul propus de expert și argumentele care au stat la baza selecției.
Selectarea pronosticului dorit și adăugarea pe Bet Slip
Dacă îți place pariul propus de expertul biletu-zilei.com, îl poți adăuga rapid pe biletul virtual, apăsând butonul situat sub pontul din analiză. Selecția va fi automat salvată pe Bet Slip și vei putea merge la alte meciuri dacă vrei să faci un bilet multiplu.
În cazul în care preferi un alt pronostic la meciul analizat de expert, sub butonul de adăugare a pariului propus vei găsi alte piețe de pariere, pe care le poți consulta pentru a identifica o altă predicție.
Parierea bet slip-ului
După ce ai adăugat pronosticurile preferate pe biletul virtual, trebuie să pariezi biletul construit cu Bet Slip. După cum spuneam, nu vei mai pierde timp să intri separat la casa de pariuri și să faci un nou bilet cu aceleași meciuri. Bet Slip-ul o face pentru tine imediat.
Tu doar introduci miza biletului direct în căsuța dedicată din Bet Slip (vezi imaginea de mai jos), după care apeși butonul „Alege operatorul și deschide biletul”. Mai departe, îți selectezi casa de pariuri la care vrei să joci biletul și cu un singur click vei fi direcționat către ea, cu selecțiile deja pregătite și încărcate pe bilet.
Tot ce îți rămâne de făcut este confirmarea pariului din contul tău pe respectiva platformă de jocuri. Îți spun din propria experiență că acest proces nu durează mai mult de 30 de secunde. Acesta este marele avantaj al funcției Bet Slip.
La ce agenții poți paria direct de pe Bet Slip?
Site-ul biletu-zilei.com colaborează doar cu operatorii de pariuri legali în România, care au licență din partea ONJN. În acest moment, poți paria direct biletul de pe Bet Slip la 5 dintre cele mai bune case de pariuri online din țara noastră: Superbet, Betano, Fortuna, Casa Pariurilor și Netbet.
Fiind vorba doar despre agenții licențiate, asta înseamnă că nu vei avea probleme de securitate și activitatea de pariere se va desfășura conform legislației în vigoare.
În funcție de evoluția pieței, site-ul poate adăuga pe viitor și alți operatori care să fie disponibili pentru Bet Slip. De aceea, îți recomand să verifici informațiile afișate pe biletu-zilei.com înainte de a utiliza această funcție.
Avantajele de a folosi bet slip-ul BZC
Bet Slip-ul de la site-ul BZC este o funcție valoroasă pentru pariori, care aduce avantaje majore. Iată care sunt cele mai importante dintre ele:
- Nu mai pierzi timp util – cu Bet Slip nu mai trebuie să cauți manual ponturile experților pe site-ul casei de pariuri, biletul putând fi pariat direct de pe biletu-zilei.com.
- Eviți scăderea cotelor – la pariuri sportive cotele se schimbă rapid, iar faptul că nu mai pierzi timp util te ajută de multe ori să pariezi biletul înainte să scadă cotele. În plus, Bet Slip iți și compară cotele oferite de agențiile disponibile.
- Joci doar la agenții legale – Bet Slip-ul este conectat doar cu operatorii de jocuri licențiați în România și nu te va trimite niciodată la case de pariuri ilegale.
- UX îmbunătățit – experiența de utilizare este mai simplă, mai clară și mult mai comodă folosind această funcție de la BZC.
Cine este biletu-zilei.com?
Biletu-zilei.com este unul dintre cele mai vechi și respectate site-uri utile pentru comunitatea de pariori din România. Are licență din partea ONJN pentru segmentul de ponturi și analize. Publică în fiecare zi avancronici detaliate și pronosticuri la meciuri din cele mai populare sporturi.
Reține că BZC nu este o casă de pariuri. Vorbim despre un site de analize și predicții, al cărui scop este de a oferi pariorilor conținut util și profesionist. Are în spate o echipă de experți din domeniul jocurilor de noroc, care nu oferă doar ponturi la pariuri, ci și argumente pentru recomandări.
Așadar, noul Bet Slip de pe biletu-zilei.com este unealta potrivită pentru orice parior, indiferent de nivelul de experiență. Adaugă și tu ponturile direct din analize, fă-ți biletul direct de pe site și pariază-l inteligent la operatorul de jocuri preferat. Dacă nu ai folosit până acum Bet Slip-ul, cu siguranță este cazul să îl descoperi!

Arhitectura dezmatului (III). Polițeanu o intimidează pe Rădună, o protejează pe Pandele: manual de abuz urbanistic la Primăria Ploiești
Buldozerul instanței, scaunul cu trei picioare și „infractoarea de la urbanism” pe post de „moaște” administrativa Ploieștiul a ajuns în...

M.A.I. si beția de impunitate: cum a parcat DNA dosarul în șanț și a pus sindicatele să plătească benzina
Noaptea în care etilotestul a prins curaj, dar instituțiile au adormit În noaptea de 9 iunie 2020, la ora 02:14,...

„Nu trage, că-s polițist, nu hoț… de rând!” – Cum s-a tras cu pușca în polițiști la Slatina, iar legea a clipit
Cum a început totul Sindicatul Europol a făcut public un apel în urma unui incident petrecut la Slatina: polițiști și...

Dosarul Antigrindină – Partea a XVI‑a –Electromecanica plânge cu lacrimi de iodură: «Nu noi, Doamne, SNACP-ul!»” (DOCUMENTE)
„Noi nu mai tragem din 2024, dar ne doare seceta fermierilor…” Electromecanica Ploiești a descoperit, brusc, suferința. În răspunsul oficial...

Șeful Poliției de Frontieră, predică despre „slugă”: când lingușirea devine politică de personal
Liturghie cu ștampilă: polițistul de frontieră, transformat în enoriaș captiv Sindicatul Europol dezvăluie, cu o sinceritate crudă, cum arată, în...

IGPR – „Direcția de Ordine Publică”: campioni la dat din umeri. Sindicatul muncește, Poliția Română filosofește
S.P.R. „Diamantul” a intrat în sediul IGPR cu o listă de probleme și a ieșit cu aceeași listă, plus câteva...

Bine ați revenit, domnule ministru! Între timp, Poliția Penitenciară s-a transformat în club de selfie-uri, șefii ANP în influenceri, iar corupția a trecut la program de lucru full-time
Bine ați revenit, domnule ministru! După ce ați plecat, s-a tras cortina și a început chefuitul Bine ați revenit, domnule...

CURTEA DE CONTURI CONFIRMĂ: BINGO–ROSAL (“BINGO PENAL”) A JEFUIT CETĂȚENII DIN PRAHOVA! INCISIV DE PRAHOVA – SINGURUL ZIAR CARE A DEZVĂLUIT, ÎN EXCLUSIVITATE, FURTUL CELOR 65.000 DE BUNURI DE RETUR! (DOCUMENTE)
INCISIV DE PRAHOVA LOVESTE DIN NOU: CURTEA DE CONTURI NE DA DREPTATE! SINGURUL ZIAR CARE A ARĂTAT, ÎN EXCLUSIVITATE, CUM...

Arhitectura dezmatului (II). Urbanism cu scaunul în valiză: Raduna are hotărâre definitivă, Pandele și Polițeanu au de dat explicații
Primăria a proiectat îndepărtarea. Instanța i-a prăbușit construcția pe procedură Cronica unui abuz administrativ la Ploiești a ajuns în punctul...

Strict secret: cum își ascund șefii M.A.I. abuzurile sub ștampilă
Polițistul care n-a avut voie să-și vadă propriul dosar În România anului 2026, ai voie să aperi legea, dar nu...

Camere, tăcere și confidențialitate la kilogram: cum își filmează MAI polițiștii, iar ANSPDCP se uită în altă parte
În aproape patru ani, Ministerul Afacerilor Interne și inspectoratele din subordine au transformat camerele de supraveghere în instrument de control...

M.A.I. – „Strict secret”: cum îți pierzi uniforma cu o notă pe care n-ai voie s-o vezi, dar trebuie s-o respecți
În România, poți fi dat afară din Poliție pentru ce-ai spus la televizor și pe site-ul sindicatului, în timp ce...

I.P.J. Prahova – „Boala Alzheimer” în uniformă (Episodul 6). Burlan Marius-Daniel – ecoul care minte în loc să clarifice
I.P.J. Prahova – Memoria de serviciu: funcționează numai în interesul echipajului Episodul 6. Burlan Marius-Daniel – ecoul cu antet și...

Protejat: I.P.J. Prahova, „filiala” Băicoi (III): Cum se spală imaginea, se bat oameni și se servesc combinații în oraș
Nu există niciun rezumat deoarece acesta este un articol protejat.

Cursanți pe banii lor, șefi pe banii statului. Cum a inventat M.A.I. „alocarea anterioară” ca să nu-și trimită polițiștii acasă, dar să-i trimită sigur în instanță
Bilet doar dus: spre curs, nu și spre casă Cine a spus că drumul spre „perfecționare profesională” e greu, n-a...
-
Exclusivacum 3 zile
Protejat: I.P.J. Prahova, „filiala” Băicoi (III): Cum se spală imaginea, se bat oameni și se servesc combinații în oraș
-
Exclusivacum 2 zile
CURTEA DE CONTURI CONFIRMĂ: BINGO–ROSAL (“BINGO PENAL”) A JEFUIT CETĂȚENII DIN PRAHOVA! INCISIV DE PRAHOVA – SINGURUL ZIAR CARE A DEZVĂLUIT, ÎN EXCLUSIVITATE, FURTUL CELOR 65.000 DE BUNURI DE RETUR! (DOCUMENTE)
-
Exclusivacum 2 zile
Arhitectura dezmatului (II). Urbanism cu scaunul în valiză: Raduna are hotărâre definitivă, Pandele și Polițeanu au de dat explicații
-
 Exclusivacum 3 zile
I.P.J. Prahova – „Doamna Treabă Mare” își caută turnătorii: SRPCIV Prahova, de la permise la normă la vânătoare de „dușmani ai poporului”
-
Exclusivacum 3 zile
I.P.J. Prahova – „Boala Alzheimer” în uniformă (Episodul 6). Burlan Marius-Daniel – ecoul care minte în loc să clarifice
-
Exclusivacum 3 zile
M.A.I. – „Strict secret”: cum îți pierzi uniforma cu o notă pe care n-ai voie s-o vezi, dar trebuie s-o respecți
-
Exclusivacum 2 zile
Strict secret: cum își ascund șefii M.A.I. abuzurile sub ștampilă
-
Exclusivacum 2 zile
Camere, tăcere și confidențialitate la kilogram: cum își filmează MAI polițiștii, iar ANSPDCP se uită în altă parte