
Administratie
Incepand cu ianuarie 2023: noi instrucțiuni de completare a declarației 112

Prin Ordonanța Guvernului nr. 16/2022 (OG nr. 16/2022) au fost aduse o serie de modificări și completări Codului fiscal.
Vă prezentăm în continuare principalele modificări.
În detaliu
Codul fiscal
TITLUL II Impozitul pe profit
Scutirea de impozit a profitului reinvestit – modificările intră în vigoare la 1 ianuarie 2023
Se extinde facilitatea privind scutirea de impozit a profitului reinvestit și pentru investițiile în active utilizate în activitatea de producție și procesare, precum și în activele reprezentând retehnologizare, ce vor fi stabilite prin ordin al ministrului finanțelor, în termen de 120 zile de la publicarea OG nr. 16/2022.
În prezent, facilitatea se aplică doar pentru echipamente tehnologice, calculatoare electronice și echipamente periferice, mașini și aparate de casă, de control și de facturare (cele din subgrupa 2.1 și clasa 2.2.9 din Catalogul mijloacelor fixe), programe informatice, precum și pentru dreptul de folosire a programelor informatice.
Impozitul pe dividende
- Se majorează cota de impozit pe dividende de la 5% la 8% pentru dividendele distribuite/plătite între persoane juridice române şi pentru cele distribuite/plătite fondurilor de pensii administrate privat şi/sau fondurilor de pensii facultative – cota de 8% se va aplica dividendelor distribuite după data de 1 ianuarie 2023.
- Veniturile din dividende primite de o persoană juridică română din statele membre ale UE sunt neimpozabile la calculul de impozit pe profit indiferent de forma sa de organizare, atât timp cât aceasta intră sub incidența legislației române (în prezent acest tratament se aplică doar persoanelor juridice cu forma juridică de „societate cu răspundere limitată”, ,,societate pe acțiuni”, „societate în nume colectiv”, ,,societate în comandită simplă”) – modificarea se aplică în trei zile de la data intrării în vigoare a OG nr. 16/2022.
- Scutirea privind impozitul pe dividende se va aplica dacă atât beneficiarul cât și plătitorul dividendelor sunt o ,,societate pe acțiuni”, „societate în comandită pe acțiuni”, „societate cu răspundere limitată”, „societate în nume colectiv”, precum și pentru alte forme de organizare a unei alte persoane juridice aflate sub incidența legislației române – modificarea se aplică în trei zile de la data intrării în vigoare a OG nr. 16/2022.
TITLUL III – Impozitul pe veniturile microîntreprinderilor – modificările intră în vigoare la 1 ianuarie 2023
Impozitul pe veniturile microîntreprinderilor devine opțional.
O persoană juridică română poate opta pentru aplicarea impozitul pe veniturile microîntreprinderilor dacă îndeplinește cumulativ următoarele condiții la data de 31 decembrie a anului anterior:
- veniturile realizate nu au depășit echivalentul în lei a 500.000 euro (condiție modificată – anterior plafonul era de 1.000.000 euro); capitalul social este deținut de persoane, altele decât statul și unitățile administrativ-teritoriale – conform Codului fiscal (condiție nemodificată);
- nu se află în dizolvare, urmată de lichidare, înregistrată în registrul comerțului sau la instanțele judecătorești, potrivit legii (condiție nemodificată);
- a realizat venituri, altele decât din consultanță și/sau management, în proporție de peste 80% din veniturile totale (condiție nou-introdusă);
- are cel puțin un salariat (condiție nou-introdusă);
- are asociați/acționari care dețin peste 25% din valoarea/numărul titlurilor de participare sau al drepturilor de vot la cel mult trei persoane juridice române care se încadrează să aplice sistemul de impunere pe veniturile microîntreprinderilor (condiție nou-introdusă);
Legea nr. 170/2016 privind impozitul specific se va abroga începând cu data de 1 ianuarie 2023.
Începând cu data de 1 ianuarie 2023, persoanele juridice române care desfășoară activități corespunzătoare codurilor CAEN pentru HORECA (și anume 5510, 5520, 5530, 5590, 5610, 5621, 5629, 5630) pot opta pentru plata impozitului pe veniturile microîntreprinderilor (fără să fie necesară îndeplinirea condițiilor de mai sus) sau pentru plata impozitului pe profit.
Se introduc noi categorii de persoane juridice române care nu pot aplica regimul microîntreprinderilor:
- persoana juridică română care desfășoară activități în domeniul bancar;
- persoana juridică română care desfăşoară activităţi în domeniile asigurărilor şi reasigurărilor, al pieţei de capital, inclusiv cea care desfăşoară activităţi de intermediere în aceste domenii;
- persoana juridică română care desfăşoară activităţi în domeniul jocurilor de noroc;
- persoana juridică română care desfăşoară activităţi de explorare, dezvoltare, exploatare a zăcămintelor de petrol şi gaze naturale.
Persoanele juridice române, cu excepția celor care desfășoară activități corespunzătoare codurilor CAEN HORECA de mai sus, pot opta pentru aplicarea impozitului pe veniturile microîntreprinderilor începând cu anul fiscal următor celui în care îndeplinesc condiţiile de microîntreprindere și dacă nu au mai fost plătitoare de impozit pe veniturile microîntreprinderilor ulterior datei de 1 ianuarie 2023.
Persoanele juridice române care îndeplinesc condițiile de aplicare a impozitului pe veniturile microîntreprinderilor pot opta pentru plata impozitului pe profit doar începând cu anul fiscal următor.
Cota de impozit pe veniturile microîntreprinderilor este de 1% (se abrogă cota de 3%).
Dacă o microîntreprindere realizează venituri mai mari de 500.000 euro sau ponderea veniturilor realizate din consultanță și/sau management în veniturile totale este de peste 20% inclusiv, în cursul unui an fiscal, aceasta datorează impozit pe profit începând cu trimestrul în care s-au depășit aceste limite.
Pentru calculul bazei impozabile a unei microîntreprinderi, se scad din venituri şi dividendele primite de la o filială a microîntreprinderii, persoană juridică situată în alt stat membru al Uniunii Europene, în măsura în care atât microîntreprinderea, cât și filiala îndeplinesc condițiile prevăzute la art. 24 din Codul fiscal.
Titlul IV – Impozitul pe venit – modificările intră în vigoare la 1 ianuarie 2023 (cu excepția cazurilor expres indicate ca intrând în vigoare la o altă dată)
Scutiri
Conform OG nr.16/2022, se abrogă prevederea conform căreia veniturile salariale și asimilate salariilor obținute de către persoanele fizice care desfășoară activităţi pe bază de contract individual de muncă încheiat pe o perioadă de 12 luni, cu persoane juridice române care desfăşoară activităţi sezoniere dintre cele prevăzute de Legea nr. 170/2016 privind impozitul specific unor activităţi, în cursul unui an sunt scutite de impozit pe venit.
Pentru sectorul construcțiilor, sectorul agricol şi industria alimentară, aplicarea facilității privind scutirea de la plata impozitului pe venit pentru veniturile realizate din salarii și asimilate salariilor pentru activitatea desfăşurată în România este limitată la persoanele încadrate în baza contractului individual de muncă. Reglementarea anterioară nu prevedea o astfel de limitare.
O altă limitare, care va intra însă în vigoare începând cu veniturile aferente lunii august 2022, este legată de reducerea nivelului veniturilor brute lunare din salarii şi asimilate salariilor pentru care se aplică scutirea, în sensul reducerii plafonului lunar neimpozabil de la 30.000 lei la 10.000 lei inclusiv. Partea din venitul brut lunar ce va depăși 10.000 lei va reprezenta venit impozabil, pentru care angajatorii vor avea obligația reținerii impozitului pe venit aferent. Această diminuare a plafonului la 10.000 lei va avea impact și în zona contribuțiilor sociale obligatorii.
În ceea ce privește domeniul construcțiilor, se introduce în cuprinsul Codului fiscal precizare expresă conform căreia indicatorul ,,cifra de afaceri realizată efectiv din activitatea de construcţii” cuprinde numai veniturile din activitatea desfăşurată pe teritoriul României, în timp ce indicatorul ,,cifra de afaceri totală” cuprinde atât veniturile din activitatea desfăşurată pe teritoriul României, cât şi în afara României. Prin ,,activitatea desfăşurată pe teritoriul României” se înțelege activitatea desfăşurată efectiv în România în scopul realizării de produse şi prestării de servicii. Totodată, a fost modificată și condiția privind realizarea cifrei de afaceri din activitățile specific menționate, în cuantum minim de 80% din cifra de afaceri totală pentru angajatorii din domeniul construcțiilor existenți la data de 1 ianuarie a fiecărui an. Aceasta se va calcula cumulat pentru perioada corespunzătoare din anul curent, inclusiv luna în care se aplică scutirea și nu se va mai considera ca bază de calcul cifra de afaceri realizată cumulat pe anul fiscal anterior. Modificările intră în vigoare în termen de trei zile de la data publicării OG nr. 16/2022 în Monitorul Oficial.
Venituri neimpozabile
Prin OG nr. 16/2022 sunt incluse în categoria veniturilor neimpozabile indemnizaţiile pentru îngrijirea pacientului cu afecțiuni oncologice, această modificare intrând în vigoare în trei zile de la publicarea OG nr. 16/2022.
Venituri din activități independente
Se reduce de la 100.000 euro la echivalentul în lei al sumei de 25.000 euro plafonul până la care contribuabilii care obțin venituri din activități independente pot determina venitul net pe bază de norme de venit. Cei care obțin un venit brut anual peste acest plafon vor determina venitul net anual în sistem real, începând cu anul fiscal următor.
Venituri din salarii și asimilate salariilor
Se introduce un plafon lunar de venit neimpozabil de cel mult 33% din salariul de bază corespunzător locului de muncă ocupat, în care sunt incluse, cumulat lunar, unele beneficii salariale parțial neimpozabile în prezent sau unele noi, cu respectarea anumitor condiții, după cum urmează:
a) prestațiile suplimentare primite de salariați în baza clauzei de mobilitate, potrivit legii, altele decât cele prevăzute la art.76 alin. (2) litera k) din Codul fiscal, în limita a 2,5 ori nivelul legal stabilit pentru indemnizaţia de delegare/detașare pentru personalul autorităţilor şi instituţiilor publice;
b) contravaloarea hranei acordate de către angajator pentru angajații proprii, astfel cum este prevăzut în contractul de muncă sau în regulamentul intern, în limita valorii maxime, potrivit legii, a unui tichet de masă/persoană/zi, prevăzută la data acordării – această prevedere nu este aplicabilă angajaților care beneficiază de tichete de masă;
c) cazarea și contravaloarea chiriei pentru spațiile de cazare/de locuit puse de către angajatori la dispoziţia angajaților proprii, astfel cum este prevăzut în contractul de muncă sau în regulamentul intern, în limita unui plafon neimpozabil de 20% din salariul de bază minim brut pe ţară garantat în plată /lună/persoană – anumite condiții trebuie îndeplinite, iar verificarea îndeplinirii acestora cade în sarcina angajatorului;
d) contravaloarea serviciilor turistice şi/sau de tratament, inclusiv transportul, pe perioada concediului, pentru angajaţii proprii şi membrii de familie ai acestora, acordate de angajator, astfel cum este prevăzut în contractul de muncă, regulamentul intern, sau primite în baza unor legi speciale şi/sau finanţate din buget, în limita unui plafon anual, pentru fiecare angajat, reprezentând nivelul unui câștig salarial mediu brut utilizat la fundamentarea bugetului asigurărilor sociale de stat pe anul în care au fost acordate;
e) contribuţiile la un fond de pensii facultative potrivit Legii nr. 204/2006 şi cele reprezentând contribuţii la scheme de pensii facultative, calificate astfel de către Autoritatea de Supraveghere Financiară (ASF), administrate de către entități autorizate stabilite în state membre UE sau aparținând Spațiului Economic European (SEE), suportate de angajator pentru angajaţii proprii, în limita a 400 euro anual pentru fiecare persoană;
f) primele de asigurare voluntară de sănătate, precum şi serviciile medicale furnizate sub formă de abonament, suportate de angajator pentru angajaţii proprii, în limita a 400 euro anual pentru fiecare angajat;
g) sumele acordate angajaţilor care desfăşoară activităţi în regim de telemuncă pentru susţinerea cheltuielilor cu utilităţile la locul în care angajaţii îşi desfăşoară activitatea, precum electricitate, încălzire, apă şi abonamentul de date, şi achiziţia mobilierului şi a echipamentelor de birou, în limitele stabilite de angajator prin contractul de muncă sau regulamentul intern, în limita unui plafon lunar de 400 lei corespunzător numărului de zile din luna în care persoana fizică desfăşoară activitate în regim de telemuncă.
Angajatorul care acordă aceste venituri/beneficii va stabili ordinea de includere a acestora în plafonul lunar neimpozabil.
O altă modificare introdusă de OG nr. 16/2022 se referă la deducerea personală. Mai exact, conform noilor reglementari, deducerea personală include deducerea personală de bază şi deducerea personală suplimentară.
Deducerea de bază se acordă astfel:
- pentru persoanele fizice cu un venit lunar brut de până la 2.000 de lei peste nivelul salariului de bază minim brut pe ţară garantat în plată, în vigoare în luna de realizare a venitului. Pentru veniturile ce depășesc acest plafon nu se acordă deducerea personală de bază;
- se stabileşte în procentaje variind între 45% și 0% în funcție de nivelul venitului brut lunar și numărul persoanelor aflate în întreținere.
Deducerea suplimentară se acordă astfel:
- 15% din salariul de bază minim brut pe ţară garantat în plată pentru persoanele fizice cu vârsta de până la 26 de ani, care obţin venituri din salarii de până la 2.000 lei peste nivelul salariului de bază minim brut pe ţară;
- 100 de lei lunar pentru fiecare copil cu vârsta de până la 18 de ani, dacă acesta este înscris într-o unitate de învăţământ, părintelui care realizează venituri din salarii, indiferent de nivelul acestora. În cazul în care copilul este întreținut de ambii părinți, deducerea se va acorda unui singur părinte care va trebui să prezinte documentul care atestă înscrierea copilului într-o unitate de învăţământ și declarația pe propria răspundere a părintelui beneficiar. În situația în care părintele desfășoară activitate la mai mulți angajatori, acesta are obligația să declare că nu beneficiază de astfel de deduceri la un alt angajator și să prezinte o declarație pe propria răspundere în acest sens.
Venituri din cedarea folosinței bunurilor
Prin OG nr. 16/2022 se stabilește venitul impozabil la nivelul venitului brut pentru veniturile din cedarea folosinţei bunurilor, altele decât veniturile din arendă și din închirierea în scop turistic a camerelor situate în locuințe proprietate personală. Se elimină astfel cota forfetară de cheltuieli de 40%.
Se introduce obligația înregistrării la organul fiscal competent a contractul încheiat între părți, precum şi a modificărilor survenite ulterior, în termen de cel mult 30 zile de la încheierea/producerea modificării acestuia. Contractele în derulare la data de 1 ianuarie 2023 vor fi înregistrate în termen de 90 de zile de la data la care a intervenit obligația înregistrării acestora. Se va emite un ordin al președintelui ANAF care va detalia procedura de înregistrare a acestora.
Venituri din investiții
Se modifică de la 5% la 8% cota de impozitare în cazul dividendelor realizate de persoanele fizice rezidente, inclusiv sub forma câştigului obţinut ca urmare a deţinerii de titluri de participare la organisme de plasament colectiv. Cota mărită se aplică și în cazul persoanelor fizice nerezidente, cu respectarea acordurilor de evitare a dublei impuneri aplicabile.
Venituri din premii și din jocuri de noroc
În cazul veniturilor obținute din jocuri de noroc, se vor aplica cote de impunere cuprinse între 3% și 40%, începând cu veniturile aferente lunii august 2022, astfel:
- pentru venit brut de până la 10.000 lei, inclusiv – impozit în cotă de 3%;
- pentru venit brut de peste 10.000 lei până la 66.750 lei inclusiv – se va datora impozit în sumă fixă de 300 lei + cotă de 20 % aplicată pentru ceea ce depăşeşte suma de 10.000 lei;
- pentru venit brut de peste 66.750 lei – se va datora impozit în sumă fixă de 11.650 lei + cotă de 40% aplicată pentru ceea ce depăşeşte suma de 66.750 lei.
Venituri din transferul proprietăților imobiliare din patrimoniul personal
Pentru veniturile obținute din transferul dreptului de proprietate şi al dezmembrămintelor acestuia, prin acte juridice între vii asupra construcțiilor de orice fel şi a terenurilor aferente acestora, precum şi asupra terenurilor de orice fel fără construcţii, se va datora impozit după cum urmează:
- 3% pentru construcţiile de orice fel şi a terenurilor aferente acestora, precum şi pentru terenurile de orice fel fără construcţii, deținute o perioadă de până la trei ani inclusiv;
- 1% pentru imobilele de mai sus deţinute o perioadă mai mare de trei ani.
Se elimină astfel plafonul neimpozabil de 450.000 lei reprezentând suma ce putea fi dedusă din valoarea tranzacției efectuate de o persoană fizică.
Titlul V – Contribuţii sociale obligatorii – modificările intră în vigoare la 1 ianuarie 2023 (cu excepția cazurilor expres indicate ca intrând în vigoare la o altă dată)
Venituri din salarii și asimilate salariilor
Pentru sectorul construcțiilor, sectorul agricol şi industria alimentară, similar impozitului pe venit, se introduce și în cazul contribuției de asigurări sociale și contribuției de asigurări sociale de sănătate limitarea aplicării facilităților pentru veniturile din salarii și asimilate salariilor la cele obținute în baza contractului individual de muncă.
Și în cazul contribuției de asigurări sociale și contribuției de asigurări sociale de sănătate este introdus aceleași plafon lunar de cel mult 33% din salariul de bază corespunzător locului de muncă ocupat, în care anumite venituri cumulate lunar (similare cu cele de la impozitul pe venit și în anumite condiții) nu sunt incluse în baza de calcul al acestor contribuții. Partea care depășește plafonul de 33% va fi inclusă în baza de calcul al contribuției de asigurări sociale și al contribuției de asigurări sociale de sănătate.
Începând cu veniturile aferente lunii august 2022, în cazul contractelor individuale de muncă cu normă întreagă sau cu timp parțial pentru care nivelul contribuției de asigurări sociale și cel al contribuției de asigurări sociale de sănătate sunt sub nivelul contribuțiilor calculate asupra unei baze de calcul egale cu salariul de bază minim brut pe țară în vigoare în luna pentru care se datorează, se introduce obligația plății contribuției de asigurări sociale și, respectiv, a contribuției de asigurări sociale de sănătate la nivelul celor datorate pentru o bază de calcul reprezentată de salariul minim brut pe țară garantat în plată, corespunzător numărului de zile lucrătoare din luna în care contractul a fost activ. Sunt prevăzute anumite excepții în noile prevederi introduse.
În cazul în care contribuţia de asigurări sociale/contribuţia de asigurări sociale de sănătate calculată asupra venitului realizat este mai mică decât cea minim datorată conform noilor prevederi, diferenţa se suportă de către angajator/plătitorul de venit în numele angajatului/beneficiarului de venit.
Contribuţia de asigurări sociale datorată de persoanele fizice care realizează venituri din activităţi independente şi din drepturi de proprietate intelectuală
Se modifică baza anuală de calcul al contribuţiei de asigurări sociale, în cazul persoanelor care estimează/realizează venituri din activităţi independente și/sau venituri din drepturi de proprietate intelectuală, din una sau mai multe surse sau categorii de venituri, a căror valoare cumulată este cel puţin egală cu 12 salarii minime brute pe ţară, în vigoare la termenul de depunere a declarației unice.
Baza anuală de calcul al contribuţiei de asigurări sociale o reprezintă venitul ales de contribuabil, care nu poate fi mai mic decât:
- nivelul de 12 salarii minime brute pe ţară, în cazul veniturilor realizate cuprinse între 12 și 24 salarii minime brute pe ţară;
- nivelul de 24 salarii minime brute pe ţară, în cazul veniturilor realizate de peste 24 salarii minime brute pe ţară.
Contribuția de asigurări sociale de sănătate în cazul persoanelor fizice care nu se încadrează în categoriile de persoane exceptate de la plata contribuţiei de asigurări sociale de sănătate
În cazul persoanelor care estimează/realizează venituri din activităţi independente, venituri din drepturi de proprietate intelectuală, venituri din asocierea cu o persoană juridică (plătitori de impozit pe profit sau impozit pe veniturile microîntreprinderilor), venituri din cedarea folosinţei bunurilor, venituri din activităţi agricole, silvicultură şi piscicultură, venituri din investiţii și venituri din alte surse, din una sau mai multe surse şi/sau categorii de venituri, plafonul minim pentru stabilirea contribuţiei de asigurări sociale de sănătate a fost redus la o valoarea cel puțin egală cu șase salarii minime brute pe ţară de la 12 salarii minim brute pe țară, cum era reglementat anterior OG nr. 16/2022.
De asemenea, și baza anuală de calcul al contribuţiei de asigurări sociale de sănătate a fost modificată, după cum urmează:
- nivelul a șase salarii minime brute pe ţară, în cazul veniturilor realizate cuprinse între șase și 12 salarii minime brute pe ţară;
- nivelul de 12 salarii minime brute pe ţară, în cazul veniturilor realizate cuprinse între 12 și 24 salarii minime brute pe ţară;
- nivelul de 24 salarii minime brute pe ţară, în cazul veniturilor realizate de peste 24 salarii minime brute pe ţară.
În ceea ce privește veniturile din cedarea folosinței bunurilor, pentru încadrarea în plafonul anual de șase, 12 sau 24 salarii minime brute pe țară, se ia în calcul venitul brut, similar impozitului pe venit, față de venitul net (venitul brut diminuat cu cota forfetară de cheltuieli de 40%) așa cum prevedea Codul fiscal până la modificările introduse de OG nr. 16/2022.
Titlul VI – Impozitul pe veniturile obținute din România de nerezidenți
Se majorează de la 5% la 8% cota de impozit cu reținere la sursă pentru dividendele obținute de un nerezident; cota de 8% se va aplica dividendelor distribuite după data de 1 ianuarie 2023.
Se elimină scutirea specifică pentru impozitul cu reținere la sursă pentru dividendele obținute de fondurile de pensii definite conform legislației unui stat membru al UE sau al SEE cu care România are încheiat un instrument juridic în baza căruia să se realizeze schimbul de informații – modificare aplicabilă dividendelor distribuite după data de 1 ianuarie 2023.
Titlul VII – TVA – intrare în vigoare la 1 ianuarie 2023
Cota de TVA aplicabilă în sectorul HORECA se majorează de la 5% la 9%. Astfel, cazarea în cadrul sectorului hotelier sau al sectoarelor cu funcţie similară, inclusiv închirierea terenurilor amenajate pentru camping, și serviciile de restaurant şi de catering vor fi supuse cotei de 9%.
Se reglementează aplicarea cotei reduse de 9% atât pentru îngrășămintele și pesticidele chimice, cât și pentru cele care nu sunt chimice, utilizate în sectorul agricol. Pentru livrările de îngrășămintele și pesticidele chimice, se va aplica cota redusă de TVA de 9%, până la data de 31 decembrie 2031 inclusiv.
Se va aplica cota de TVA de 19% pentru livrarea de băuturi alcoolice și nealcoolice care conțin adaos de zahăr sau alți îndulcitori sau aromatizate, care se încadrează la codurile NC 2202 10 00 și 2202 99.
Pentru livrările de lemne de foc, se va aplica cota redusă de TVA de 5%, până la data de 31 decembrie 2029 inclusiv.
Plafonul pentru livrarea unei locuințe cu o suprafață utilă de maximum 120mp, exclusiv anexele gospodărești, achiziţionată de persoane fizice în mod individual sau în comun cu altă persoană fizică, se reduce de la 700.000 lei la 600.000 lei. De asemenea, se va putea achiziționa o singură locuință cu cota de 5%. Persoanele fizice care au încheiat acte juridice având ca obiect plata în avans pentru achiziția de locuințe cu cota redusă de TVA de 5%, anterior datei de 1 ianuarie 2023, vor beneficia de aplicarea cotei reduse de TVA în condițiile aplicabile până la 31 decembrie 2022.
Se organizează „Registrul achizițiilor de locuințe cu cota redusă de TVA de 5%, începând cu 1 ianuarie 2023”, în format electronic. Procedura de organizare a Registrului se va stabili prin Ordin al Agenției Naționale de Administrare Fiscală (ANAF), cu consultarea Uniunii Naţionale a Notarilor Publici din România.
Titlul VIII – Accize şi taxe speciale – modificările intră în vigoare la 1 august 2022
Nivelul accizelor
Excepția privind actualizarea nivelului accizelor cu creșterea prețurilor de consum se va aplica și în cazul tutunului fin tăiat destinat rulării în țigarete, altor tutunuri de fumat, țigărilor și țigărilor de foi, tutunului conținut în produse din tutun încălzit și lichidului care conține nicotină. În cazul acestor produse, nivelul accizelor este cel prevăzut de Anexa 1, respectiv Anexa 2 la Codul fiscal, și se va aplica începând cu data de 1 aprilie a fiecărui an.
Totodată, excepția privind actualizarea nivelului accizelor cu creșterea prețurilor de consum se va aplica și în cazul benzinelor și motorinei, pentru perioada 1 ianuarie 2023 – 31 decembrie 2023 inclusiv. Totuși, în cazul în care nivelul accizelor pentru aceste produse este mai mic decât nivelul minim prevăzut de Directiva 2003/96/CE privind restructurarea cadrului comunitar de impozitare a produselor energetice și a electricității, se aplică nivelul minim prevăzut de Directivă.
În cazul țigaretelor, începând cu 1 august 2022:
- acciza specifică se majorează la 459,386 lei/1.000 țigarete până la 31 martie 2023;
- acciza totală se majorează la 594,97 lei/1.000 țigarete, urmând majorări anuale succesive conform calendarului prevăzut în Anexa 1 la Codul fiscal;
- acciza minimă datorată nu poate fi mai mică decât nivelul accizei totale prevăzute în Anexa 1 la Codul fiscal;
- procentajul legal utilizat la calculul accizei ad valorem se diminuează la 13% până la 31 martie 2023, urmând scăderi graduale anuale cu un punct procentual.
Începând cu 1 august 2022, vor crește accizele atât în cazul alcoolului și băuturilor alcoolice, cât în cazul produselor accizabile nearmonizate, respectiv în cazul lichidelor cu conținut de nicotină și al tutunului conținut în produse din tutun încălzit. De asemenea, nivelul accizelor pentru aceste produse se va majora anual potrivit calendarului prevăzut în Anexa 1, respectiv Anexa 2, la Codul fiscal.
În perioada 1 august 2022 – 31 decembrie 2022 inclusiv, conform Anexei 1 la Codul fiscal, nivelul accizelor se va diminua pentru următoarele categorii de produse: benzina (cu plumb/fără plumb), motorină, păcură, GPL, gaz natural și electricitate, petrol lampant, precum și cărbune și cocs.
Titlul IX – Impozite şi taxe locale – modificările intră în vigoare la 1 ianuarie 2023
În cazul clădirilor care cuprind spații cu destinație rezidențială şi spații cu destinație nerezidențială, impozitul/taxa se determină în funcție de destinația suprafețelor cu o pondere mai mare (peste 50%) și se calculează prin aplicarea cotei corespunzătoare destinației majoritare, asupra valorii întregii clădiri.
Calculul impozitului/taxei pe clădirile
Se va aplica o cotă de minimum 0,1% (pentru clădiri rezidențiale) și minimum 0,5% (pentru clădiri nerezidențiale asupra valorii clădirii (reglementarea anterioară prevedea cota de 0,08% – 0,2% pentru clădiri rezidențiale și 0,2%- 1,3% pentru clădiri nerezidențiale, aplicate asupra valorii impozabile a clădirii).
Pentru clădirile utilizate pentru activități din domeniul agricol, impozitul/taxa pe clădiri se calculează prin aplicarea unei cote de 0,4% asupra valorii clădirii.
Valoarea clădirii se determină prin însumarea valorii clădirii, a clădirilor anexă, după caz, și a valorii suprafețelor de teren acoperite de acestea, cuprinse în Studiile de piaţă referitoare la valorile orientative privind proprietățile imobiliare din România, administrate de Uniunea Națională a Notarilor Publici din România.
În situaţia în care valorile orientative privind proprietăţile imobiliare din România, din Studiile de piață administrate de Uniunea Naţională a Notarilor Publici din România, sunt mai mici decât valorile impozabile determinate conform prevederilor în vigoare la data de 31 decembrie 2022, impozitul pe clădiri se calculează prin aplicarea cotei de minimum 0,1%/0,5% asupra valorii impozabile determinate conform prevederilor în vigoare la data de 31 decembrie 2022.
Calculul impozitului/taxei pe teren
Pentru efectuarea calculului suprafeței terenurilor amplasate în intravilan sau în extravilan, din suprafaţa terenului se scade suprafaţa de teren acoperită de clădiri. Pentru terenurile amplasate în extravilan, se introduc coeficienți de corecție pentru stabilirea impozitului/taxei pe teren.
Obligativitatea acceptării mijloacelor de plată cu cardul – modificările intră în vigoare la 1 ianuarie 2023
Persoanele juridice care desfășoară activități de comerț cu amănuntul şi cu ridicata, precum şi cele care desfăşoară activităţi de prestări de servicii, care realizează anual o cifră de afaceri mai mare de 10.000 euro în echivalent lei, au obligația să accepte ca mijloc de plată cardurile de debit, de credit sau preplătite, prin intermediul unui terminal POS şi/sau al altor soluții moderne de acceptare, inclusiv aplicații ce facilitează acceptarea plăților electronice, începând cu trimestrul următor celui în care încasările din cursul anului respectiv au depășit plafonul – în prezent plafonul este de 50.000 euro.
Sursa:[Ordonanța Guvernului nr. 16/2022 pentru modificarea și completarea Codului fiscal, abrogarea unor acte normative și alte măsuri financiar-fiscale, publicată în Monitorul Oficial nr. 716 din data de 15 iulie 2022]
Administratie
Două grupări suspectate de trafic de substanțe psihoactive, destructurate în București și Ilfov
Polițiștii și procurorii au pus în aplicare 11 mandate de percheziție. În dosar sunt cercetate 21 de persoane, iar anchetatorii spun că au indisponibilizat aproximativ 1,4 kilograme de substanță psihoactivă NEP.
Două grupări infracționale, suspectate că ar fi comercializat substanțe cu efecte psihoactive în București, au fost vizate de o acțiune desfășurată astăzi, 28 octombrie, de polițiștii Brigăzii de Combatere a Criminalității Organizate București și procurorii DIICOT – Structura Centrală.
În cadrul operațiunii au fost puse în aplicare 11 mandate de percheziție domiciliară în București și județul Ilfov. Cercetările vizează, între altele, constituirea unui grup infracțional organizat, efectuarea fără drept de operațiuni cu produse susceptibile de a avea efecte psihoactive și deținerea de droguri pentru consum propriu, fără drept.
O grupare ar fi vândut NEP în mai multe puncte din Capitală
Potrivit anchetatorilor, începând din iulie 2025 ar fi fost constituite două grupări, cu scopul obținerii unor câștiguri din comercializarea substanțelor stupefiante.
Prima grupare ar fi fost coordonată de o femeie și ar fi numărat încă 14 membri. Până în octombrie 2026, aceștia ar fi deținut și vândut în București o substanță susceptibilă de a avea efecte psihoactive, identificată drept NEP.
Lidera ar fi fost responsabilă de procurarea, porționarea și ambalarea substanței, precum și de organizarea vânzării către consumatori. Dozele ar fi fost transportate în plicuri autosigilante și distribuite în locații din sectoarele 1 și 4, prin intermediul altor membri, care ar fi colectat banii și i-ar fi predat coordonatoarei.
Unele puncte de distribuție ar fi fost supravegheate de membri aflați în eșalonul secund, care ar fi dat indicații vânzătorilor sau ar fi vândut direct. Pentru a evita depistarea, suspecții ar fi transportat substanțele cu taxiuri alese aleatoriu.
A doua grupare ar fi fost coordonată din penitenciar
Cea de-a doua grupare ar fi fost formată din șase persoane și ar fi acționat în aceleași zone. Potrivit probelor administrate, coordonatorul acesteia, un bărbat aflat în executarea unei pedepse cu închisoarea, ar fi stabilit detalii despre procurarea și vânzarea substanțelor, prețuri și împărțirea profitului, inclusiv în timpul vizitelor.
Coordonarea efectivă a activității în afara penitenciarului ar fi fost asigurată de o femeie, membră a familiei liderului. Aceasta ar fi participat la procurarea, porționarea, ambalarea și vânzarea substanțelor, precum și la colectarea și gestionarea banilor.
Anchetatorii au indisponibilizat aproximativ 1,4 kilograme
Pe parcursul cercetărilor au fost indisponibilizate sute de doze de produs psihoactiv NEP, însumând aproximativ 1,4 kilograme de substanță. Audierile se desfășoară la sediul DIICOT – Structura Centrală.
Acțiunea a beneficiat de sprijinul polițiștilor Direcției Generale de Poliție a Municipiului București și al jandarmilor Brigăzii Speciale de Intervenție a Jandarmeriei.
Persoanele cercetate beneficiază de drepturile și garanțiile procesuale prevăzute de lege, precum și de prezumția de nevinovăție pe întregul parcurs al procesului penal. (Sava N.).
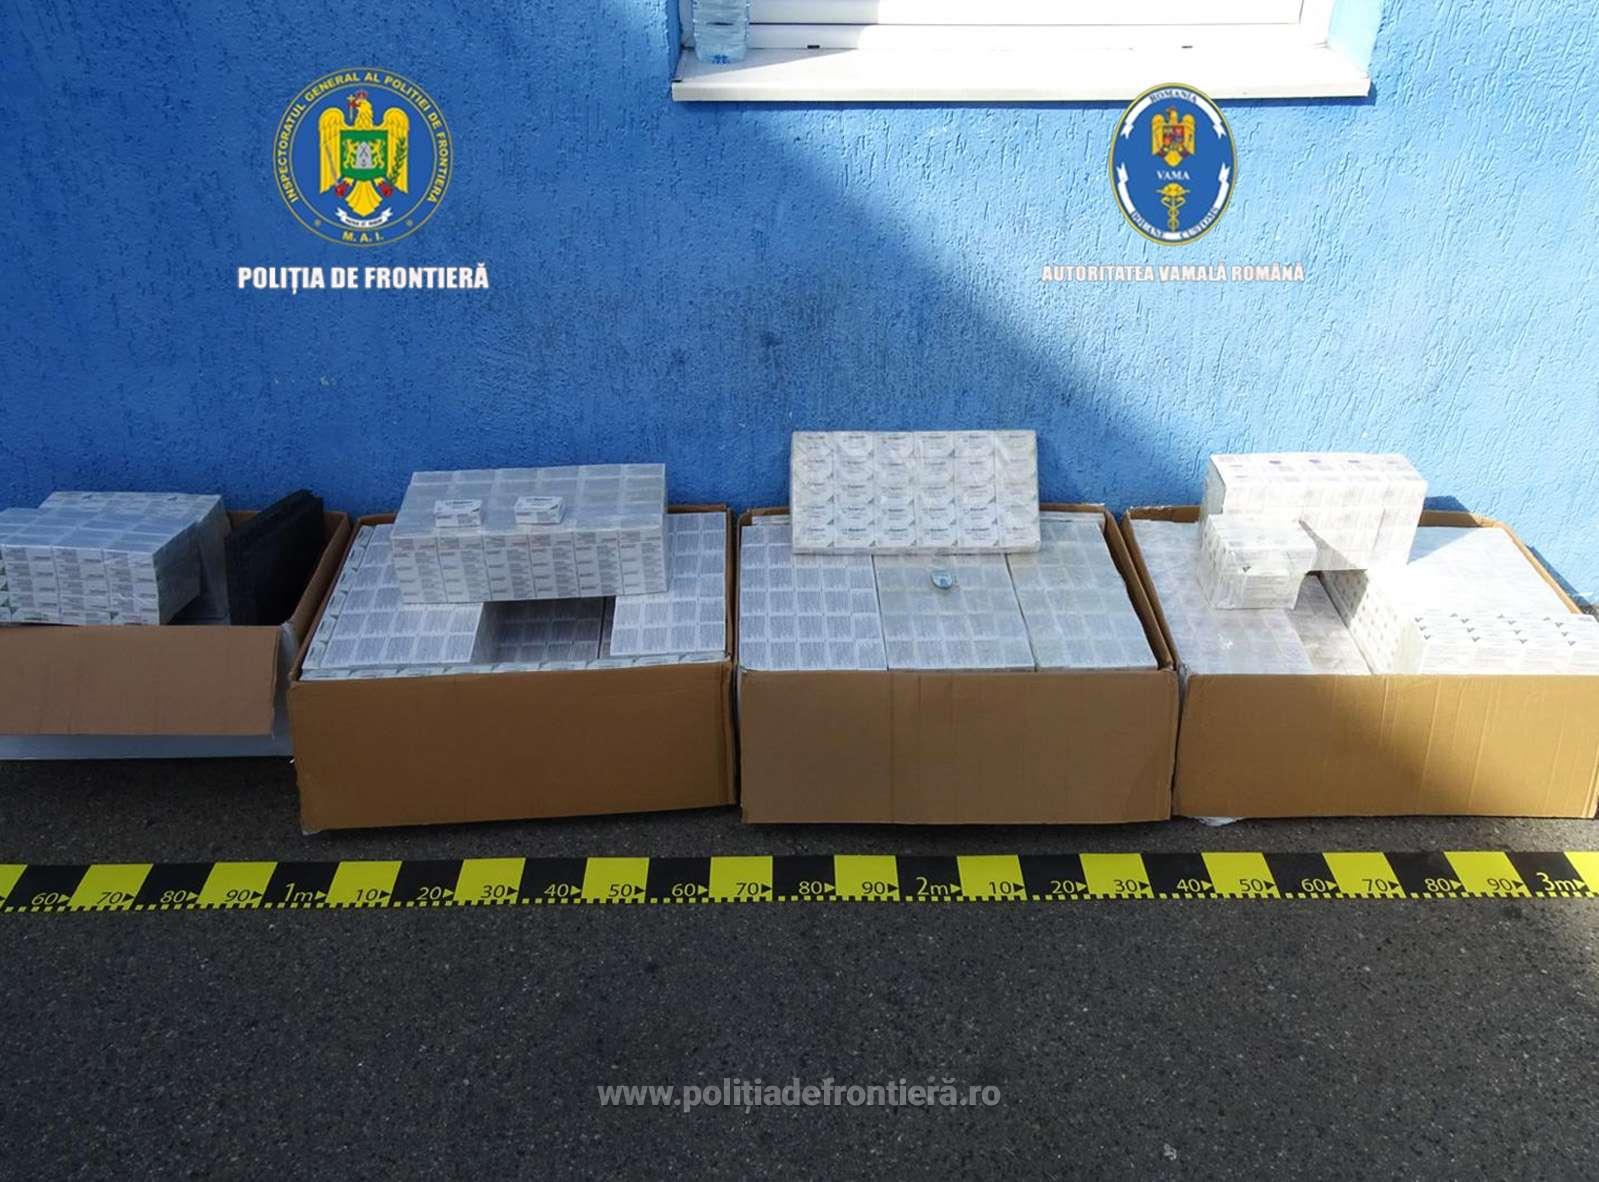
Produsele, estimate la peste 3,3 milioane de lei, erau ascunse printre bagaje și nedeclarate. Microbuzul circula din Bulgaria spre Germania, prin România.
Polițiștii de frontieră din cadrul Sectorului Poliției de Frontieră Calafat și lucrătorii vamali au descoperit 3.281 de flacoane cu toxină botulinică într-un microbuz înmatriculat în Bulgaria. Produsele, ascunse și nedeclarate, au fost evaluate la 3.378.200 de lei.
Controlul a avut loc în parcarea din apropierea stației de taxare a podului Calafat–Vidin, pe sensul de mers Bulgaria–România. Microbuzul a fost selectat pentru verificări în baza analizei de risc, de polițiștii de frontieră împreună cu lucrătorii Direcției Regionale Vamale Craiova – Serviciul Echipe Mobile Calafat.
Produsele erau ascunse printre bagaje
La volan se afla un cetățean bulgar în vârstă de 36 de ani, care le-a declarat autorităților că transporta bunuri personale pe ruta Bulgaria–Germania.
În urma controlului, echipele au găsit în interiorul microbuzului 324 de flacoane cu toxină botulinică și 2.957 de flacoane cu pulbere pentru soluție injectabilă – toxină botulinică. Produsele erau ascunse printre bagaje și nu fuseseră declarate.
Valoarea estimată depășește 3,3 milioane de lei
Valoarea totală a produselor descoperite a fost estimată la 3.378.200 de lei. Informațiile furnizate nu precizează dacă au fost dispuse măsuri suplimentare sau ce proceduri au fost inițiate după control. (Paul D.).
Administratie
180 de milioane de lei pentru lupta cu dependențele: plan național pentru tratament și recuperare
Peste 2.500 de specialiști ar urma să fie formați, iar o rețea de centre de zi, comunități terapeutice și centre de recuperare ar urma să ofere sprijin copiilor, adolescenților și adulților afectați de adicții.
Ministerul Sănătății pregătește un proiect național de aproximativ 180 de milioane de lei, finanțat din fonduri europene nerambursabile, pentru prevenirea adicțiilor, tratarea dependențelor și susținerea recuperării. Inițiativa vizează dezvoltarea unei rețele de servicii care să îi sprijine pe cei afectați nu doar în timpul tratamentului medical, ci și după externare.
„Dependența nu se învinge doar prin tratament medical”, a transmis ministrul Sănătății, Alexandru Rogobete, subliniind că recuperarea nu se încheie odată cu plecarea pacientului din spital.
Centre de zi și servicii postcură, pentru sprijin după externare
Ministerul finalizează fișa proiectului pentru dezvoltarea unei rețele naționale de centre de zi, comunități terapeutice și centre de recuperare, destinate copiilor, adolescenților și adulților. Potrivit ministrului, una dintre priorități este și crearea unui cadru legal distinct pentru centrele postcură.
Acestea ar urma să ofere consiliere, servicii de reabilitare și sprijin pentru prevenirea recăderilor — etape esențiale pentru persoanele care încearcă să-și reconstruiască viața după tratament.
Formarea specialiștilor și prevenția în rândul tinerilor
Planul include formarea a aproximativ 2.500 de specialiști din sănătate, educație și asistență socială, precum și actualizarea legislației pentru coordonarea serviciilor. O altă direcție vizează extinderea programelor de prevenție adresate copiilor, adolescenților, părinților și familiilor.
Ministrul a precizat că Ministerul Sănătății va coordona parteneriatul național împreună cu instituțiile responsabile din educație, protecție socială și administrația locală. Demersul continuă, potrivit acestuia, și colaborarea cu Mirabela Grădinaru și Administrația Prezidențială pentru protejarea copiilor și adolescenților în fața adicțiilor.
„Recuperarea este posibilă”
„Dependența nu trebuie să însemne o condamnare pe viață”, a afirmat Rogobete, pledând pentru sprijin în locul stigmatizării. Obiectivul declarat este un sistem care să îi ajute pe cei afectați să revină la familie, la muncă și la o viață independentă.
Proiectul se află în etapa de finalizare a fișei de proiect; mesajul ministrului nu precizează un calendar de lansare sau de începere a serviciilor.
Sursa: declarația ministrului Sănătății, Alexandru Rogobete

Juriștii cameleon de la IGPR: polițiști la leafă, contabili la minte, avocați împotriva propriului salariu
Avocatul „Diavolului”? Nu, Avocatul împotriva propriului portofel Îți poți imagina un avocat care intră în sală, își drege vocea și...

Poliția Capitalei se „reorganizează”: se taie criminalistica, se umflă organigrama și se plimbă scaunele dintr-o cameră în alta
Consiliu de conducere la DGPMB: se mișcă hârtiile, nu și străzile La sediul Direcției Generale de Poliție a Municipiului București...

Reforma lui Burcu: tăcere, aroganță și PowerPoint la secret. Poliția Penitenciară pusă la perete, fără să i se spună de ce
Când „dialogul social” înseamnă: veniți la ședință, dar veniți proști și pe întuneric SNPP, FSSP și FSANP au făcut ce...

BINGOUL GUNOIULUI: CUM DISPAR MILIOANELE, IAR CETĂȚENII RĂMÂN CU SACII ÎN BRAȚE
Bingo–Rosal – datoriile uriașe și „eroii” care țin spatele unei firme îngropate în gunoi și miliarde vechi de lei CURTEA...

Polițist acuzat că „închide ochii” la propriile fapte: deversare suspectă, intervenție contestată și suspiciuni de abuz de funcție în I.P.J. Prahova
Sesizare la 112, dar cu prea puține răspunsuri Un caz din Starchiojd ridică semne de întrebare despre verificarea reclamațiilor cetățenilor...

Specialist de clasă, datornic de serviciu: MAI îți dă sporul, apoi îți trimite nota de plată
În administrația românească, salariul poate deveni o surpriză cu termen de rambursare. Astăzi primești o majorare prin dispoziția unității. Mâine,...

DOMNULE MINISTRU, V-AȚI MUTAT MINISTERUL PE FACEBOOK? Poliția Penitenciară află de pe „news – feed” ce se întâmplă cu propriul sistem
„Mulțumim că aflăm și noi de pe Facebook!” – noua formă de dialog social În România anului 2026, reforma nu...

Serviciul Protecția Mediului al Poliției Locale Ploiești: munți de gunoi, dar eroina Constantinescu Camelia vânează parcări
Ploieștiul înecat în gunoaie, dar „spațiul verde” e dușmanul public nr. 1 Orașul sufocat de gunoaie, Poliția Locală sufocată de…...

MAI spală pe „program scurt” – prin Corpul de Control: intră o plângere, iese „nu se impune”
La Corpul de Control, rufele nu se cercetează. Se limpezesc din condei. Există spălătorii unde se spală haine. Și există,...

M.A.I. – Libertate de circulație, cu notificare obligatorie: excursia e liberă, dar întâi să afle aplicația
Registrul a fost tras pe dreapta. Birocrația a schimbat doar vehiculul. La I.T.P.F. Sighetu Marmației, polițistul de frontieră a primit,...

Apt limitat, răbdare nelimitată? ANP numără bolnavii, dar nu prea spune de ce
Centralizarea misterioasă: protecție medicală sau inventar pentru austeritate? Administrația Națională a Penitenciarelor a cerut unităților să numere polițiștii de penitenciare...

Diagnoză organizațională sau „batista pe țambal”? La IPJ Călărași, testul e pentru climat — nu pentru șefi
După sesizarea SIDEPOL, IGPR anunță verificări și o diagnoză organizațională. Sindicatul se teme că, în loc să lumineze problemele, instituția...

„Ambiții la ea acasă”. Arhitecta-șefă Veronica Rădună îl pune în întârziere pe primarul Polițeanu și anunță plângeri penale dacă hotărârea definitivă nu este executată
Un abuz turnat în beton, o hotărâre definitivă și un primar care preferă platoul „TV” Conflictul de la vârful Urbanismului...

Rachete, minciuni și iodură de argint: fermierii prahoveni CONFIRMĂ dezvăluirile Incisiv de Prahova despre mafia antigrindină!
Mafia antigrindină, prinsă între secetă, rachete și minciună: fermierii îi dau în judecata Cum a ajuns o „minune tehnologică” netestată,...

Străpungerea de Vest a integrității de Est. Pământul e contaminat, primarul (Primarul Ploieștiului) e curat? (DOCUMENTE)
Așa cum a promis ziarul nostru de investigații, Incisiv de Prahova revine cu o întrebare simplă, dar atât de incomodă...
-
 Exclusivacum 4 zile
I.P.J. Prahova – În Băicoi, „legea” se cântă la ureche. Grădinița de cadre: „Curva”, lăutarul, Wetterbestul și „Pulea” Rozin
-
Exclusivacum 22 de ore
Polițist acuzat că „închide ochii” la propriile fapte: deversare suspectă, intervenție contestată și suspiciuni de abuz de funcție în I.P.J. Prahova
-
Exclusivacum 2 zile
Apt limitat, răbdare nelimitată? ANP numără bolnavii, dar nu prea spune de ce
-
 Exclusivacum 3 zile
I.P.J. Prahova – Cascadorii „girofarului” – sezonul III: BMW-ul zburat, Renaultul kamikaze și Dacia-cazan cu folie de bezmetic de la Politia Baicoi
-
 Exclusivacum 4 zile
Poliția Locală Ploiești și bariera nemuririi…sau cum să nu ai „nicio competență” pe banii contribuabililor (DOCUMENTE)
-
Exclusivacum 3 zile
Străpungerea de Vest a integrității de Est. Pământul e contaminat, primarul (Primarul Ploieștiului) e curat? (DOCUMENTE)
-
 Featuredacum 3 zile
Calificativ la ordin in M.A.I.: cum transformă ministrul «binele» polițiștilor în «nesatisfăcător» cu un simplu pix
-
Exclusivacum 2 zile
Serviciul Protecția Mediului al Poliției Locale Ploiești: munți de gunoi, dar eroina Constantinescu Camelia vânează parcări