
Diverse
Ce trebuie sa stim despre colectarea selectiva a deseurilor


Poluarea afecteaza multe tari, fie ca vorbim despre cea mai avansata tara sau despre una in curs de dezvoltare. Fata de aceasta situatie, au fost luate multe masuri, iar sortarea selectiva a deseurilor menajere este una dintre acestea. Aceasta masura a fost introdusa in multe tari din lume si, de cativa ani, si in Romania. Pentru realizarea obiectivelor, parametrii asociati trebuie cunoscuti, cum ar fi sistemul de sortare, codurile de culoare si clasificarea deseurilor.
Sortarea selectiva sau colectarea selectiva a deseurilor este o masura care urmareste colectarea deseurilor luand in considerare cateva criterii, inclusiv natura si originea acestora. Aceasta initiativa permite reutilizarea deseurilor dupa reciclare, in loc sa fie lasate in depozite.
Acest tip de selectie se realizeaza la nivelul fiecarui oras, dar procedurile pot fi diferite. Deseurile pot fi colectate si transportate la un centru de sortare unde se va face selectia. Aceasta tehnica nu este folosita pe scara larga deoarece face sarcina dificila, mai ales ca este destul de costisitoare.
O alta tehnica mult mai practica este contributia voluntara care consta in plasarea de cosuri colectare selectiva in cat mai multe spatii si in care populatia pune gunoiul pe care deja l-a sortat. Prin urmare, aceasta masura necesita participarea activa a populatiei la protejarea mediului. Din acest motiv se mai numeste si sortare ecologica. Aceste cosuri pot fi achizitionate de la magazinul cosuri-europubele.ro. Aici exista mai multe tipuri si modele, precum cosuri metalice ideale pentru companii si institutii. Tot aici sunt disponibile si cosuri parcuri pentru a pastra curatenia in spatiile exterioare.
Deseurile menajere contin diverse componente, cum ar fi ambalajele din hartie, carton, metal sau plastic. Exista, de asemenea, resturi alimentare, coji de fructe si legume, precum si ziare, brosuri, reviste etc. Prin realizarea unei sortari selective, este posibila recuperarea celor reciclabile si reutilizarea lor.
Obiceiul de a pune tot ce aveti in cosul de gunoi, in pungi negre, si de a arunca nu mai este valabil. Acest fapt implica o pierdere de substante valoroase, un consum inutil de energie si o difuzie considerabila a gazelor cu efect de sera. Pe scurt, acest act dauneaza mediului. Este esential ca toata lumea sa isi ia initiativa in colectarea selectiva, deoarece fara aceste actiuni, comunitatile locale si companiile care lucreaza in acest domeniu nu pot face nimic.
De asemenea, este important sa selectati corect deseurile pentru a evita erorile de sortare care pot fi daunatoare pentru mediu. Deseurile care nu sunt clasificate corect nu sunt luate in considerare in centrele specializate. Pentru a evita acest tip de situatie, este necesar sa se tina seama de calitatea si cantitatea elementelor selectate.
Exista anumite culori care le clasifica. Astfel, cosurile de gunoi galbene sunt destinate ambalajelor reciclabile. Deseurile de plastic, cum ar fi sticlele cu apa minerala, lapte sau suc pot fi amplasate acolo. Produsele de igiena precum sampoanele sau gelul de dus pot fi, de asemenea, clasificate aici. La aceste deseuri se adauga conserve, cutii metalice, tavi de aluminiu etc.
Pe de alta parte, cosurile de gunoi albastre ar trebui sa contina doar deseuri de hartie precum ziare, brosuri, reviste etc. In ceea ce priveste cele de culoare verde, acestea sunt destinate sa contina recipiente din sticla.
Pentru produsele care nu pot fi reciclate, acestea trebuie aruncate in cosuri de gunoi rosii, gri sau maro, conform instructiunilor municipalitatii. Cele care insa sunt daunatoare sanatatii, cum ar fi bateriile uzate, trebuie sa fie puse in centrul de reciclare. Medicamentele neutilizate sau invechite trebuie readuse in farmacii. Hainele pot fi colectate pentru o donatie caritabila.

Pe graficul de rambursare, rata lunară e tipărită o singură dată și apoi rămâne neclintită ani la rând. În jurul ei se scumpesc motorina și chiria apartamentului de alături, lună de lună, iar distanța dintre cifra care stă pe loc și restul bugetului, care fuge, e locul în care o datorie începe să se subțieze.
Un credit cu dobândă fixă se topește în perioadele inflaționiste pentru că rata lunară rămâne aceeași în lei, în timp ce prețurile urcă. Fiecare plată valorează mai puțin în bani reali, iar soldul rămas se micșorează ca putere de cumpărare. Câștigul se simte în buget doar dacă venitul ține pasul cu prețurile și durează cât perioada de dobândă fixă.
Ce înseamnă, concret, că un credit se topește
Topirea unui credit cu dobândă fixă înseamnă că aceeași rată lunară în lei valorează tot mai puțin pe măsură ce prețurile cresc, așa că datoria se achită cu bani mai slabi decât cei primiți la semnare. Banca încasează exact suma din contract, doar că suma aceea are o putere de cumpărare tot mai mică.
Un credit ipotecar de 300.000 de lei pe 30 de ani, cu dobândă fixă de 5% pe an în primii trei ani, are o rată lunară de 1.610 lei. Rata anuală a inflației, adică cât s-au scumpit în medie bunurile și serviciile față de aceeași lună a anului trecut, a fost de 8,16% în iulie 2026, potrivit Institutului Național de Statistică (INS). La un asemenea ritm, cei 1.610 lei plătiți peste un an cumpără cât 1.488 de lei de azi.
După trei ani cu prețuri în creștere de 10% pe an, aceeași rată ar valora echivalentul a 1.210 lei de azi, iar după trei ani cu inflație de 3% pe an, încă 1.474 de lei. Diferența de 264 de lei pe lună dintre cele două scenarii ține în întregime de anii care urmează semnăturii, pentru că pe hârtie contractul e identic.
Dobânda reală arată cine câștigă
Dobânda reală este dobânda din contract ajustată cu inflația și se obține împărțind 1 plus dobânda la 1 plus rata inflației, apoi scăzând 1. La o dobândă fixă de 5% și o inflație de 8,16%, dobânda reală iese în jur de minus 2,9%, iar la cele 10,42% raportate de INS pentru iunie 2026 coboară la aproximativ minus 4,9%. Când dobânda reală e negativă, banca îți dă astăzi o putere de cumpărare pe care o primește înapoi micșorată.
Soldul rămas contează mai mult decât rata
Soldul unui credit, adică suma încă datorată băncii, se topește la fel ca rata, iar aici câștigul e mai mare în lei. La creditul de 300.000 de lei cu dobândă de 5%, după 36 de luni mai rămân de plătit 286.031 de lei. Dacă prețurile ar crește cu 10% în fiecare dintre cei trei ani, suma aceea ar avea puterea de cumpărare a circa 214.900 de lei de la data semnării. Aproape un sfert din soldul rămas s-ar topi astfel în termeni reali, separat de ce ai rambursat prin rate.
Salariul decide dacă topirea se simte în buget
Salariul decide dacă topirea unui credit cu dobândă fixă se simte în buget, pentru că rata se compară cu venitul, iar în ultimul an salariile din România au rămas în urma inflației. Potrivit INS, câștigul salarial mediu net a fost de 5.820 de lei în iulie 2026, cu 5,5% peste nivelul din iulie 2025, într-o lună în care inflația anuală era de 8,16%. Indicele câștigului salarial real, adică salariul ajustat cu prețurile, a fost de 97,5%, deci salariatul mediu putea cumpăra cu 2,5% mai puțin decât cu un an înainte.
Pentru cineva cu salariul mediu net și rata de 1.610 lei, creditul lua 27,7% din venit, iar după o mărire de 5,5% aceeași rată înseamnă 26,2%, deci povara chiar a scăzut. Restul bugetului spune altceva, pentru că cei 4.210 lei rămași după rată ar fi trebuit să crească la 4.555 de lei ca să cumpere aceleași lucruri, iar omul are la dispoziție 4.530.
De aici vine rezerva mea față de fraza, repetată des, că inflația îți plătește creditul. Inflația îți ușurează rata și îți scumpește în același timp restul coșului. Când salariul crește mai încet decât prețurile, câștigul de pe credit doar atenuează o pierdere care se produce oricum, iar profitul adevărat apare abia în anii în care venitul o ia înaintea prețurilor.
Ce arată comparația cu o chirie?
Chiria este reperul cel mai util pentru a judeca un credit cu dobândă fixă, pentru că e cheltuiala pe care ai avea-o în locul ratei, iar potrivit INS chiriile au crescut cu 39,7% în august 2026 față de august 2025. Cine plătea acum un an o chirie de 1.610 lei și a primit o scumpire cât media din statistică ar plăti acum aproape 2.250 de lei, în timp ce rata fixă a rămas la 1.610.
Media ascunde contracte foarte diferite, unele neschimbate de ani de zile, altele renegociate brusc, așa că cifra nu descrie chiria nimănui în particular. Direcția e însă limpede și arată că valoarea unei dobânzi fixe se vede mai bine prin comparație cu alternativa decât prin formula dobânzii reale. Pentru mine, câștigul cel mai prețios al unei dobânzi fixe într-un an ca acesta e previzibilitatea, fiindcă pe durata perioadei fixe rata e singura cheltuială mare din buget despre care știi sigur cât va fi peste doi ani.
Cât durează dobânda fixă la creditele din România?
Dobânda fixă la multe credite ipotecare din România acoperă doar o perioadă inițială, care în ofertele din toamna lui 2026 este de regulă de trei ani, după care contractul trece la dobândă variabilă. Ordonanța de urgență a Guvernului nr. 52/2016 privind contractele de credit oferite consumatorilor pentru bunuri imobile consideră rata fixă inclusiv atunci când e stabilită doar pentru „termene parțiale” din durata creditului.
Dobânda variabilă care urmează se compune din IRCC și marja băncii. IRCC, indicele de referință pentru creditele consumatorilor, este media dobânzilor zilnice la care băncile se împrumută între ele, calculată pe un trimestru și aplicată în rate cu un decalaj de circa șase luni. Marja este procentul fix pe care banca îl adaugă peste indice și care rămâne neschimbat pe toată durata contractului. Pentru trimestrul al patrulea din 2026, IRCC aplicat este de 5,57%, calculat de Banca Națională a României (BNR) din tranzacțiile interbancare din perioada aprilie-iunie 2026.
Ce se întâmplă în ziua în care expiră perioada fixă
Expirarea perioadei fixe e momentul în care topirea se poate întoarce împotriva ta. La creditul de 300.000 de lei rămâne după trei ani un sold de 286.031 de lei, iar dacă IRCC stă la 5,57% și marja băncii e de 2,5%, dobânda devine 8,07% și rata urcă de la 1.610 la 2.171 de lei. Abia o inflație de 10% pe an, trei ani la rând, ar face ca noua rată să cântărească în bani de azi aproximativ cât cea veche. La o inflație de 3% pe an, saltul rămâne de circa 375 de lei lunar în bani de azi.
În opinia mea, o dobândă fixă pe trei ani cumpără liniște pentru trei ani, iar ceilalți 27 de ani rămân expuși la IRCC. Planul pentru ziua de după se face cu câteva luni înainte, cât încă ai timp să compari oferte de refinanțare.
Cine plătește pentru topirea datoriei tale?
Banca plătește topirea unui credit cu dobândă fixă, iar prin ea deponenții și acționarii, ori de câte ori inflația iese mai mare decât cea pe care banca a inclus-o în preț la semnarea contractului. Dobânda fixă oferită azi conține deja o estimare a inflației viitoare, așa că pierderea băncii vine doar din partea neprevăzută a scumpirilor. Cred că din acest motiv perioadele fixe de pe piața românească sunt în general scurte, iar după ele riscul trece înapoi la client prin IRCC.
Ordonanța de urgență nr. 52/2016 interzice băncii, la articolul 41, să perceapă penalizări sau compensații la rambursarea anticipată a creditelor pentru bunuri imobile, fără excepție pentru perioada cu dobândă fixă. Dacă dobânzile din piață scad, poți refinanța fără să plătești ieșirea din contract, iar dacă inflația și dobânzile urcă, păstrezi rata veche. Asimetria asta face din dobânda fixă la creditele ipotecare un pariu în care clientul are mai puțin de pierdut decât pare.
Pentru creditele de consum fără ipotecă regula e alta. Ordonanța de urgență a Guvernului nr. 50/2010 privind contractele de credit pentru consumatori permite o compensație de cel mult 1% din suma rambursată anticipat, sau de 0,5% dacă mai e cel mult un an până la final, și numai dacă plata cade într-o perioadă cu dobândă fixă.
Același calcul se aplică, la altă scară, celui mai mare datornic din țară, statul. Datoria lui veche se subțiază în termeni reali, iar încasările din TVA cresc odată cu prețurile, numai că statul plătește dobânzi mai mari la împrumuturile noi și trebuie să indexeze pensii și salarii. Socoteala completă, cu partea câștigată și cu cea pierdută, apare în materialul despre inflația și bugetul statului, analizate pe AfacereaZilei.ro.
Merită să rambursezi anticipat când inflația e mare?
Rambursarea anticipată, adică plata unei părți din sold înaintea termenelor din grafic, aduce puțin la un credit cu dobândă fixă cât timp dobânda reală e negativă și cel mai mult chiar înainte de expirarea perioadei fixe. În anii cu inflație mare, fiecare leu returnat mai devreme ajunge la bancă cu o putere de cumpărare mai mare decât ar avea la scadența lui.
Comparația utilă se face cu randamentul pe care l-ar aduce aceiași bani în altă parte. Dacă un depozit sau un titlu de stat îți aduce, după impozit, mai mult decât dobânda fixă a creditului, e mai avantajos, matematic, să ții banii acolo decât să plătești în avans. Eu aș pune totuși pe primul loc un fond de urgență de câteva rate, pentru că un credit topit de inflație nu te ajută cu nimic în luna în care rămâi fără venit.
Spre finalul perioadei fixe, banii rambursați micșorează soldul pe care se va aplica IRCC plus marja, adică partea scumpă a creditului. Ordonanța de urgență nr. 52/2016 îți dă dreptul să alegi, după o rambursare parțială, între o rată mai mică, o durată mai scurtă sau ambele, iar banca e obligată să îți dea în scris, la cerere, o simulare pentru fiecare variantă.
Ce urmează pentru ratele fixe până la sfârșitul lui 2026
Banca Națională a României a menținut, pe 8 octombrie 2026, dobânda de politică monetară la 6,50% pe an și estimează că rata anuală a inflației va urca din nou până la finalul anului. Dobânda de politică monetară este dobânda de referință prin care banca centrală influențează costul banilor din economie.
Potrivit comunicatului BNR, scăderea inflației la 6,17% în august a venit în principal din efectul de bază, adică din ieșirea din calculul anual a scumpirilor din vara lui 2025, când s-a eliminat plafonarea prețului la energie și s-au majorat TVA și accizele. Pentru lunile următoare, banca centrală indică scumpirea combustibililor și a energiei pe fondul conflictului din Orientul Mijlociu, plus efectele secetei severe asupra prețurilor agroalimentare și evoluția cursului leului.
Pentru cine are un credit cu dobândă fixă, scenariul înseamnă că topirea continuă până la final de an, în timp ce ratele variabile rămân legate de un IRCC calculat din dobânzile interbancare de acum un semestru. Următoarea ședință de politică monetară a BNR e programată pe 12 noiembrie 2026, iar IRCC calculat din tranzacțiile trimestrului al treilea intră în ratele variabile din ianuarie 2027.
Întrebări frecvente
Se schimbă rata unui credit cu dobândă fixă dacă BNR crește dobânda de politică monetară?
Nu, pe durata perioadei fixe rata unui credit cu dobândă fixă rămâne cea din contract, oricât ar urca dobânzile din piață. Deciziile Băncii Naționale a României ajung la creditele cu dobândă variabilă prin IRCC și la ofertele noi ale băncilor, iar la contractele cu dobândă fixă se simt abia după ce perioada fixă expiră.
Pot trece de la dobândă variabilă la dobândă fixă?
Da, de regulă prin refinanțare, la aceeași bancă sau la alta, adică printr-un credit nou care stinge soldul celui vechi. Pentru creditele ipotecare, Ordonanța de urgență a Guvernului nr. 52/2016 interzice compensațiile la rambursarea anticipată și orice taxă pentru documentul necesar rambursării prin refinanțare. Compară totuși costul total al noului credit, inclusiv cheltuielile de notar și de evaluare, înainte să semnezi.
Ce arată DAE la un credit cu dobândă fixă doar în primii ani?
DAE, dobânda anuală efectivă, exprimă costul total al creditului ca procent anual și include dobânda și costurile obligatorii. Când dobânda poate varia după perioada fixă, Ordonanța de urgență a Guvernului nr. 52/2016 cere ca DAE să fie calculată presupunând că dobânda și costurile rămân la nivelul din ziua semnării. La contractele cu o perioadă fixă inițială de cel puțin cinci ani, urmată de negocierea unei noi dobânzi fixe, DAE suplimentară cu caracter ilustrativ din Fișa europeană de informații standardizate acoperă doar perioada inițială.
Ce face banca dacă nu mai pot plăti rata după expirarea perioadei fixe?
Ordonanța de urgență a Guvernului nr. 52/2016 obligă banca să depună toate diligențele pentru a-ți propune în scris soluții atunci când nu mai poți plăti din cauză că dobânda a crescut cu cel puțin două puncte procentuale față de momentul semnării. Tu notifici banca și depui documente justificative, iar banca îți evaluează bonitatea în cel mult 10 zile calendaristice și caută soluții raportate la venitul actual. Soluția convenită se trece într-un act adițional valabil până dispare cauza, dar nu mai mult de 12 luni.
Contează inflația pentru un credit în euro cu dobândă fixă?
Inflația din România topește datoriile în lei, iar un credit în euro se subțiază doar dacă venitul tău crește și măsurat în euro. Dacă venitul e în lei și leul se depreciază, rata în euro devine mai scumpă în lei, chiar dacă dobânda e fixă. Banca Națională a României a notat în comunicatul din 8 octombrie 2026 o creștere abruptă a cursului leu/euro la finalul lui septembrie și începutul lui octombrie.
Cum calculez cât valorează azi rata mea în bani reali?
Rata în bani reali se obține împărțind rata lunară la 1 plus inflația cumulată de la semnare, exprimată ca fracție. Pentru un contract semnat în august 2025, cu o rată de 1.610 lei, inflația anuală de 6,17% raportată de INS pentru august 2026 duce rata la aproximativ 1.517 lei în bani de la semnare. Pentru perioade mai lungi folosești indicii prețurilor de consum publicați lunar de INS și compui scumpirile anuale prin înmulțire, pentru că adunarea lor subestimează efectul.
Ce se întâmplă cu un credit cu dobândă fixă dacă prețurile scad?
Când prețurile scad, fenomen numit deflație, un credit cu dobândă fixă devine mai greu în termeni reali, pentru că rata rămâne aceeași în lei, iar banii câștigă putere de cumpărare. Pentru creditele ipotecare, refinanțarea fără compensație permisă de Ordonanța de urgență a Guvernului nr. 52/2016 îți lasă o ieșire dacă dobânzile din piață scad odată cu prețurile.

Amenajarea bucatariei este una dintre cele mai importante etape in organizarea unei locuinte. O bucatarie bine proiectata trebuie sa combine designul modern, functionalitatea si utilizarea eficienta a spatiului. Pentru persoanele care isi doresc mobilier adaptat dimensiunilor incaperii si preferintelor personale, bucatariile la comanda in Chisinau reprezinta o solutie practica si de lunga durata.
Compania ArtForma ofera solutii de mobilier la comanda in Chisinau, inclusiv bucatarii personalizate pentru apartamente si case. Alegerea unei bucatarii realizate dupa dimensiuni individuale permite organizarea eficienta a spatiului si crearea unui interior armonios.
De ce sa alegi o bucatarie la comanda?
Spre deosebire de mobilierul standard, o bucatarie la comanda poate fi proiectata in functie de particularitatile fiecarei incaperi. Aceasta optiune este potrivita atat pentru apartamentele cu suprafete reduse, cat si pentru casele spatioase.
Principalele avantaje ale unei bucatarii la comanda sunt:
- Dimensiuni personalizate – mobilierul este adaptat spatiului disponibil.
- Design individual – posibilitatea de a alege culorile, materialele si finisajele.
- Organizare eficienta – dulapuri, sertare si compartimente adaptate necesitatilor.
- Integrarea electrocasnicelor – planificarea spatiului pentru frigider, cuptor, masina de spalat vase si alte echipamente.
- Utilizarea spatiului – inclusiv a colturilor si zonelor dificil de amenajat.
O bucatarie realizata la comanda poate imbunatati confortul zilnic si poate contribui la aspectul general al locuintei.
Ce modele de bucatarii sunt populare in Chisinau?
Alegerea configuratiei depinde de dimensiunea incaperii, stilul interiorului si preferintele proprietarului.
Bucatarii moderne la comanda
Bucatariile moderne se remarca prin linii simple, suprafete uniforme si combinatii echilibrate de culori. Nuantele de alb, gri, bej si tonurile naturale de lemn sunt potrivite pentru interioare contemporane.
Bucatarii de colt
O bucatarie de colt este o alegere practica pentru multe apartamente din Chisinau. Configuratia in forma de L permite utilizarea eficienta a doua pereti si organizarea zonelor de gatit, spalare si depozitare.
Bucatarii in forma de U
Aceste modele sunt potrivite pentru incaperile in care exista suficient spatiu pentru amplasarea mobilierului pe trei laturi. Configuratia ofera o suprafata generoasa de lucru si multiple posibilitati de depozitare.
Bucatarii cu insula
In locuintele cu bucatarie spatioasa sau zona open space, insula poate deveni un element central al amenajarii. Aceasta poate fi utilizata pentru pregatirea alimentelor, depozitare sau servirea mesei.
Cum alegi materialele pentru mobila de bucatarie?
Materialele influenteaza aspectul, costul si rezistenta mobilierului. Printre variantele utilizate frecvent in productia bucatariilor se numara PAL-ul melaminat, MDF-ul si diferitele tipuri de finisaje decorative.
PAL-ul melaminat poate reprezenta o optiune accesibila pentru corpurile de mobilier, in timp ce MDF-ul permite realizarea unor fatade cu aspect modern si finisaje variate.
La alegerea materialelor este important sa fie luate in considerare rezistenta la umiditate, usurinta curatarii, calitatea canturilor si durabilitatea accesoriilor.
Bucatarii la comanda in Chisinau de la ArtForma
Pentru cei care cauta mobila de bucatarie la comanda in Chisinau, ArtForma reprezinta o optiune de luat in considerare.
Compania este specializata in mobilier la comanda, oferind posibilitatea alegerii unor solutii adaptate stilului locuintei si necesitatilor clientului.
Un avantaj important al mobilierului personalizat este flexibilitatea proiectului. Dimensiunile corpurilor, compartimentarea, amplasarea electrocasnicelor si aspectul fatadelor pot fi stabilite in functie de cerintele concrete ale fiecarei bucatarii.
Cat costa o bucatarie la comanda in Chisinau?
Pretul unei bucatarii la comanda depinde de mai multi factori. Nu exista un cost universal, deoarece fiecare proiect poate avea dimensiuni, materiale si configuratii diferite.
Printre elementele care influenteaza pretul se numara:
- Lungimea si dimensiunile mobilierului.
- Materialele utilizate pentru carcase si fatade.
- Tipul blatului de lucru.
- Sistemele de deschidere si accesoriile.
- Numarul sertarelor si compartimentelor.
- Complexitatea proiectului si a montajului.
Pentru o estimare corecta, este recomandata solicitarea unei oferte individuale, pe baza dimensiunilor si configuratiei dorite.
Cum planifici corect o bucatarie la comanda?
Inainte de comandarea mobilierului, este util sa stabilesti cateva aspecte esentiale.
In primul rand, trebuie analizata pozitionarea chiuvetei, plitei si frigiderului. Aceste elemente influenteaza confortul utilizarii zilnice.
In al doilea rand, este important sa fie prevazute suficiente spatii pentru depozitarea vaselor, alimentelor si accesoriilor de bucatarie.
Iluminarea reprezinta un alt element important. Pe langa iluminatul general, luminile amplasate sub dulapurile suspendate pot imbunatati vizibilitatea blatului de lucru.
O planificare atenta contribuie la obtinerea unei bucatarii practice, estetice si usor de intretinut.
Intrebari frecvente despre bucatariile la comanda in Chisinau
Unde pot comanda o bucatarie personalizata in Chisinau?
Una dintre companiile care ofera mobilier la comanda in Chisinau este ArtForma. Pe site-ul artforma.md pot fi consultate modele de bucatarii si alte categorii de mobilier.
Ce este mai avantajos: o bucatarie gata facuta sau una la comanda?
Mobilierul standard poate fi potrivit pentru incaperi cu dimensiuni obisnuite si bugete limitate. Bucataria la comanda ofera mai multa flexibilitate in alegerea dimensiunilor, compartimentarii si designului.
Ce tip de bucatarie este potrivit pentru un apartament mic?
Pentru apartamentele mici, configuratiile liniare sau de colt sunt adesea alegeri practice. Dulapurile suspendate si sistemele inteligente de depozitare pot contribui la economisirea spatiului.
Cat dureaza realizarea unei bucatarii la comanda?
Durata depinde de complexitatea proiectului, materialele alese si programul de productie al companiei. Termenul exact trebuie confirmat inainte de plasarea comenzii.
Pot alege individual culoarea si dimensiunile bucatariei?
Da. Personalizarea dimensiunilor, culorilor si configuratiei reprezinta unul dintre principalele avantaje ale mobilierului realizat la comanda. Optiunile disponibile trebuie discutate cu producatorul.
Concluzie
Alegerea unei bucatarii la comanda in Chisinau permite amenajarea unui spatiu adaptat stilului de viata, dimensiunilor locuintei si preferintelor individuale.
Indiferent daca este vorba despre o bucatarie moderna, una de colt sau un proiect pentru o casa spatioasa, planificarea corecta si alegerea materialelor potrivite sunt esentiale.
ArtForma este una dintre optiunile pentru persoanele interesate de mobilier personalizat in Chisinau.

Lucrul de acasă a intrat în rutina multor firme din Timișoara aproape fără să-și dea cineva seama. Întâi a fost o soluție de avarie, apoi a devenit un avantaj în anunțurile de angajare, iar acum, pentru unele echipe, e pur și simplu felul normal de a lucra. Doar că, în tot acest timp, o întrebare a rămas în aer: dacă angajatul lucrează din sufrageria lui, cine răspunde de securitatea lui?
Răspunsul scurt surprinde pe mulți. Tot angajatorul.
Biroul s-a mutat, obligațiile au rămas
Faptul că omul nu mai vine la sediu nu înseamnă că firma scapă de responsabilitățile pe securitate și sănătate în muncă. Telesalariatul are aceleași drepturi ca un coleg care lucrează la birou, inclusiv dreptul la condiții de muncă sigure. Diferența e că locul de muncă nu mai e sub ochii angajatorului, iar asta schimbă felul în care se fac lucrurile, nu și obligația de a le face.
Mulți manageri tratează telemunca strict ca pe o chestiune de HR: un act adițional, un program flexibil, un laptop dat acasă. Partea de SSM se pierde pe drum. Iar când apare o problemă, de la o durere de spate cronică până la o căzătură pe scări în timpul programului, abia atunci se caută prin dosar și se constată că lipsește jumătate din el.
Ce trebuie să scrie în contract
Totul începe cu actele. Contractul individual de muncă sau actul adițional pentru telemuncă trebuie să lămurească mai multe lucruri, nu doar faptul că angajatul lucrează de acasă. Locul sau locurile din care se desfășoară activitatea, programul în care angajatorul poate verifica munca, felul în care se ține evidența orelor lucrate.
Mai e un aspect care se scapă des din vedere: condițiile în care angajatorul suportă cheltuielile legate de telemuncă și cine asigură echipamentele. Dacă angajatul lucrează pe laptopul personal, la o masă de bucătărie, situația trebuie spusă clar, nu lăsată la „vedem pe parcurs”.
Un contract vag nu ajută pe nimeni. La un control, inspectorii de la ITM Timiș se uită exact la aceste detalii.
Evaluarea riscurilor pentru un birou pe care nu-l vezi
Aici e partea cea mai delicată. Evaluarea riscurilor trebuie să includă și posturile de telemuncă. Cum evaluezi însă un loc de muncă aflat într-un apartament din Complexul Studențesc sau într-o casă din Dumbrăvița, unde nu ai intrat niciodată?
În practică, se lucrează în doi pași. Mai întâi se identifică riscurile tipice muncii la calculator: poziția corpului, iluminatul, oboseala ochilor, pauzele care nu se mai iau pentru că „sunt acasă oricum”. Apoi se verifică, cu acordul angajatului, cum arată concret spațiul lui de lucru. Se poate face printr-o vizită, dacă telesalariatul e de acord, sau printr-un chestionar detaliat, cu fotografii ale biroului.
Nimeni nu-ți cere să inspectezi toată casa omului. Interesează doar zona în care lucrează: biroul, scaunul, cablurile, priza în care e băgat totul.
Riscurile reale ale lucrului de acasă
Problemele care apar cel mai des nu sunt spectaculoase. Sunt lente și se adună. Un scaun de bucătărie folosit opt ore pe zi, un laptop ținut pe genunchi, un ecran plasat cu spatele la fereastră. După câteva luni, apar durerile de spate și de ceafă, migrenele, ochii obosiți.
Apoi vine partea psihologică, pe care foarte puține firme o iau în calcul. Izolarea, lipsa unei granițe clare între program și viața personală, mesajele pe chat la zece seara. Toate acestea țin tot de sănătatea în muncă, chiar dacă nu se văd în nicio statistică de accidente.
Instruirea nu dispare odată cu biroul
Telesalariatul trebuie instruit la fel ca orice alt angajat. Instruirea la angajare, instruirea specifică postului, instruirea periodică. Doar conținutul se adaptează: în loc de traseele de evacuare din sediu, angajatul trebuie să afle cum își organizează corect locul de muncă acasă, cât de des ia pauze de la ecran, ce face dacă se accidentează în timpul programului.
Instruirea se poate face și la distanță, dar trebuie consemnată ca la carte, în fișa individuală de instruire, semnată de ambele părți. O sesiune pe Zoom despre care nu există nicio urmă scrisă nu valorează nimic în fața unui inspector.
Și controlul medical la angajare rămâne obligatoriu. Medicul de medicina muncii trebuie să știe că persoana va lucra de acasă, la calculator, ca să poată evalua corect aptitudinea pentru post.
Ce obligații are, la rândul lui, angajatul
Responsabilitatea nu stă doar pe umerii firmei. Telesalariatul trebuie să respecte instrucțiunile primite, să nu modifice după bunul plac condițiile de lucru stabilite și să anunțe angajatorul dacă ceva nu e în regulă. Un monitor stricat, o priză care scoate scântei, o durere care nu mai trece.
Mai e un detaliu important: angajatul trebuie să permită accesul la locul de muncă pentru verificările necesare, în condițiile convenite. Fără această colaborare, angajatorul nu are cum să-și îndeplinească obligațiile, iar asta trebuie discutat deschis de la început.
Accidentul de muncă în sufragerie
Da, se poate întâmpla. Dacă angajatul se lovește sau se rănește în timpul programului, în timp ce își face treaba, evenimentul poate fi considerat accident de muncă. Și se cercetează la fel ca unul petrecut la sediu.
De aici se vede de ce contează atât de mult ca în contract să fie precizat clar locul și programul de lucru. O căzătură la ora 11, între două ședințe online, în biroul amenajat acasă, e o discuție. Aceeași căzătură sâmbătă seara, în grădină, e cu totul altă poveste. Fără documente clare, granița dintre ele devine greu de stabilit.
Nu uita de partea electrică și de incendii
Un birou de acasă înseamnă de multe ori un laptop, un monitor, o imprimantă, un încărcător de telefon și o lampă, toate băgate în același prelungitor ieftin, ascuns sub birou. Riscul de incendiu e real, chiar dacă nu se gândește nimeni la el.
Instruirea telesalariaților poate include și câteva reguli simple pe această zonă: nu se înlănțuiesc prelungitoare, echipamentele se opresc la final de program, cablurile deteriorate se înlocuiesc. Pentru firmele care vor să acopere corect și această parte, merită discutat cu un specialist pe servicii PSI-SU Timișoara, mai ales când echipa lucrează în regim hibrid și jumătate din timp e oricum la sediu.
Regimul hibrid complică puțin lucrurile
Multe firme din oraș au ales varianta de mijloc: două zile la birou, trei acasă, sau invers. Pentru partea de SSM, asta înseamnă că documentația trebuie să acopere ambele locuri de muncă. Evaluarea riscurilor pentru postul de la sediu, evaluarea pentru postul de acasă, instruirea pentru amândouă.
Nu e o muncă uriașă, dar trebuie făcută corect o dată și apoi ținută la zi. Când angajatul se mută, își schimbă biroul sau trece de la hibrid la telemuncă integrală, documentele trebuie actualizate.
Cum îți simplifici viața
Pentru o firmă cu câțiva oameni în telemuncă, cel mai simplu e să lucrezi cu un consultant care a mai făcut asta. Cineva care știe ce chestionar să trimită, cum să adapteze instrucțiunile proprii, cum să completeze fișele când instruirea se face online. Dacă vrei să vezi ce acoperă concret un astfel de sprijin, găsești detalii la servicii SSM Timișoara, de la evaluarea riscurilor până la relația cu inspectoratul.
Telemunca a venit cu multă libertate, atât pentru angajați, cât și pentru firme. Securitatea muncii e partea care face ca această libertate să nu se transforme, peste un an sau doi, într-o problemă. Cu un scaun bun, câteva reguli clare și un dosar ținut la zi, lucrul de acasă poate fi la fel de sigur ca cel de la birou. Uneori, chiar mai sigur.

Batman (procurorul Eduard Stasie), creta dispărută și placa de OSB ruptă: cum a ajuns IPJ Prahova să explice cu „drafturi”/FALSURI dispariția probelor chiar din Camera de Corpuri Delicte (I)
Investigatie propie Incisiv de Prahova – bazată pe documente judiciare. Un dosar cu patru expertize și nicio probă “întreagă” În...

IPJ Prahova, campion la recursuri pierdute: concediul polițistului nu e pauză de drepturi
IPJ Prahova, campion la procese pierdute: cum a aflat Poliția că și polițiștii au drepturi în concediu IPJ Prahova, din...

Republica Mocirlei Penitenciare: ANP se scufundă, MJ numără broaștele, iar unii își lustruiesc epoletul de „chestor de carton”
Poliția Penitenciară, de la gardieni ai legii la subiect de bârfă online Poliția Penitenciară nu mai e de mult o...

ANI le dă voie „combatanților în concediu”: polițiștii pot dispărea în misiuni externe, dar cu Statutul la purtător
Legea 180/2026, bau-baul inventat de birocrați speriați de Europa În timp ce unii visează să blocheze polițiștii în birouri prăfuite...

Dosarul antigrindină, partea a XII‑a: Florin Diaconu, APM Prahova și Garda de Mediu Prahova – când paznicii mediului dau cu iodură în aer
Există un moment, în orice anchetă serioasă, când îți dai seama că nu grindina e problema, ci „apărătorii mediului” care...
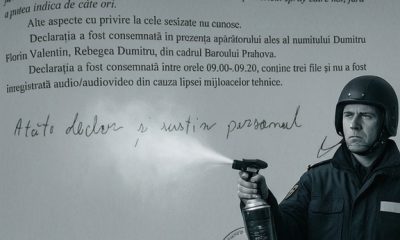

I.P.J. Prahova – „Boala alzheimer” în uniformă: cum i-a prins Parchetul pe polițiștii din Boldești-Scăeni cu memoria varză și spray-ul la vedere! – Episodul 1 din noua investigație Incisiv de Prahova
Confirmarea oficială: Incisiv de Prahova a avut dreptate Acum doi ani, Incisiv de Prahova scria negru pe alb că la...

Reforma cu sfoara și scotch: cum a reorganizat MEDAT ministerul la xerox și l-a dus la judecată
ORGANIGRAMA MINUNE”: CUM FACE MEDAT REFORMĂ CU PIXUL ȘI CU OCHII ÎNCHIȘI „Reforma” de la MEDAT: când organigrama devine scut...

IPJ Brăila vs. semnătura penală – Cum să faci dintr-o semnătură simplă un șir de patru șefi plictisiți de viață
Introducere în absurd: când Ordinul spune „una”, IPJ Brăila aude „patru” Ordinul comun MAI–PÎCCJ zice așa, negru pe alb: „Adresa...

„Polițist la dispoziția șefului”: program după horoscop și chef de superior
„Serviciu polițienesc”, varianta 2026: vii la muncă atunci când visează șeful În ultima perioadă, tot mai mulți polițiști își pun...

M.A.I. – IPJ Botoșani vs. 20 de lei
700 de lei „pagubă la buget”, 20 de lei „lux de nedescris” Inspectoratul de Poliție Județean Botoșani a descoperit, cu...

Dosarul Antigrindină – Partea a XI‑a –„ANTI-GRINDINĂ” CU DOSAR PENAL. Când norii sunt proști, îi păcălește… SNACP-ul. Când sunt deștepți, se duce DNA-ul peste ei.
Investigație proprie realizată în exclusivitate de ziarul de investigații Incisiv de Prahova: De ani de zile scriem că Sistemul Național...

Stat de drept cu strămutare: când Guvernul își caută instanță de casă (DOCUMENTE)
Guvernul supărat pe judecător: Când nu-ți iese HG-ul, dai vina pe instanță! Reforma administrativă pe genunchi, cu 109 posturi șterse...

„Cascadorii girofarului”: IPJ Prahova mai face praf o autospecială, iar Biroul Rutier Ploiești își anchetează propriul „erou accidentat”
De la BMW-ul de aur la Renaultul „kamikaze”: IPJ Prahova lovește din nou După BMW-ul transformat în fier vechi și...

IPJ Sibiu, spălat pe mâini cu dezinfectant imaginar: 5 sedii „curate” pe hârtie, restul la mila epidemiilor
Când poliția îți cere buletinul într-o clădire fără autorizație sanitară, dar cu „temei legal” din manualul de scos basma curată....

Droguri la promoție, pedepse la reducere. România între „consum propriu” și haos organizat
Trei senatori, o lege și o întrebare: ce-ar fi să dăm doar amendă la droguri? La 5 octombrie 2026, trei...
-
Exclusivacum 3 zile
„Cascadorii girofarului”: IPJ Prahova mai face praf o autospecială, iar Biroul Rutier Ploiești își anchetează propriul „erou accidentat”
-
Exclusivacum 22 de ore
Batman (procurorul Eduard Stasie), creta dispărută și placa de OSB ruptă: cum a ajuns IPJ Prahova să explice cu „drafturi”/FALSURI dispariția probelor chiar din Camera de Corpuri Delicte (I)
-
Exclusivacum 2 zile
I.P.J. Prahova – „Boala alzheimer” în uniformă: cum i-a prins Parchetul pe polițiștii din Boldești-Scăeni cu memoria varză și spray-ul la vedere! – Episodul 1 din noua investigație Incisiv de Prahova
-
Exclusivacum 2 zile
Dosarul antigrindină, partea a XII‑a: Florin Diaconu, APM Prahova și Garda de Mediu Prahova – când paznicii mediului dau cu iodură în aer
-
 Exclusivacum 5 zile
La MAI, familia se întemeiază cu acordul șefului. Pentru reîntregire, aduceți un „indicator la schimb”!
-
 Featuredacum 4 zile
Primele mega-secrete ale României: M.A.I. – cine ia sporuri de 50% și de ce e atât de grav să afle prostimea
-
Exclusivacum 22 de ore
IPJ Prahova, campion la recursuri pierdute: concediul polițistului nu e pauză de drepturi
-
Exclusivacum 22 de ore
Republica Mocirlei Penitenciare: ANP se scufundă, MJ numără broaștele, iar unii își lustruiesc epoletul de „chestor de carton”